Asignación de activos personal: qué es y cómo definir la tuya

La asignación de activos personal es la forma en que distribuimos el patrimonio entre renta variable, renta fija, inmobiliario y liquidez, y es el factor que más condiciona el riesgo y la rentabilidad de una cartera según BBVA Asset Management. Definir bien la asignación objetivo según el perfil de inversor (conservador, moderado o arriesgado) y comprobar después cuál es la asignación real son los dos pasos que marcan la diferencia a largo plazo.
En resumen:
- La asignación de activos afecta directamente el riesgo y la rentabilidad de la cartera, siendo esencial definirla según el perfil del inversor y el horizonte temporal.
- La diversificación entre renta variable, renta fija, inmobiliario y liquidez ayuda a reducir riesgos y a evitar errores en periodos de caídas de mercado.
- Es importante revisar y ajustar la asignación real mediante seguimiento consolidado para detectar desvíos por drift y evitar sobreexposiciones no deseadas.
- Rebalancear la cartera puede realizarse por calendario o cuando un activo se desvíe un porcentaje, priorizando los traspasos entre fondos para optimizar costes fiscales.
- Utilizar herramientas como netclariq facilita el control de la asignación sin conectar cuentas bancarias, permitiendo supervisar y proyectar decisiones de inversión a largo plazo.
Tabla de contenidos
- Qué incluye la asignación de activos: clases y su función
- Cómo diseñar tu asignación: perfil, horizonte y objetivos
- Ver la asignación real: consolidación, drift y análisis de la cartera
- Rebalanceo y fiscalidad: cuándo reajustar y cómo minimizar costes
- Modelos prácticos de asignación y ejemplos orientativos
- Cómo implementar y supervisar tu asignación: método práctico
- Resumen práctico: pasos inmediatos que puedes dar hoy
- Netclariq como herramienta para seguir tu asignación sin open banking
- Preguntas frecuentes
- Fuentes
Qué incluye la asignación de activos: clases y su función
Cada clase de activo cumple un papel distinto dentro de la cartera. Entender esa función, antes de decidir qué peso darle, evita errores de bulto cuando llegan las caídas de mercado.
- Renta variable: busca crecimiento a largo plazo a cambio de mayor volatilidad y de aceptar pérdidas temporales.
- Renta fija: actúa como ancla de estabilidad; su duración determina cuánto se mueve el precio ante cambios de tipos de interés.
- Inmobiliario y alternativos: aportan diversificación y suelen comportarse mejor que otros activos en entornos de inflación persistente.
- Liquidez: cubre pagos a corto plazo y deja margen para aprovechar oportunidades sin tener que vender otros activos a destiempo.
La diversificación entre estas categorías reduce la exposición a la caída de un solo activo y ayuda a mitigar sesgos conductuales, como el exceso de confianza, que afectan incluso a inversores con experiencia.
Cómo diseñar tu asignación: perfil, horizonte y objetivos
Antes de repartir un euro entre activos conviene seguir un proceso ordenado. Saltarse el primer paso suele traducirse en carteras que no encajan con la tolerancia real al riesgo.
- Completa un test de perfil de riesgo: según Finanzas para Todos, el perfil se define por la relación entre el riesgo que estamos dispuestos a asumir y el rendimiento que esperamos, y se clasifica como conservador, moderado o arriesgado.
- Alinea el horizonte temporal con el peso de renta variable: a mayor horizonte, más margen para asumir volatilidad.
- Fija objetivos concretos por plazo y cuantía, por ejemplo jubilación a 25 años o entrada de una vivienda a 5 años.
- Traduce el perfil y los objetivos en porcentajes orientativos por clase de activo.
Un perfil conservador suele inclinarse hacia la renta fija y la liquidez, mientras que uno arriesgado concentra más peso en renta variable e inmobiliario.
Consejo profesional: revisa el perfil cada vez que cambie tu situación personal, no solo cuando cambie el mercado.
Ver la asignación real: consolidación, drift y análisis de la cartera

Con el tiempo, la asignación objetivo y la asignación real se separan. A ese desajuste se le llama drift, y aparece porque las clases de activo no suben ni bajan al mismo ritmo: si la renta variable sube más que la renta fija, su peso en la cartera crece por encima de lo planeado.
Para detectarlo hay que consolidar todas las cuentas, fondos y activos en un solo lugar y calcular los pesos reales, no los que figuran en cada entidad por separado. Conviene vigilar:
- El porcentaje real que ocupa cada clase de activo frente al objetivo fijado.
- La concentración por emisor, sector o divisa, que puede esconder riesgos no deseados.
- Los activos ilíquidos o participaciones minoritarias, que suelen quedar fuera del cálculo si no se registran manualmente.
Algunas plataformas permiten visualizar esta asignación consolidada sin necesidad de conectar cuentas bancarias, lo que facilita mantener el control sin ceder acceso a terceros.
Rebalanceo y fiscalidad: cuándo reajustar y cómo minimizar costes
El rebalanceo puede programarse por calendario, por ejemplo una vez al año, o activarse cuando una clase de activo se desvía un porcentaje fijo del objetivo. La primera opción es más sencilla de seguir; la segunda reacciona antes a los movimientos de mercado, aunque exige revisar la cartera con más frecuencia.
Antes de rebalancear conviene sumar los costes reales: comisiones de compraventa, diferenciales de precio y la tributación que genera vender con plusvalía.
En España, los traspasos entre fondos de inversión no tributan en el momento del traspaso, lo que permite reajustar la cartera sin generar una ganancia sujeta a IRPF según explica Finanzas Cuantitativas; esta ventaja fiscal convierte a los fondos en una herramienta práctica para mantener la asignación sin vender ni pagar impuestos de forma anticipada.
- Prioriza traspasos entre fondos frente a ventas directas cuando busques reajustar pesos.
- Revisa las comisiones de traspaso antes de mover grandes cantidades.
- Aprovecha las nuevas aportaciones para corregir el desajuste sin tocar lo ya invertido.
Modelos prácticos de asignación y ejemplos orientativos
Partir de un modelo conocido simplifica la primera decisión, aunque ninguno sirve sin ajustes. La cartera 60/40 reparte un 60 % en renta variable y un 40 % en renta fija, y funciona como referencia histórica, aunque sus límites se notan en entornos de tipos altos o de correlaciones cambiantes entre ambas clases.
- 60/40 clásica: punto de partida sencillo para perfiles moderados que buscan equilibrio entre crecimiento y estabilidad.
- Glide path: reduce el peso de renta variable de forma progresiva a medida que se acerca la jubilación.
- Bucket strategy: separa el patrimonio en tramos según el plazo en que se necesitará ese dinero.
- Core-satellite: combina un núcleo indexado de bajo coste con posiciones satélite más activas o concentradas.
Cómo implementar y supervisar tu asignación: método práctico
Llevar la teoría a la práctica exige un método repetible. Un checklist simple ayuda a no dejar pasos sueltos:
- Calcula tu patrimonio neto restando deudas a activos, siguiendo el método que describe Finanzas para Todos.
- Consolida cuentas, fondos y activos en un solo panel para ver los pesos reales.
- Fija la asignación objetivo según tu perfil y horizonte.
- Define reglas de rebalanceo claras, por calendario o por umbral.
- Registra periódicamente saldos, plusvalías y exposición por divisa o sector.
Para este último punto, algunas herramientas de seguimiento funcionan con registro manual o importación de datos en lugar de conexión bancaria directa, lo que mantiene la privacidad de la información financiera.
Consejo profesional: anota la fecha de cada revisión; comparar fotos sucesivas del patrimonio es lo que realmente revela si la asignación se mantiene o se desvía.
Resumen práctico: pasos inmediatos que puedes dar hoy
- Calcula tu patrimonio neto actual, sumando activos y restando deudas.
- Completa un test de perfil de riesgo para saber tu tolerancia real.
- Consolida todas tus cuentas y activos en un solo lugar.
- Fija tu asignación objetivo por clase de activo y horizonte.
- Programa una revisión de rebalanceo, al menos una vez al año, aprovechando los traspasos entre fondos cuando aplique.
Netclariq como herramienta para seguir tu asignación sin open banking
Mantener la asignación bajo control exige ver todo el patrimonio en un solo sitio sin ceder acceso a las cuentas bancarias, y eso es justo lo que ofrecemos con netclariq. Se pueden registrar cuentas, activos y deudas de forma manual o por CSV, calcular plusvalías con criterio FIFO y ver la evolución del patrimonio neto en un panel único.
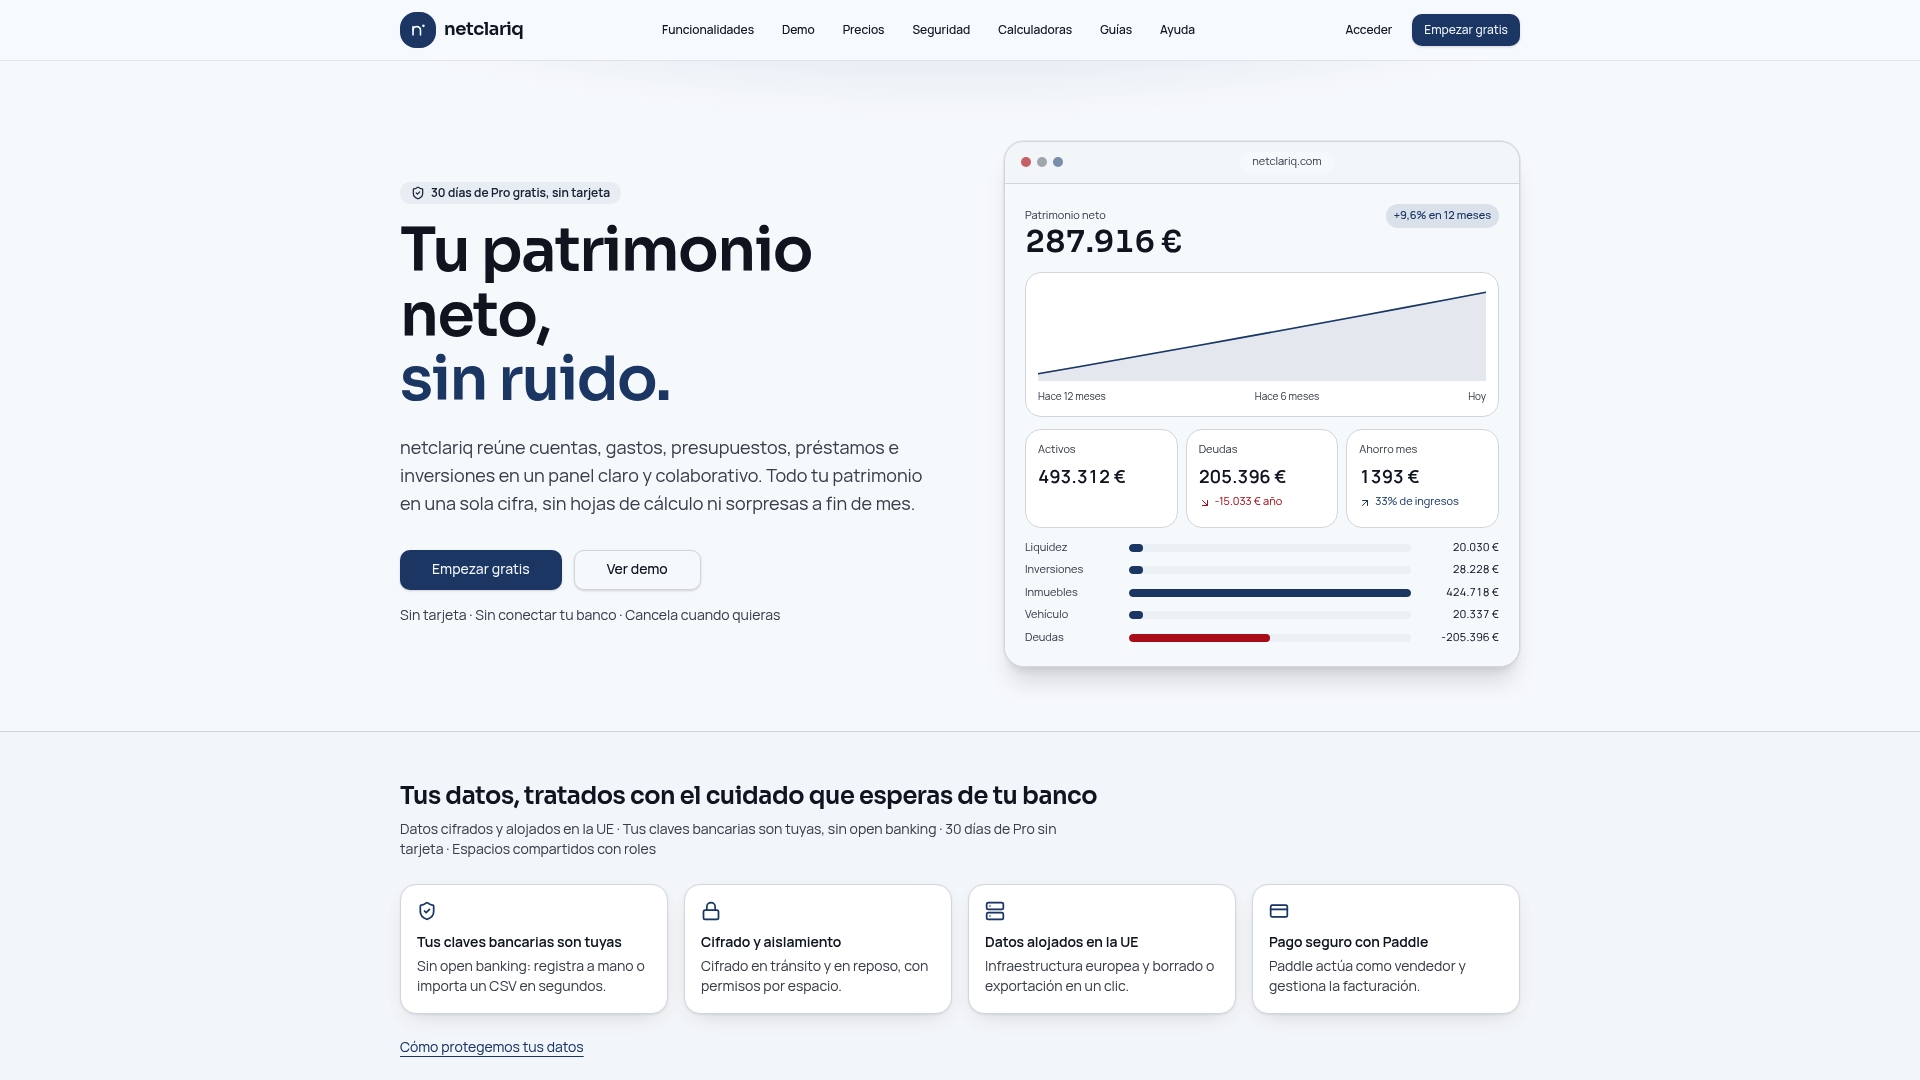
- Visualización clara del patrimonio y de la asignación real por clase de activo.
- Simulador de escenarios para proyectar distintas decisiones de inversión a largo plazo.
- Fiscalidad orientada a España, incluyendo el cálculo de plusvalías por FIFO.
- Privacidad total: ningún dato bancario se conecta a la plataforma.
Existen planes con distintas funcionalidades y opciones de pago, incluyendo un plan con funcionalidades limitadas sin coste. Puedes consultar los planes y empezar a probar la versión Pro hoy mismo.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué es la asignación de activos?
Es la forma en que se reparte el patrimonio entre clases como renta variable, renta fija, inmobiliario y liquidez. Según BBVA Asset Management, esta distribución determina en gran medida el comportamiento de la cartera a largo plazo.
¿Cuáles son los activos personales?
Son todos los bienes con valor económico que posee una persona: cuentas bancarias, inversiones en fondos o acciones, inmuebles, vehículos y otros bienes de valor. Al restarles las deudas se obtiene el patrimonio neto, la base para decidir cualquier asignación de activos.
¿Qué es la asignación de personal?
Es un concepto de gestión de recursos humanos, distinto de la asignación de activos financieros que trata este artículo. Se refiere a cómo una organización distribuye a sus trabajadores entre tareas o proyectos, y no afecta a las decisiones de inversión personal.
¿Cuáles son los 4 tipos de activos?
En la práctica de inversión personal, las categorías habituales son renta variable, renta fija, inmobiliario o alternativos y liquidez. Cada una cumple una función distinta: crecimiento, estabilidad, diversificación y disponibilidad inmediata, respectivamente.
¿Cómo sé si mi asignación se ha desviado demasiado?
Una desviación notable, por ejemplo varios puntos porcentuales sobre el objetivo, suele ser la señal para plantear un rebalanceo.
Fuentes
- Qué aporta la asignación de activos a tu inversión
- CNMV - Decisiones de inversión (diversificación)
- ¿Qué es el perfil inversor? - Finanzas para Todos
- La cartera 60/40, una fórmula sencilla para tiempos complejos | Ibercaja