Cómo elaborar un balance de situación personal paso a paso

Un balance de situación personal es la fotografía del patrimonio en una fecha determinada: activos menos pasivos igual a patrimonio neto. Sirve para saber cuánto vale realmente una persona en términos netos y ofrece la base para tomar decisiones informadas sobre hipoteca, ahorro o inversión. No es un simple registro contable, sino el punto de partida de cualquier planificación financiera seria.
En resumen:
- La diferencia entre activos y pasivos, conocida como patrimonio neto, debe ser calculada en una fecha concreta, comprobando que la suma de activos coincide con la de pasivos más patrimonio.
- El balance personal clasifica activos y pasivos en corrientes y no corrientes para evaluar mejor la liquidez y solvencia a corto y largo plazo.
- Es recomendable revisar y actualizar el balance cada tres o seis meses, guardando las fuentes y supuestos para detectar tendencias y tomar decisiones informadas.
- Para elaborar el balance, se valoran los activos por mercado o saldo pendiente y los pasivos por cantidad real, evitando estimaciones optimistas o valoraciones antiguas.
- Herramientas como plataformas digitales permiten automatizar y mejorar la precisión del balance, facilitando la planificación financiera y control del patrimonio.
Tabla de contenidos
- Qué incluye un balance: activos, pasivos y patrimonio
- Paso a paso para elaborar tu balance
- Clasificar y valorar partidas corrientes y no corrientes
- Cálculo práctico del patrimonio neto
- Indicadores clave: endeudamiento, liquidez y esfuerzo
- Cada cuánto conviene revisar y comparar tu balance
- Del balance a la decisión: hipoteca, amortización y ahorro
- Por qué el balance es más que un registro contable
- Cómo construir y mantener tu balance con netclariq
- Fuentes
- Preguntas frecuentes
Qué incluye un balance: activos, pasivos y patrimonio
El balance se organiza en dos columnas que después se restan. El activo agrupa todo lo que se posee y tiene valor económico: efectivo, cuentas bancarias, inversiones, vehículos o la vivienda. El pasivo recoge las obligaciones pendientes de pago: tarjetas de crédito, préstamos personales y la hipoteca. La diferencia entre ambos es el patrimonio neto, el indicador central del documento.
Esta distinción determina si el balance sirve para medir liquidez inmediata o solvencia a largo plazo.
- El activo se valora a precio de mercado cuando existe uno claro, como en el caso de acciones o fondos, y a saldo pendiente o coste de adquisición cuando no lo hay, como en una vivienda sin tasación reciente.
- El pasivo se registra por el saldo pendiente real, no por el importe original del préstamo.
- Los bienes de uso personal con poco valor de reventa, como muebles o electrónica, suelen excluirse o registrarse con un valor conservador.
Paso a paso para elaborar tu balance
Elaborar el balance no requiere conocimientos contables avanzados, solo orden y una fecha de referencia clara.
- Fija la fecha de corte. Elige un día concreto, por ejemplo el último día del mes, y reúne extractos bancarios, valoraciones de inversiones y el saldo pendiente de cada préstamo.
- Registra cada activo por separado. Anota cuentas, inversiones, vehículos e inmuebles con su valor razonable en esa fecha, evitando estimaciones optimistas.
- Registra cada pasivo con su saldo real. Incluye tarjetas, préstamos y la hipoteca con el capital pendiente, no con la cuota mensual.
- Calcula el patrimonio neto y comprueba la igualdad contable. El total de activos debe coincidir con la suma de pasivos y patrimonio neto, como recoge el Banco de España en su definición del balance personal.
- Guarda y exporta el resultado. Un archivo CSV o una hoja de cálculo con fecha en el nombre facilita comparar versiones futuras sin perder el histórico.
Consejo profesional: guarda siempre la fuente de cada valoración (extracto, tasación, cotización) junto a la cifra: cuando el balance no cuadre, ahí está la pista más rápida para encontrar el error.
Clasificar y valorar partidas corrientes y no corrientes
La clasificación entre corto y largo plazo no es un detalle formal, cambia lo que el balance permite ver. El Banco de España recomienda separar activos y pasivos en corrientes y no corrientes precisamente para poder evaluar la solvencia y la liquidez de forma independiente.
- Los activos corrientes incluyen efectivo, cuentas a la vista y fondos de fácil rescate: son la reserva disponible para imprevistos.
- Los activos no corrientes son inmuebles, planes de pensiones y participaciones a largo plazo, con menos capacidad de convertirse en dinero rápido.
- Los pasivos corrientes son deudas que vencen en menos de un año, como el saldo de una tarjeta o la parte de un préstamo a devolver en los próximos meses.
- Los pasivos no corrientes son la parte de la hipoteca o de un préstamo que se pagará más allá de doce meses.
Los inmuebles se valoran con la tasación más reciente disponible, los planes de pensiones por su valor liquidativo actual y las inversiones con volatilidad por su cotización en la fecha de corte, nunca por el precio de compra.
Cálculo práctico del patrimonio neto
La fórmula es sencilla: patrimonio neto igual a activos totales menos pasivos totales. Con un patrimonio calculado como la diferencia entre los activos y los pasivos, el resultado refleja cuánto vale realmente una persona en términos netos, sin mencionar cifras específicas.
El Banco de España establece que debe cumplirse siempre la igualdad total activos igual a total pasivos más patrimonio neto. Cuando las cifras no cuadran, el error suele estar en un pasivo olvidado, un activo duplicado o un saldo copiado de un extracto antiguo. La calculadora de patrimonio neto permite repetir el cálculo en segundos sin rehacer la hoja entera.

Indicadores clave: endeudamiento, liquidez y esfuerzo
El balance por sí solo es una foto, pero al aplicarle indicadores se convierte en una herramienta de decisión.
- Capacidad de endeudamiento: el Banco de España recomienda que la carga total de deuda no supere el 40 % de los ingresos netos mensuales de la unidad familiar.
- Margen de seguridad: dejar al menos el 60 % de los ingresos disponibles para gastos corrientes y ahorro reduce el riesgo ante imprevistos, según el mismo criterio del Banco de España.
- Liquidez a corto plazo: comparar activos corrientes con pasivos corrientes indica si hay margen para cubrir imprevistos sin vender un inmueble o desmontar una inversión a largo plazo.
- Tasa de esfuerzo hipotecario: el Código de Buenas Prácticas contempla umbrales de vulnerabilidad que comparan la cuota con los ingresos de los últimos años de la unidad familiar.
Cuando la carga de deuda se acerca al 40 % de los ingresos netos, según el criterio del Banco de España, conviene revisar gastos antes de asumir nueva financiación. Detectar esta señal a tiempo permite renegociar condiciones o posponer una compra en lugar de forzar el presupuesto mes tras mes.
Cada cuánto conviene revisar y comparar tu balance
Actualizar el balance cada mes genera ruido: las variaciones normales de una cuenta corriente no reflejan cambios reales en el patrimonio. Una revisión trimestral o semestral ofrece una perspectiva más estable para detectar tendencias.
Cada versión debe guardar la fecha de corte, las fuentes usadas para valorar activos y los supuestos aplicados a partidas dudosas. Comparar tres o cuatro balances sucesivos permite ver si el patrimonio neto crece, se estanca o retrocede, y ajustar el presupuesto en consecuencia.

Del balance a la decisión: hipoteca, amortización y ahorro
El balance cobra sentido cuando se traduce en decisiones concretas. Antes de firmar una hipoteca, conviene calcular si la cuota resultante deja intacto el margen del 40 % recomendado por el Banco de España, sin olvidar que los gastos no recuperables de una compra de vivienda suelen rondar el 10 % del importe financiado.
- Si la deuda ya consume buena parte del margen recomendado, amortizar capital suele pesar más que buscar rentabilidad adicional en inversión.
- Si el balance muestra activos líquidos de sobra y una deuda con tipo de interés bajo, invertir el excedente puede tener más sentido que adelantar pagos.
- El Banco de España recomienda destinar al menos el 10 % de los ingresos al ahorro, una cifra que debe reflejarse después en el propio balance como activo corriente creciente.
- Antes de decidir, un simulador de escenarios ayuda a comparar el efecto de amortizar frente a invertir bajo distintos supuestos de tipo de interés y rentabilidad.
Por qué el balance es más que un registro contable
Tratar el balance como una fotografía puntual es quedarse a mitad de camino. Su valor real aparece cuando se repite en el tiempo y se combina con un presupuesto: ahí se ve si las decisiones del último trimestre acercan o alejan del objetivo. Los umbrales del Banco de España sobre endeudamiento no son burocracia, son la diferencia entre un colchón real y una deuda que se sostiene solo mientras nada falla. Existen herramientas que facilitan mantener ese seguimiento sin depender de conexiones bancarias automáticas, lo que da control total sobre qué datos se registran y cuándo.
— Damian
Cómo construir y mantener tu balance con netclariq
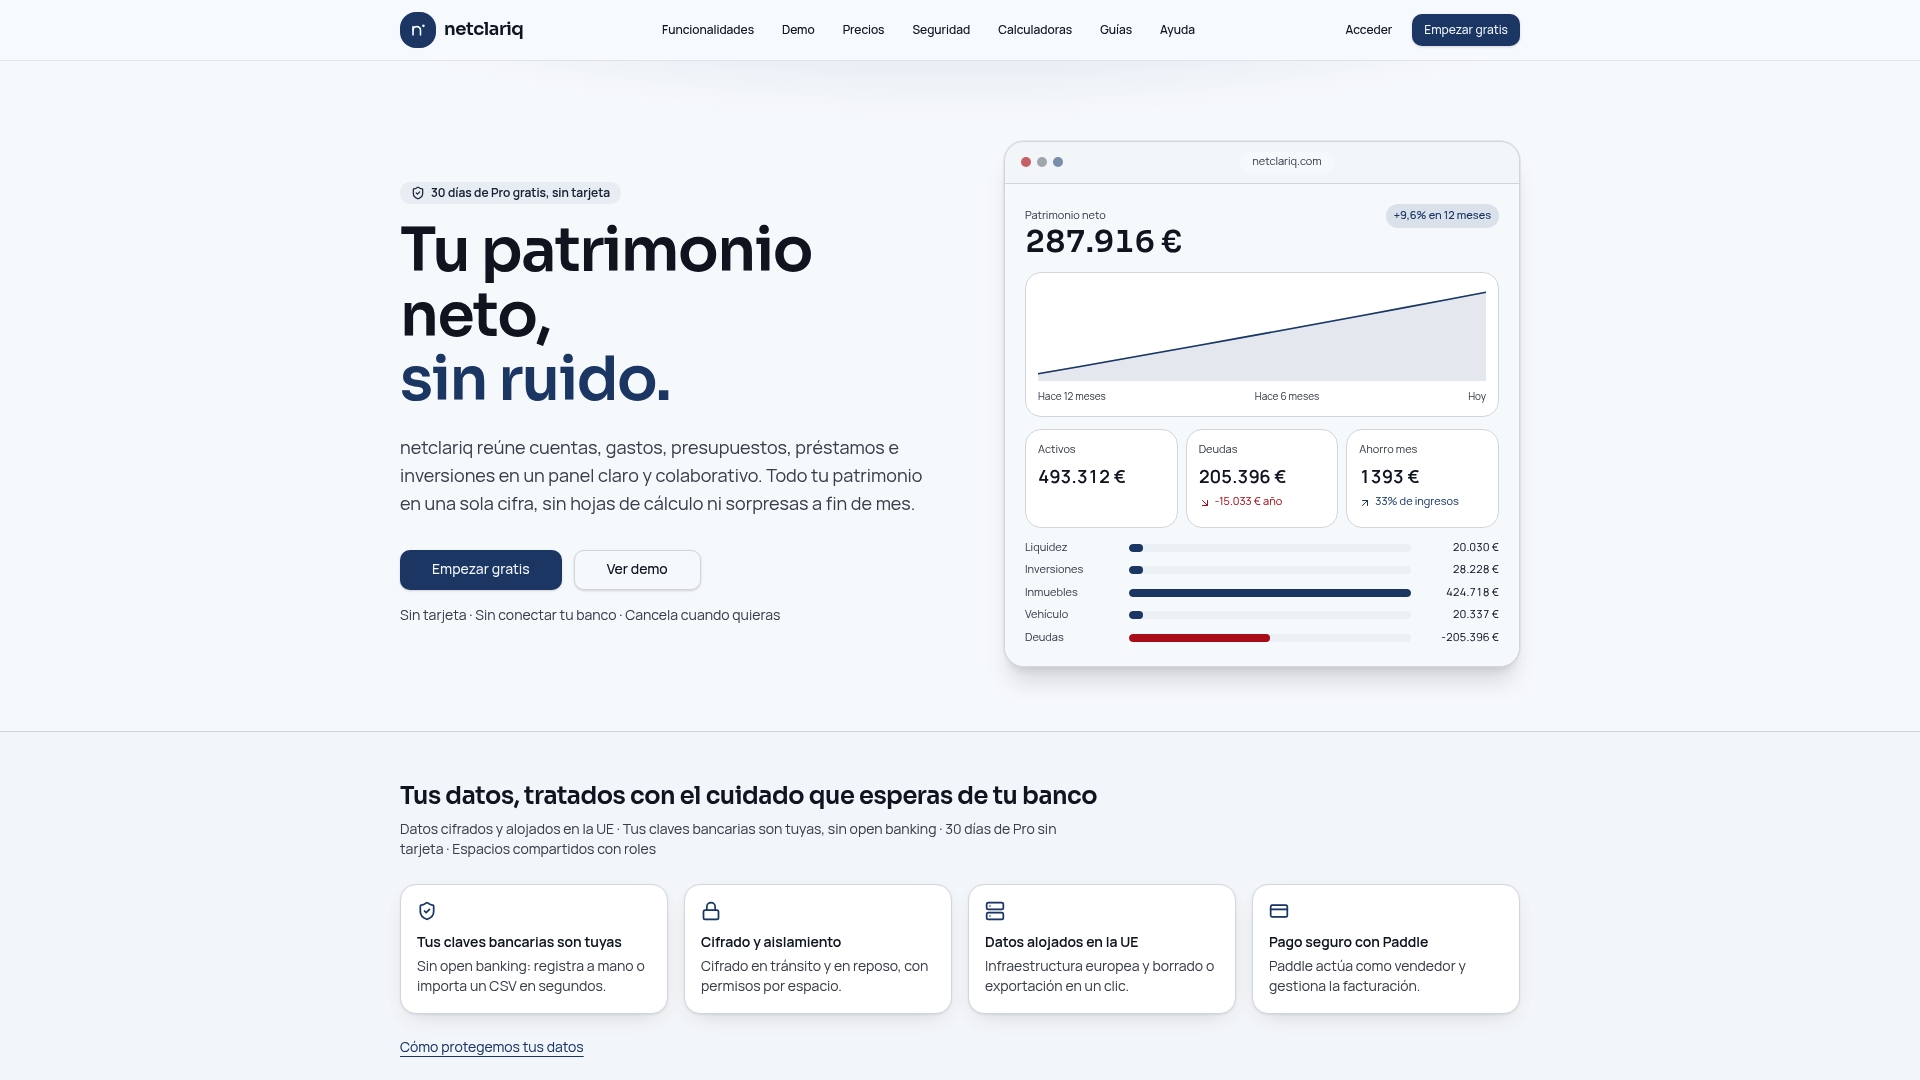
Llevar el balance en una hoja suelta funciona al principio, pero se vuelve frágil en cuanto hay varias cuentas, una hipoteca y alguna inversión que revisar cada trimestre. Se pueden registrar manualmente o importar por CSV cada cuenta, activo y deuda, y calcular de forma automática el patrimonio neto, el presupuesto y su evolución, sin necesidad de dar acceso bancario a través de open banking.
- Importa tu hoja de cálculo actual siguiendo la guía para pasar tu Excel patrimonial a netclariq en pocos minutos.
- Registra activos y pasivos por categoría y deja que la plataforma calcule automáticamente el patrimonio neto y compruebe la igualdad contable por ti.
- Usa el simulador de escenarios para comparar amortizar hipoteca frente a invertir antes de mover un euro.
El plan Free permite empezar a registrar el balance sin coste; los planes Pro (12 € al mes o 120 € al año) y Familiar (19 € al mes) añaden fiscalidad de inversiones, simulador avanzado y espacios compartidos. Consulta los detalles en la página de precios y elige el plan que se ajuste a tu situación.
Fuentes
Para ampliar o verificar lo explicado, el Banco de España recoge la definición formal del balance personal y su fórmula contable. La entidad también detalla en su servicio de consultas los criterios de capacidad de endeudamiento. Finanzas para Todos ofrece orientación práctica sobre los costes asociados a la compra de vivienda y su efecto en el patrimonio. Quien busque una plantilla de partida puede revisar el tutorial de balance personal de Quiero Ser Rico como punto de arranque.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
- Banco de España — documento sobre finanzas personales
- Banco de España — Consultas sobre capacidad de endeudamiento
- Finanzas para Todos — guía sobre compra de vivienda y entorno financiero
Preguntas frecuentes
¿Cómo se hace un balance de situación personal?
Se recopilan todos los activos (cuentas, inversiones, vivienda) y pasivos (tarjetas, préstamos, hipoteca) en una fecha concreta, y se resta el pasivo total del activo total para obtener el patrimonio neto. El Banco de España recomienda comprobar después que el total de activos coincide con la suma de pasivos y patrimonio neto.
¿Cómo hacer un balance personal sin conocimientos de contabilidad?
Basta con separar dos columnas, una de bienes y derechos y otra de deudas, valorar cada partida por su valor actual y restar. Herramientas como netclariq automatizan ese cálculo a partir de datos introducidos manualmente o importados por CSV, sin requerir formación contable previa.
¿Cuáles son los tipos de balance en finanzas personales?
En el ámbito personal no existe una clasificación oficial equivalente a la de las empresas; lo habitual es distinguir entre un balance puntual (foto en una fecha) y balances comparativos sucesivos que muestran la evolución del patrimonio a lo largo de varios trimestres o años.
¿Cuáles son los pilares básicos de las finanzas personales?
Suelen citarse el presupuesto de ingresos y gastos, el ahorro sistemático, el control de la deuda dentro de límites razonables y la inversión del excedente a largo plazo. El Banco de España enlaza estos pilares con el balance personal como herramienta para medir el progreso hacia ellos.
¿Con qué frecuencia debo actualizar mi balance personal?
Una revisión trimestral o semestral suele ser suficiente para detectar tendencias reales sin dejarse llevar por variaciones puntuales de una cuenta corriente. Guardar la fecha y las fuentes de cada versión facilita comparar varios balances y confirmar si el patrimonio neto avanza en la dirección esperada.