La cartera permanente: qué es y cómo aplicarla en 2026
La cartera permanente es una asignación 25/25/25/25 (acciones, bonos largos, oro y efectivo) diseñada para proteger tu patrimonio frente a cualquier escenario económico. Funciona porque cada activo responde de forma distinta a la prosperidad, la recesión, la inflación o la deflación. Encaja mejor en inversores que priorizan la estabilidad a largo plazo por encima de maximizar la rentabilidad.
En resumen:
- La cartera permanente distribuye el capital en cuatro activos iguales para resistir cualquier ciclo económico, evitando depender de pronósticos.
- En contextos de subidas rápidas de tipos, como en 2022, la estrategia puede registrar pérdidas simultáneas en todos sus componentes.
- La selección adecuada de instrumentos y un rebalanceo disciplinado, ya sea anual o por bandas, son clave para mantener la estrategia y reducir costes fiscales.
- Su perfil óptimo corresponde a inversores con horizonte largo, baja tolerancia a la volatilidad y prioridad en preservar el capital.
- Aunque puede iniciarse con importes modestos, el éxito depende de seguir rigurosamente el plan de rebalanceo y control.
Tabla de contenidos
- Qué es la cartera permanente y por qué funciona esta estrategia
- Composición: qué pone cada 25% y qué instrumentos elegir
- Qué muestran los datos históricos y qué pasó en 2026
- Cómo invertir en la cartera permanente: opciones DIY y fondos
- Cuándo y cómo rebalancear la cartera sin errores
- Riesgos actuales y para qué perfil de inversor tiene sentido
- Un ejemplo con 100.000 € y cómo simular resultados
- Comentario del editor: disciplina antes que perfección
- Simula, controla y fiscaliza tu cartera permanente sin dar acceso a tu banco
- Fuentes
- Preguntas frecuentes
Qué es la cartera permanente y por qué funciona esta estrategia
La idea nace de Harry Browne, asesor financiero e inversor estadounidense que en los años setenta buscaba una cartera capaz de sobrevivir a cualquier ciclo económico sin depender de pronósticos. Browne partía de una premisa sencilla: nadie sabe con certeza qué traerá el futuro, así que en lugar de apostar por un escenario, construyó una cartera que rinde razonablemente bien en los cuatro posibles.
Cada cuarto de la cartera tiene un trabajo concreto. Las acciones capturan el crecimiento en periodos de prosperidad, cuando la economía se expande y las empresas ganan más dinero. Los bonos largos se benefician de la deflación y de las bajadas de tipos, porque su precio sube cuando cae la rentabilidad exigida. El oro actúa como cobertura frente a la inflación persistente y la pérdida de confianza en las monedas, un papel que gestores especializados en la estrategia siguen defendiendo hoy. El efectivo, por último, protege el capital en las recesiones y da munición para comprar activos baratos cuando el mercado cae.
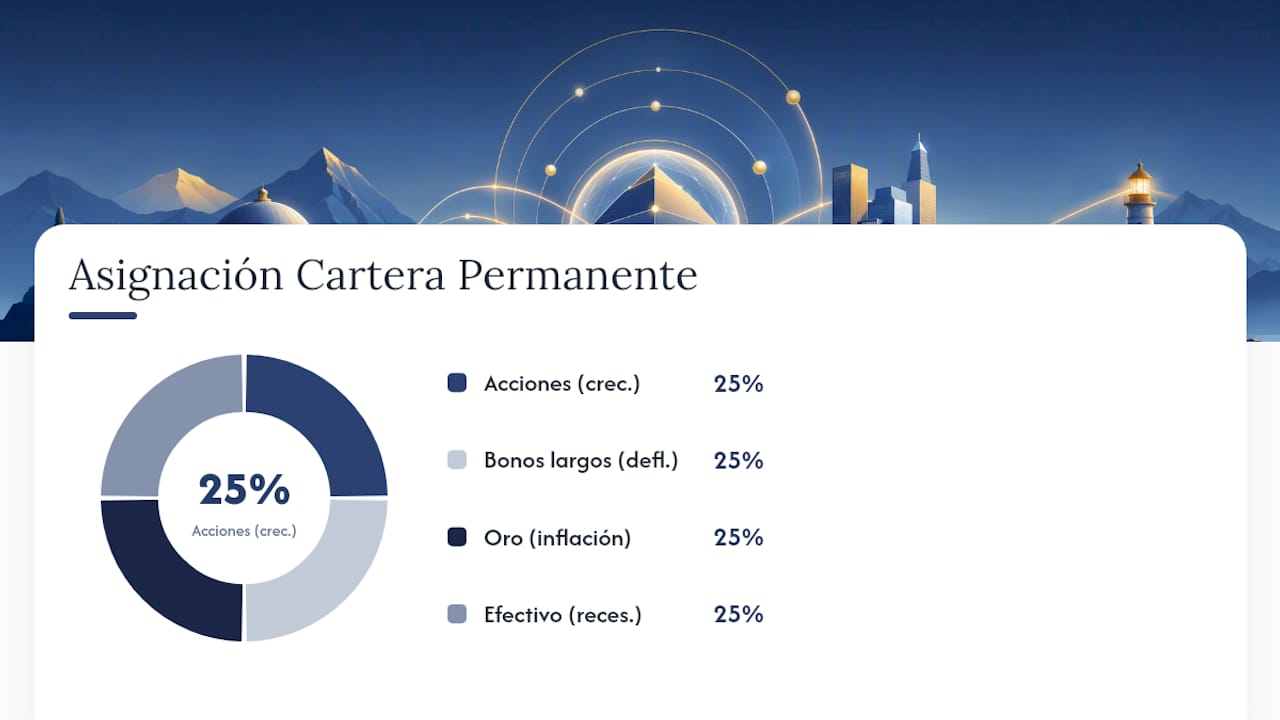
La lógica es que, en cualquier momento, al menos uno de los cuatro componentes está funcionando bien mientras los otros se mantienen estables o caen poco. Nunca se busca que los cuatro suban a la vez.
Comparada con una cartera clásica 60/40, la diferencia de fondo es la simetría. Una cartera 60/40 asume que las acciones son el motor de rentabilidad y los bonos solo un colchón de seguridad, lo que la hace más dependiente del ciclo bursátil. La cartera permanente reparte el riesgo entre cuatro fuerzas económicas distintas en lugar de concentrarlo en la dualidad renta variable-renta fija. Esa es también la base del debate entre 60/40 frente a 70/30: ambas variantes siguen atadas al mismo eje, mientras que la permanente añade oro y efectivo como piezas con lógica propia.
Composición: qué pone cada 25% y qué instrumentos elegir
Elegir bien los instrumentos importa tanto como respetar los porcentajes. Cada cuarto necesita un vehículo distinto, y las decisiones de detalle marcan buena parte del resultado final.
Renta variable (25%). Lo habitual es usar un fondo indexado o un ETF de renta variable global, que reparte el riesgo entre economías desarrolladas y emergentes en lugar de concentrarlo en una sola región. Algunos inversores europeos prefieren limitar la exposición a la zona euro para reducir el riesgo de tipo de cambio, aunque eso resta parte de la diversificación geográfica que da sentido a esta pata. Un ETF global con cobertura de divisa parcial suele ser el punto medio más razonable.
Bonos largos (25%). Aquí la clave es la duración: se buscan bonos soberanos de alta calidad crediticia con vencimientos de entre 20 y 30 años, porque es esa duración larga la que amplifica el efecto de las bajadas de tipos. El riesgo simétrico es evidente: cuando los tipos suben, estos bonos son los que más caen. Conviene evitar deuda corporativa o de emisores con riesgo de impago, porque el papel de esta pata es la seguridad, no el rendimiento adicional.
Oro (25%). Se puede mantener oro físico, aunque los costes de custodia y seguro lo hacen poco práctico para carteras pequeñas. La alternativa más habitual son los ETC (Exchange Traded Commodities) respaldados por oro físico, que cotizan como una acción y replican el precio del metal con comisiones bajas. Conviene revisar si el ETC está respaldado físicamente o si usa derivados, porque no todos ofrecen la misma seguridad.
Efectivo (25%) No significa dinero inmóvil en una cuenta corriente. Los sustitutos habituales son fondos monetarios, cuentas remuneradas o letras del Tesoro a corto plazo, que combinan liquidez inmediata con algo de rentabilidad. Esta pata es la que da margen de maniobra para rebalancear sin vender activos en pérdidas.
Qué muestran los datos históricos y qué pasó en 2026
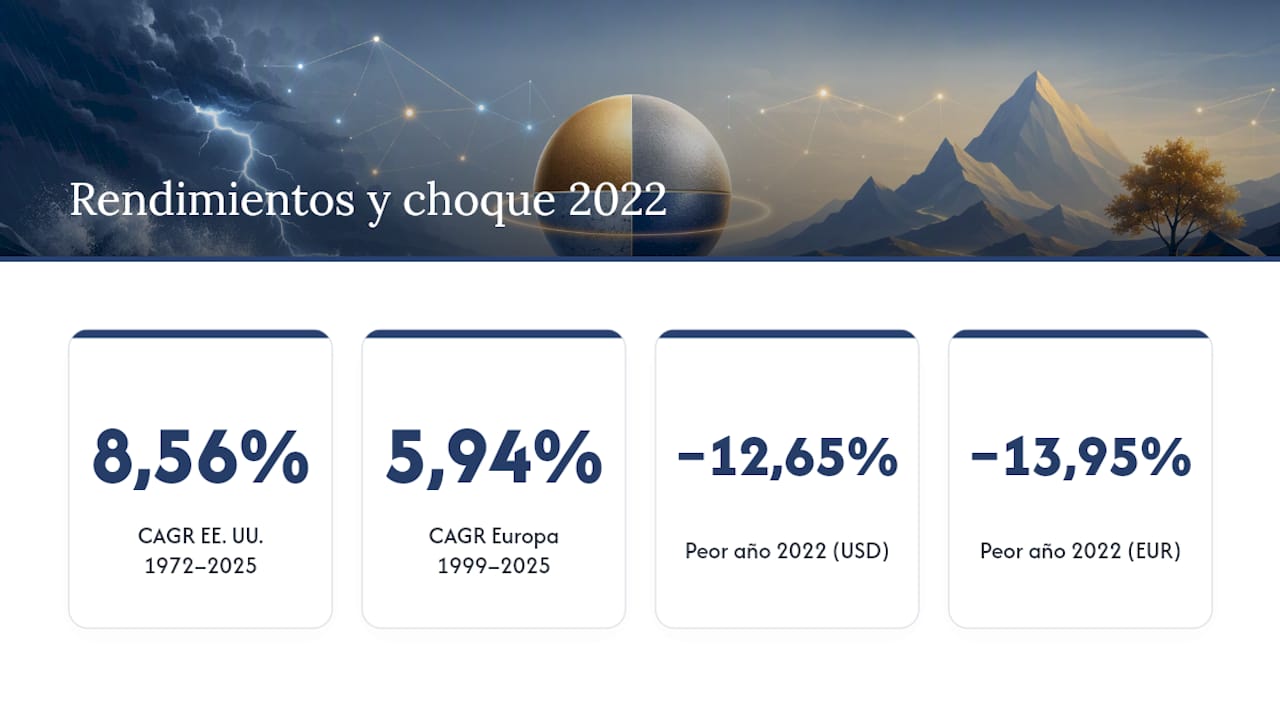
La serie histórica de la cartera permanente estadounidense (1972-2025) arroja un rendimiento anualizado (CAGR) del 8,56 %, mientras que la versión adaptada a inversores europeos (1999-2025) se queda en un 5,94 % anualizado. La diferencia responde en parte al periodo más corto y a distintos regímenes de tipos, pero también confirma que la cartera funciona con divisas y bonos distintos al dólar y al Tesoro estadounidense.
El dato que sorprende: 2022 fue el peor año de toda la serie histórica de la cartera permanente, con caídas próximas al −12,65 % en dólares y −13,95 % en euros. Fue el único año en que los cuatro activos cayeron a la vez.
La explicación técnica es sencilla. La subida agresiva de tipos de interés en 2022 golpeó simultáneamente a las acciones, por el encarecimiento del coste de capital, y a los bonos largos, cuyo precio cae de forma pronunciada cuando sube la rentabilidad exigida en el mercado. El oro, que normalmente compensa este tipo de escenario, tampoco tuvo un buen año porque los tipos reales positivos restan atractivo a un activo que no paga interés. Fue el fallo simultáneo de las dos coberturas principales.
Aun así, la comparación con una cartera 60/40 es reveladora: esta última sufrió caídas de doble dígito similares o mayores en el mismo periodo, precisamente porque acciones y bonos cayeron juntos sin la amortiguación del oro ni el colchón del efectivo. La cartera permanente perdió menos que muchas carteras clásicas equivalentes en el peor entorno posible para ambas.
La recuperación posterior ha sido gradual, en línea con la normalización de los tipos de interés a partir de 2023 y 2024. Para 2026, esas cifras dejan una lección práctica: la resiliencia de la estrategia no significa inmunidad ante shocks de tipos, sino una menor probabilidad de sufrir pérdidas catastróficas y una recuperación más rápida frente a otras combinaciones de activos.
Cómo invertir en la cartera permanente: opciones DIY y fondos
Hay dos caminos para construir esta cartera: montarla pieza a pieza o delegar la gestión en un fondo que ya replica la estrategia. La decisión depende de cuánto tiempo, capital y disciplina esté dispuesto a aportar cada inversor.
Camino DIY, paso a paso:
- Elige un ETF de renta variable global como base de la pata de acciones.
- Selecciona un ETF de bonos soberanos con duración larga (20-30 años) denominados en euros o con cobertura de divisa.
- Añade un ETC de oro físico con comisiones de gestión bajas y respaldo físico verificable.
- Destina el cuarto restante a un fondo monetario, una cuenta remunerada o letras del Tesoro a corto plazo.
- Revisa el peso de cada pata al menos una vez al trimestre y aplica el criterio de rebalanceo elegido.
La ventaja del DIY es el control total sobre comisiones y la elección exacta de cada instrumento, lo que a menudo reduce el coste total por debajo del que cobra un fondo gestionado. El riesgo, sin embargo, no es pequeño: errores de ejecución, falta de disciplina para rebalancear en los momentos incómodos (vender lo que sube, comprar lo que cae) y la tentación de abandonar la estrategia tras un año malo como 2022.
Para quien prefiere no gestionar cada pieza por separado, existe la alternativa del fondo. MyInvestor Cartera Permanente FI (ISIN ES0156572002) replica la filosofía de Browne con una comisión de gestión en torno al 0,5 %, dentro de lo habitual para fondos de este tipo. Su principal atractivo no es solo la gestión delegada, sino la ventaja fiscal del traspaso entre fondos en España, que permite cambiar de vehículo sin tributar en el momento del cambio.
Para patrimonios pequeños o inversores que empiezan, el fondo suele simplificar mucho las cosas; para carteras grandes con perfil más técnico, el DIY reduce costes a largo plazo.
Cuándo y cómo rebalancear la cartera sin errores
Existen dos métodos principales, y elegir el adecuado depende de cuánta atención quieras dedicarle.
- Rebalanceo por bandas (15 %-35 %): se actúa solo cuando algún activo se sale de ese rango, sin importar la fecha. Es el método que recomienda el análisis de Kitces sobre horizontes óptimos de rebalanceo, porque reduce operaciones innecesarias frente a fluctuaciones menores que se corrigen solas.
- Rebalanceo anual: se revisan y ajustan los cuatro pesos una vez al año, sin importar cuánto se hayan desviado. Es más simple de seguir, aunque puede generar más operaciones de las estrictamente necesarias si el mercado se mueve poco durante el año.
Para inversores con poco tiempo o que prefieren automatizar mentalmente el proceso, el rebalanceo anual es más fácil de mantener.
Los costes que hay que vigilar son tres: la comisión de gestión del fondo o ETF, el diferencial de compraventa (spread) en cada operación y las comisiones de corretaje del bróker. Reducirlos pasa por elegir ETFs con volumen de negociación alto, agrupar operaciones de rebalanceo en lugar de hacer ajustes pequeños constantes, y comparar brókers con comisiones fijas bajas para carteras de tamaño modesto.
En el terreno fiscal, la diferencia entre operar con ETFs o con un fondo como MyInvestor Cartera Permanente FI es relevante. Vender un ETF genera una ganancia o pérdida patrimonial sujeta a tributación en el ejercicio en que se produce la venta. El traspaso entre fondos, en cambio, permite diferir esa tributación hasta el reembolso final, lo que facilita rebalancear sin generar un pago de impuestos inmediato.
Consejo profesional: Si rebalanceas con ETFs, prioriza las aportaciones periódicas nuevas para corregir desviaciones antes de vender nada. Comprar más de la pata que se ha quedado corta evita generar una venta con plusvalía y reduce el número de operaciones fiscales que tienes que declarar cada año.
Riesgos actuales y para qué perfil de inversor tiene sentido
La cartera permanente no está libre de riesgos, y conviene entenderlos antes de comprometer capital. El más evidente es la sensibilidad de los bonos largos a los movimientos de tipos de interés: en un entorno de subidas rápidas, como el de 2022, esta pata puede caer con fuerza al mismo tiempo que las acciones, algo que en teoría no debería ocurrir con tanta frecuencia.
El oro, por su parte, no genera ningún flujo de caja ni dividendo. Su rentabilidad depende exclusivamente de que otros estén dispuestos a pagar más por él en el futuro, lo que lo convierte en un activo de cobertura, no en un generador de ingresos. Y aunque la estrategia amortigua las caídas severas, no las elimina: 2022 demostró que puede haber años con pérdidas simultáneas en varios componentes.
Es cierto, pero esa pata cumple su función precisamente cuando el resto de la cartera lo necesita: en las caídas, es la munición para comprar barato sin vender activos con pérdidas, como bien analiza el proveedor externo BitPulse en su capa de interpretación del mercado de Bitcoin BitPulse | Tu capa de interpretación del mercado de Bitcoin.
El perfil que mejor encaja en esta estrategia es el de un inversor con horizonte largo, baja tolerancia a las oscilaciones extremas y una prioridad clara por preservar el capital frente a maximizar el retorno. Antes de decidirte, conviene revisar tu perfil de riesgo como inversor, porque quien busca el máximo rendimiento posible en un horizonte de 30 o 40 años probablemente obtendrá mejores resultados con una cartera más cargada de renta variable, aceptando mayor volatilidad a cambio.
Un ejemplo con 100.000 € y cómo simular resultados
Con 100.000 € de capital inicial, la asignación de partida sería sencilla: 25.000 € en el ETF de renta variable global, 25.000 € en el ETF de bonos soberanos largos, 25.000 € en el ETC de oro y 25.000 € en el fondo monetario o cuenta remunerada. La diferencia real entre estrategias aparece con el paso del tiempo, no en el reparto inicial.
Con rebalanceo anual, ajustarás los cuatro pesos cada diciembre o enero, sin importar cuánto se hayan movido durante el año. Ninguno de los dos métodos es “mejor” de forma absoluta: las bandas ahorran costes y fiscalidad, el anual ofrece más previsibilidad de calendario.
Para evaluar si la estrategia está funcionando bien, conviene fijarse en tres métricas concretas:
- La TIR (tasa interna de retorno) de la cartera completa, no de cada pata por separado.
- La máxima caída histórica (drawdown) que habría sufrido la cartera en el peor periodo simulado, como el propio 2022.
- El porcentaje de años positivos dentro del horizonte simulado, un buen indicador de estabilidad frente a rentabilidad pura.
Simular estos escenarios con un horizonte de entre 10 y 30 años, incluyendo comisiones reales y distintas frecuencias de rebalanceo, da una idea mucho más honesta de lo que cabe esperar que mirar solo el CAGR histórico. Herramientas como el simulador de escenarios financieros permiten proyectar estos resultados con tus propios números, y una vez la cartera está en marcha, netclariq también ayuda a llevar el seguimiento de la evolución del patrimonio y a preparar el resumen fiscal de plusvalías cuando llega la declaración.
Comentario del editor: disciplina antes que perfección
La cartera permanente tiene sentido para quien de verdad prioriza dormir tranquilo por encima de maximizar cada punto de rentabilidad. No la recomendaría a quien tiene 30 años y un horizonte de inversión de cuatro décadas por delante: ahí, asumir más riesgo en renta variable suele compensar a largo plazo.
El error más frecuente no es la composición de la cartera, sino el comportamiento del inversor: abandonar el plan justo después de un año como 2022, cuando precisamente ahí es donde la disciplina de rebalanceo genera el mayor valor futuro. Define tu política de rebalanceo antes de invertir el primer euro, no durante la primera caída.
— Damian
Simula, controla y fiscaliza tu cartera permanente sin dar acceso a tu banco
Netclariq resuelve esto sin pedirte conexión bancaria ni acceso por open banking, algo que muchas plataformas de seguimiento exigen por defecto.
El módulo de inversiones aplica el criterio FIFO para calcular tus plusvalías de forma correcta a efectos del IRPF, y el simulador de escenarios te deja proyectar tu cartera permanente a 10, 20 o 30 años con distintos supuestos de rentabilidad y coste.
El plan Pro cuesta 12 € al mes o 120 € al año, con 30 días de prueba gratuita antes de decidir si te compensa. Si gestionas el patrimonio en pareja o en familia, el plan Familiar añade espacios compartidos con roles por 19 € al mes. Empieza por revisar tus funcionalidades disponibles y prueba el simulador con tu propia cartera antes de comprometer capital real.
Preguntas frecuentes
¿Qué es la cartera permanente de MyInvestor?
Es un fondo de inversión, MyInvestor Cartera Permanente FI (ISIN ES0156572002), que replica la estrategia clásica de Harry Browne repartiendo el capital entre acciones, bonos largos, oro y efectivo.
¿Cuánto rentan 100.000 € en una cartera permanente?
Depende del periodo, pero la serie histórica europea (1999-2025) muestra un rendimiento anualizado del 5,94 %, mientras que la versión estadounidense (1972-2025) alcanza un 8,56 % anualizado. Sobre 100.000 €, esas tasas se traducen en un crecimiento compuesto notable a largo plazo, aunque con años negativos incluidos como 2022.
¿Cuál es la rentabilidad de la cartera permanente en los últimos años?
Tras el peor año de la serie histórica en 2022, con caídas próximas al −12,65 % en dólares y −13,95 % en euros, la cartera ha ido recuperando terreno con la normalización de los tipos de interés. La rentabilidad reciente sigue por debajo de la media histórica de largo plazo, algo habitual tras un año de caídas simultáneas en varios activos.
¿Cuál es la inversión más rentable a largo plazo?
No existe una respuesta única, porque depende del horizonte y de la tolerancia al riesgo de cada inversor. Las carteras con mayor peso en renta variable, como la 60/40 o combinaciones más agresivas, tienden a superar a la cartera permanente en rentabilidad bruta a muy largo plazo, a cambio de asumir caídas más profundas en el camino.
¿Necesito mucho capital para empezar con la cartera permanente?
No. Con ETFs fraccionados y fondos como MyInvestor Cartera Permanente FI se puede empezar con importes modestos, ya que no exigen mínimos elevados de entrada. Lo importante no es el capital inicial, sino mantener la disciplina de rebalanceo desde el primer día.