Categorías de gastos: cuántas usar y cómo aplicarlas cada mes
Una categoría de gastos agrupa salidas de dinero con una función parecida, como vivienda, alimentación o transporte. Lo práctico es empezar con entre 8 y 12 categorías y tratar el ahorro como un gasto fijo más, no como lo que sobra al final del mes. Como referencia rápida para repartir los ingresos, la regla 50/30/20 destina un 50 % a necesidades, un 30 % a gastos flexibles y un 20 % a ahorro.
En resumen:
- La cantidad adecuada de categorías de gastos para gestionar es entre 6 y 10, ya que más de 12 puede complicar el control financiero.
- Es recomendable clasificar gastos periódicos y ojalá prorratearlos mensualmente para evitar desajustes en los meses con pagos únicos.
- El ahorro debe tratarse como un gasto fijo, reservado desde el inicio, en lugar de algo que sobra al final del mes.
- La revisión mensual y el ajuste trimestral del sistema de categorías garantizan que el presupuesto se mantenga preciso y útil.
- Utilizar herramientas que registren gastos manualmente o por archivos CSV, sin necesidad de conectar el banco, facilita el control sin fricciones.
Tabla de contenidos
- Tipos de gastos: fijos, variables, ocasionales y discrecionales
- Qué categorías de gastos usar: plantilla inicial
- ¿Cómo clasificar los gastos personales en 3 pasos?
- Cómo prorratear los gastos periódicos cada mes
- Cómo detectar gastos invisibles y suscripciones olvidadas
- Plantillas, etiquetas y cómo aplicarlo con Netclariq
- Checklist para empezar a controlar tus gastos hoy
- Lo que casi nadie dice sobre las categorías de gastos
- Organiza tus categorías de gastos sin conectar el banco
- Fuentes
- Preguntas frecuentes
Tipos de gastos: fijos, variables, ocasionales y discrecionales
Antes de crear una sola categoría conviene entender cómo se comporta cada gasto en el tiempo. Los gastos personales se clasifican principalmente en cuatro grupos, y cada uno exige una forma distinta de presupuestar.
Un gasto fijo se repite cada mes con un importe estable o casi idéntico. El alquiler, la cuota de la hipoteca o el seguro del hogar prorrateado a doce meses entran aquí. Son la base del presupuesto porque no dependen de decisiones diarias.
Un gasto variable cambia de mes a mes según el consumo. El supermercado, la gasolina o las salidas de ocio son variables: se pueden estimar con un promedio, pero nunca son idénticos.
Los gastos ocasionales o periódicos no aparecen cada mes, pero sí con una frecuencia conocida: anual, semestral o trimestral. Aquí están el IBI, los seguros anuales del coche o del hogar, y las reparaciones previsibles como la revisión de la caldera. Su error más común es tratarlos como imprevistos cuando en realidad son perfectamente calculables.
Los gastos discrecionales son los que dependen enteramente de tu voluntad: una cena fuera, una suscripción nueva, una compra de capricho. No son malos por definición, pero marcan el margen real que tienes para decidir.
Algunos ejemplos por tipo, para fijar la diferencia:
- Fijos: alquiler, cuota del préstamo, seguro de vida, gimnasio con permanencia.
- Variables: alimentación, combustible, farmacia, ropa de temporada.
- Ocasionales: IBI, ITV, seguro anual del coche, mantenimiento del hogar.
- Discrecionales: restaurantes, viajes, regalos, compras impulsivas.
Qué categorías de gastos usar: plantilla inicial
No existe una lista universal perfecta. La categorización debe adaptarse a cada persona, y la señal de que algo falla es una categoría “Otros” que crece mes tras mes. Aun así, hay una estructura de partida que funciona para la mayoría.
- Vivienda: alquiler o hipoteca, comunidad, suministros.
- Alimentación: supermercado y compras de comida.
- Transporte: gasolina, transporte público, mantenimiento del vehículo.
- Seguros: hogar, coche, vida, salud.
- Salud: farmacia, consultas médicas, dentista.
- Ocio y restauración: cines, restaurantes, salidas.
- Suscripciones y servicios digitales: streaming, software, membresías.
- Ropa y cuidado personal: vestuario, peluquería, higiene.
- Deudas: préstamos personales, tarjetas de crédito.
- Ahorro e inversión: fondo de emergencia, aportaciones periódicas.
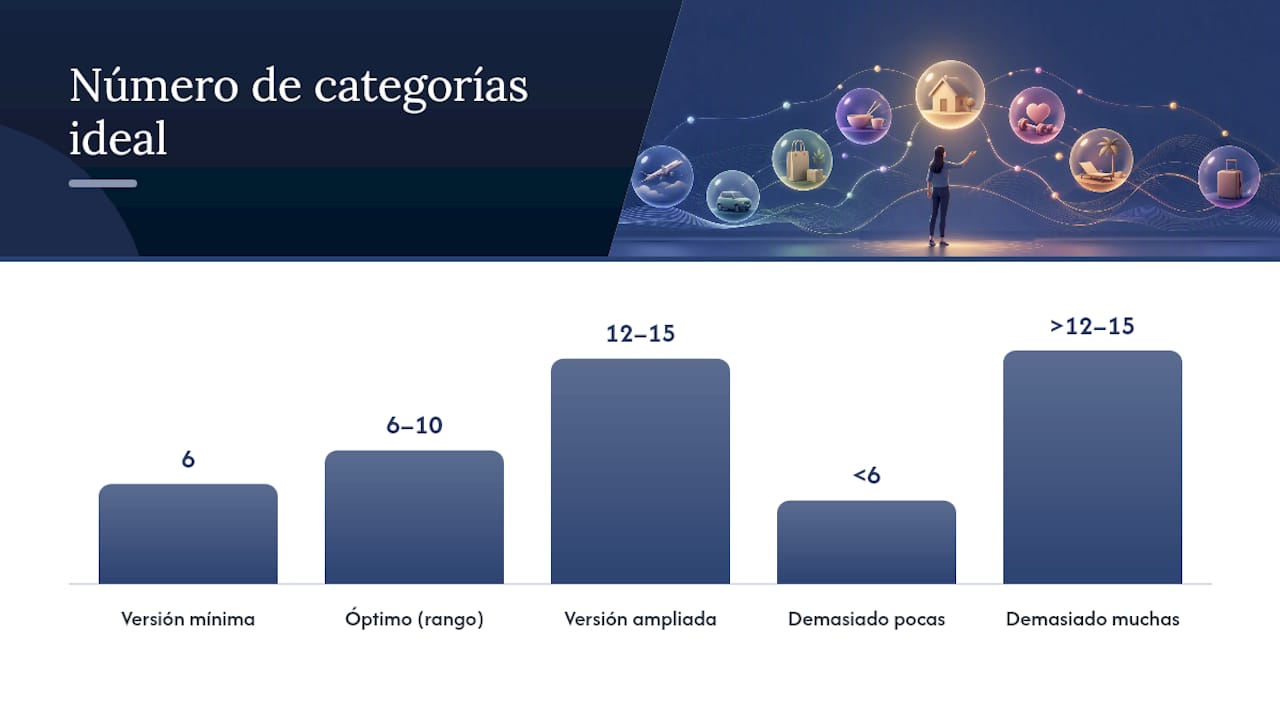
Una versión mínima de 6 categorías (vivienda, alimentación, transporte, ocio, deudas y ahorro) funciona bien para quien empieza y necesita un sistema que no abandone a la primera semana. El número óptimo de categorías para la mayoría de personas se sitúa entre 6 y 10; menos de 6 no da visibilidad suficiente, y superar los 12 o 15 suele convertir el sistema en una carga.
Una versión ampliada de 12 a 15 categorías tiene sentido si gestionas finanzas familiares con hijos, tienes ingresos por varias fuentes o quieres separar gastos de vivienda en sub partidas (hipoteca, comunidad, suministros por separado). También es útil para autónomos que necesitan distinguir gasto personal de gasto profesional.
¿Cómo clasificar los gastos personales en 3 pasos?
Convertir la teoría en hábito exige un proceso simple que se pueda repetir cada mes sin fricción.
-
Recopila los movimientos de los últimos 3 meses. Revisar el extracto bancario de ese periodo permite ver patrones reales en lugar de estimaciones de memoria, y el proceso puede completarse en 10 o 15 minutos. Un diagnóstico basado en datos reales siempre es más fiable que calcular de memoria cuánto se gasta en cada cosa.
-
Asigna cada movimiento a una sola categoría. La regla es estricta: un gasto, una categoría. Si necesitas seguir el coste de un proyecto que atraviesa varias categorías (una reforma, unas vacaciones), usa etiquetas en lugar de crear categorías nuevas. La categoría responde a qué es el gasto; la etiqueta responde a para qué sirve. Esta distinción permite sumar el coste total de un proyecto sin desordenar el presupuesto mensual.
-
Prueba el sistema durante un mes y ajusta. La primera versión de tus categorías casi nunca es la definitiva. Si una categoría queda vacía, fúndela con otra; si otra se llena de partidas heterogéneas, divídela.
Consejo profesional: no intentes crear la lista perfecta antes de empezar. Usa la plantilla de 8 a 10 categorías desde el primer día y deja que los propios datos de tus extractos te digan qué falta o qué sobra al cabo de unas semanas.
Herramientas como una plantilla de presupuesto familiar ayudan a estructurar este primer mes de prueba sin empezar de cero.
Cómo prorratear los gastos periódicos cada mes
Los gastos periódicos son el punto ciego de la mayoría de presupuestos: no aparecen cada mes, así que se olvidan hasta que llegan y desestabilizan las cuentas. La solución es prorratearlos, es decir, reservar una parte cada mes aunque el pago real ocurra una sola vez al año. Prorratear estos pagos reduce el impacto en los meses concretos donde vencen y hace el presupuesto mucho más estable.
La fórmula es sencilla: importe anual dividido entre los meses que faltan hasta el pago, normalmente 12.
- Seguro del coche de 480 € al año → reservar 40 € al mes.
- IBI de 360 € al año → reservar 30 € al mes.
- Revisión anual del hogar de 240 € → reservar 20 € al mes.
Esa cantidad reservada no debería mezclarse con el saldo disponible del mes. Trátala como si ya estuviera gastada.
Cómo detectar gastos invisibles y suscripciones olvidadas
Las suscripciones, comisiones bancarias y pequeñas compras recurrentes son las categorías más fáciles de perder de vista, y suelen acumularse hasta romper el presupuesto si no se controlan de forma explícita.
Para auditarlas, filtra los movimientos de los últimos tres meses por proveedor y ordénalos por importe: cualquier cargo recurrente por debajo de 15 € tiende a pasar desapercibido en la revisión visual normal.
- Revisa mensualmente el listado de suscripciones activas (streaming, apps, membresías).
- Activa alertas de movimiento cuando el banco lo permita para detectar cargos nuevos.
- Si la categoría “Otros” crece cada mes, es una señal clara de que el sistema no informa bien y parte de ese volumen merece su propia categoría específica.
Consejo profesional: crea una categoría dedicada solo a “suscripciones y servicios digitales” desde el primer mes. Es la que más rápido se desborda y la más fácil de vigilar cuando está aislada del resto.
Plantillas, etiquetas y cómo aplicarlo con Netclariq
Aplicar todo lo anterior a mano en una hoja de cálculo funciona, pero exige disciplina que la mayoría abandona a los dos meses. Una plantilla de presupuesto familiar o la regla del 50/30/20 aplicada paso a paso sirven como punto de partida rápido, especialmente si nunca has categorizado gastos antes.
Para el sistema de categorías más etiquetas descrito arriba, conviene apoyarse en algo que registre ambas cosas sin fricción:
- Presupuesto mensual y anual organizado por categorías, con seguimiento de cuánto queda disponible en cada una a lo largo del mes.
- Registro manual o por archivo CSV de cuentas, ingresos y gastos, sin necesidad de conectar el banco.
- Prorrateo automático de gastos anuales, para no tener que recalcular la fórmula cada vez.
- Un simulador de escenarios que muestra el impacto de ajustar una categoría a futuro.
Netclariq organiza el presupuesto por categorías exactamente con esta lógica, y quien prefiere no dar acceso a sus cuentas bancarias puede llevar sus finanzas sin conectar el banco en ningún momento.
Checklist para empezar a controlar tus gastos hoy
Tres pasos bastan para arrancar: revisa los extractos de los últimos tres meses, crea tu lista núcleo de 8 a 10 categorías y programa el prorrateo de los gastos anuales que ya conoces.
A partir de ahí, revisa el sistema una vez al mes para reasignar movimientos mal clasificados y hazle un ajuste más profundo cada trimestre, cuando ya tengas datos suficientes para saber qué categorías sobran o faltan.
Y una regla que conviene repetir: el ahorro no es lo que queda al final del mes, es un gasto fijo más que se reserva al principio, igual que el alquiler.
Lo que casi nadie dice sobre las categorías de gastos
Muy pocas listas de categorías sobreviven intactas más de tres meses, y eso no es un fracaso, es la señal de que el sistema está funcionando de verdad. La categoría perfecta no existe de entrada: se descubre usando datos reales.
Lo único que merece vigilancia constante son dos números: qué porcentaje de tus ingresos absorbe cada categoría frente al 50/30/20, y cuánto pesa “Otros” respecto al resto. Si “Otros” crece, hay una categoría escondida esperando a que la nombres.
Prueba una plantilla durante un mes completo antes de juzgar si el sistema te sirve. Un mes es poco tiempo para el ahorro, pero es suficiente para saber si vas a seguir usando las categorías o si van a acabar abandonadas como tantos propósitos de enero.
— Damian
Organiza tus categorías de gastos sin conectar el banco
Netclariq resuelve el problema que más rompe estos sistemas: la fricción de mantenerlos al día. A diferencia de las apps que exigen conectar tus cuentas por open ranking, aquí registras manualmente o por archivo CSV cada movimiento, y mantienes control total sobre qué información comparte tu banco y cuál se queda fuera.
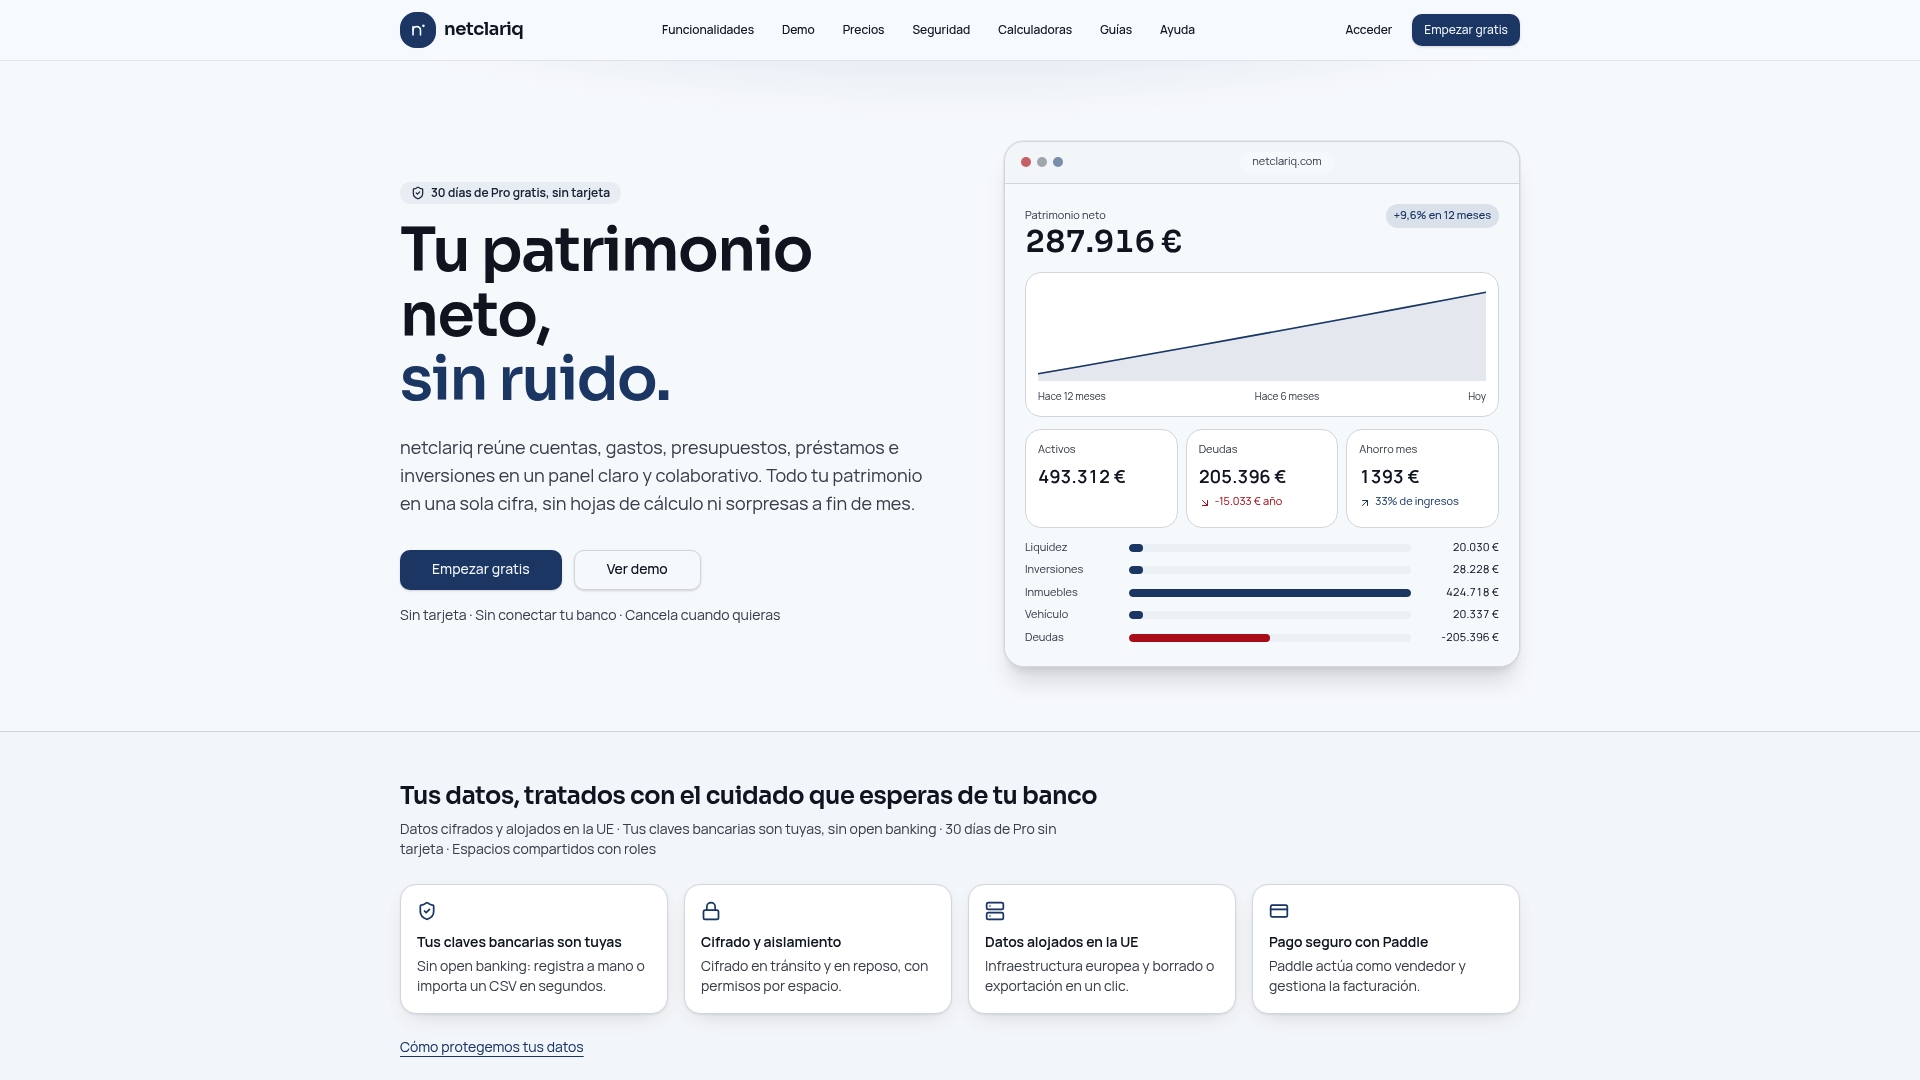
El presupuesto por categorías calcula automáticamente cuánto llevas gastado en cada partida, prorratea los pagos anuales y muestra tu salud financiera en un solo panel, sin depender de conexiones bancarias que muchos usuarios prefieren evitar. El plan Free permite empezar sin coste, y quien necesite fiscalidad avanzada, simulador de escenarios o espacios compartidos con la familia puede probar el plan Pro por 12 € al mes o revisar todas las opciones en la página de precios.
Fuentes
Las cifras sobre la regla 50/30/20, el prorrateo de gastos anuales y el rango de 6 a 10 categorías provienen de las guías financieras citadas a lo largo del artículo.
- Qué es la regla 50/30/20 y cómo aplicarla
- ¿Cuáles son los diferentes tipos de gastos personales?
- Cómo revisar el extracto bancario para gestionar tus gastos
- Cómo organizar gastos personales: regla práctica y plantillas
- Detectar gastos invisibles para evitar deudas
Preguntas frecuentes
¿Cuáles son los 4 tipos de gastos personales?
Los gastos personales se dividen en fijos, variables, ocasionales y discrecionales. Los fijos se repiten cada mes con un importe estable, los variables cambian según el consumo, los ocasionales aparecen de forma periódica y los discrecionales dependen de decisiones personales.
¿Cuántas categorías de gastos son recomendables?
Lo habitual es empezar con entre 8 y 12 categorías. El rango óptimo para la mayoría de personas está entre 6 y 10, ya que superar los 12 o 15 suele hacer el sistema difícil de mantener a largo plazo.
¿Cuáles son ejemplos de gastos fijos habituales?
Los gastos fijos más comunes son el alquiler o la hipoteca, los seguros prorrateados, la cuota del gimnasio con permanencia y los suministros básicos con importe estable. Se distinguen porque no dependen del consumo mensual sino de un compromiso contractual.
¿Qué tipos de presupuesto existen según las categorías de gastos?
Los enfoques más usados son el presupuesto por porcentajes, como la regla 50/30/20, el presupuesto base cero y el presupuesto por categorías fijas ajustadas mes a mes. Herramientas como Netclariq permiten aplicar cualquiera de estos modelos organizando el gasto por categorías y prorrateando los pagos periódicos.
¿Cuánto cuesta usar Netclariq para organizar mis categorías de gastos?
Netclariq ofrece un plan Free y un plan Pro por 12 € al mes o 120 € al año, además de un plan Familiar por 19 € al mes o su equivalente anual Family por 190 €. Los precios exactos están disponibles en la página de precios.