Controlar gastos: el sistema paso a paso que sí se mantiene
Para controlar tus gastos necesitas tres piezas, no diez: un diagnóstico de tus últimos meses, un presupuesto con entre 6 y 10 categorías, y una parte del ahorro automatizada para que no dependa de tu memoria. Con eso visualizas dónde se va el dinero y eliminas fugas como suscripciones olvidadas o comisiones bancarias. Herramientas pueden sostener ese sistema sin pedirte acceso a tus cuentas bancarias.
En resumen:
- Revisar los últimos tres meses de extractos bancarios permite identificar patrones de gasto recurrente y eliminar suscripciones o comisiones ocultas.
- Un presupuesto efectivo se organiza en tres bloques: gastos fijos, variables e invisibles, con una partida fija para el ahorro y gastos anuales prorrateados mes a mes.
- Limitarse a entre 6 y 10 categorías en el control de gastos evita que el sistema se vuelva ineficiente o demasiado complejo, permitiendo mayor claridad.
- Automatizar el ahorro desde el día del ingreso y usar herramientas sin conexión bancaria ayuda a mantener el control de gastos y preservar la privacidad.
- Revisar y ajustar el presupuesto mensualmente en 20-30 minutos evita descontrol y proporciona una visión clara de la situación financiera.
Tabla de contenidos
- Cómo controlar gastos empezando por un diagnóstico real
- Cómo hacer un presupuesto mensual que aguante más de dos semanas
- Qué categorías de gastos usar para detectar fugas de dinero
- ¿Qué método de reparto de ingresos conviene: 50/30/20, 80/20 o base cero?
- Qué buscar en una app para controlar gastos sin ceder tus datos bancarios
- Cómo automatizar el ahorro sin pensar en ello cada mes
- Con qué frecuencia revisar tu presupuesto para que no se descontrole
- Por qué este enfoque funciona mejor que las hojas de cálculo complicadas
- Netclariq: tu presupuesto y tu patrimonio en un solo sitio, sin dar tus claves bancarias
- Fuentes
- Preguntas frecuentes
Cómo controlar gastos empezando por un diagnóstico real
Antes de decidir nada sobre tu presupuesto, necesitas datos, no intuiciones. La mayoría de la gente subestima lo que gasta en dos o tres categorías concretas, y solo lo descubre al mirar los números en frío.
El primer paso consiste en abrir los extractos del banco y de las tarjetas de los últimos meses. Ese periodo no es arbitrario: un solo mes puede estar distorsionado por un gasto puntual (una boda, una reparación del coche), mientras que tres meses muestran el patrón real de gasto y dejan ver qué es recurrente y qué fue excepcional.
- Descarga los movimientos en CSV desde la app del banco o la web, si es posible; casi todos los bancos españoles lo permiten desde el histórico de movimientos.
- Crea una hoja con cinco columnas mínimas: fecha, concepto, categoría tentativa, importe y método de pago.
- Clasifica cada línea aunque sea de forma provisional; ya la afinarás en la sección de categorías.
- Marca los gastos que se repiten mes a mes con el mismo importe o uno muy parecido: ahí suelen esconderse suscripciones y comisiones.
- Anota los picos estacionales (seguros anuales, vuelta al colegio, Navidad) para no confundirlos con gasto habitual.
Si no quieres montar una hoja de cálculo desde cero, una plantilla lista o una herramienta que importe el CSV directamente te ahorra la parte más tediosa. Lo esencial no es la herramienta, sino terminar con una lista clara de en qué se te va el dinero cada mes.
Cómo hacer un presupuesto mensual que aguante más de dos semanas
El error más común no es hacer un presupuesto, es hacerlo tan ajustado que se rompe la primera vez que surge un imprevisto. El presupuesto es, según la mayoría de guías bancarias, la herramienta central para comparar ingresos y gastos y detectar desequilibrios antes de que se conviertan en deuda.
Organiza el presupuesto en tres bloques:
- Gastos fijos: alquiler o hipoteca, seguros, suministros, cuotas de préstamos.
- Gastos variables: comida, transporte, ocio, ropa.
- Gastos invisibles: suscripciones, comisiones bancarias, cargos anuales que se olvidan porque no aparecen todos los meses.
Si en supermercado gastas 380 € de media, ese es tu punto de partida, con margen para ajustar a la baja poco a poco.
El ahorro debe entrar como una partida fija más, no como lo que sobra a final de mes. Si tienes gastos anuales (seguro del coche, IBI, matrícula), divídelos entre 12 y provisiona esa cantidad cada mes en una cuenta aparte; así el mes en que toca pagar no descoloca el resto del presupuesto.
Si prefieres partir de cero cada mes y justificar cada euro, el presupuesto base cero da más control, aunque exige más tiempo al principio. Para la mayoría, una plantilla mensual con las tres categorías anteriores es suficiente para empezar.
Qué categorías de gastos usar para detectar fugas de dinero
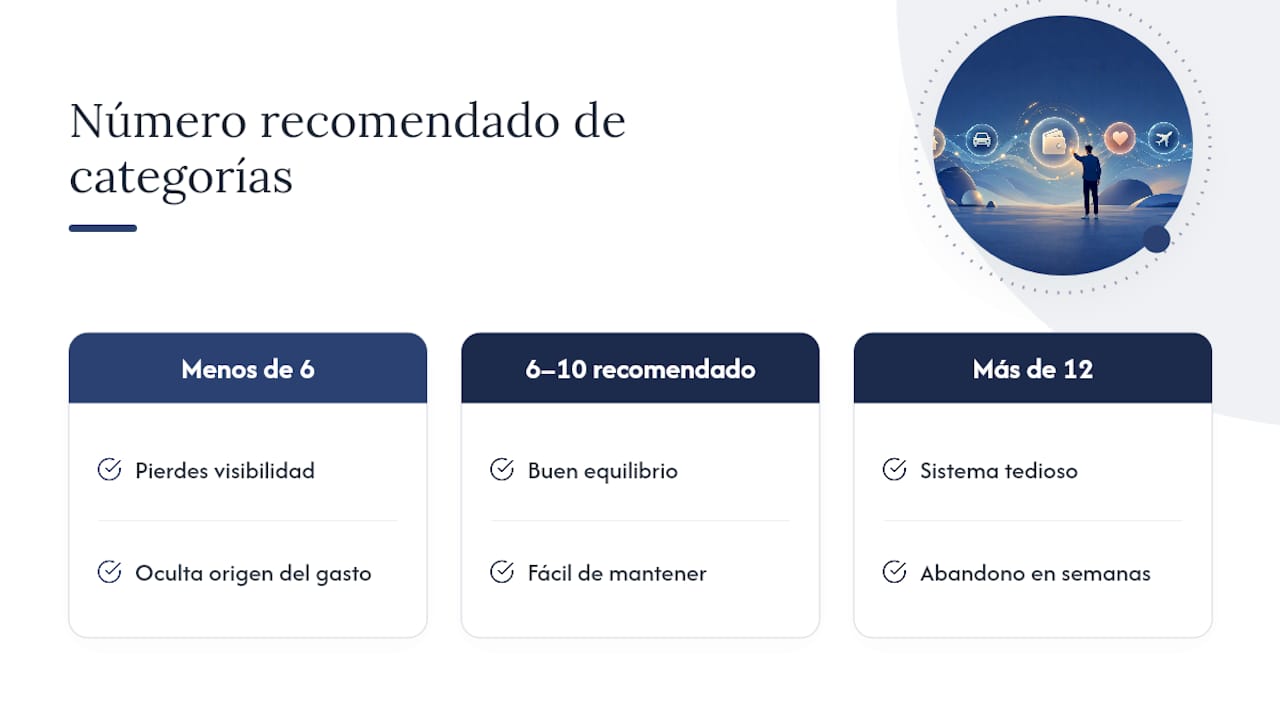
Demasiadas categorías matan el sistema antes de que empiece a funcionar. El rango que mejor funciona para la mayoría de personas es de 6 a 10 categorías: menos y pierdes visibilidad sobre dónde se va el dinero; más de 12 y el sistema se vuelve tan tedioso que se abandona a las pocas semanas.
Separa siempre supermercado de restaurantes, aunque parezcan lo mismo: son decisiones de consumo muy distintas y agruparlas oculta el verdadero peso del ocio en tu presupuesto. Los cargos anuales (seguros, dominios, membresías) mejor prorratearlos mensualmente dentro de su categoría en lugar de dejarlos como un golpe único.
Las categorías «invisibles» son las que más rentabilidad dan por minuto invertido: auditar suscripciones y comisiones suele liberar entre 50 € y 150 € al mes sin tocar tu nivel de vida.
¿Qué método de reparto de ingresos conviene: 50/30/20, 80/20 o base cero?
La regla 50/30/20 (50 % necesidades, 30 % deseos, 20 % ahorro) funciona bien como referencia inicial, pero tiene un punto débil claro en España: en ciudades con alquileres altos, la vivienda sola puede comerse el 40 % o el 50 % del ingreso, rompiendo el esquema antes de empezar.
- 50/30/20: útil si tu vivienda no supera el 30 % de tus ingresos y quieres una guía simple sin complicarte con categorías detalladas.
- 80/20: reserva el 20 % para ahorro y deja el 80 % restante sin dividir en subcategorías; encaja bien con ingresos irregulares, típicos de autónomos, donde clasificar cada euro no compensa el esfuerzo.
- Presupuesto base cero: cada euro tiene un destino asignado antes de empezar el mes; exige más trabajo inicial pero da el control más fino, ideal si tienes un objetivo de ahorro concreto y una fecha límite.
La elección real depende de tres factores: el peso de tu vivienda sobre el ingreso, si tus ingresos son estables o irregulares, y si persigues un objetivo de ahorro concreto o solo quieres orden general. No hay una única respuesta correcta, hay una que encaja con tu situación.
Qué buscar en una app para controlar gastos sin ceder tus datos bancarios
No todas las herramientas resuelven lo mismo, y elegir mal significa abandonar el sistema al mes siguiente. Antes de instalar cualquier aplicación, revisa si ofrece estas funciones:
- Importación por CSV o Excel, para no teclear cada movimiento a mano.
- Categorización editable, no solo automática: los algoritmos fallan con comercios genéricos o pagos mixtos.
- Reglas de gasto y alertas cuando una categoría se acerca a su límite mensual.
- Vista consolidada del patrimonio, no solo del gasto corriente, si quieres entender la foto completa.
La gran decisión de fondo es si conectas tus cuentas por open banking o llevas el registro de forma manual. Conectar el banco ahorra tiempo de introducción de datos, pero implica compartir credenciales con un tercero y depender de que esa conexión no falle. El registro manual o por CSV lleva algo más de disciplina, pero mantiene el control total sobre qué datos compartes y con quién, algo que cada vez más gente en España valora tanto como la comodidad.
Consejo profesional: si te preocupa la privacidad pero no quieres perder la automatización, busca herramientas que permitan importar extractos en CSV de forma periódica; consigues casi la misma velocidad que el open banking sin entregar tus claves bancarias a una aplicación externa.
Cómo automatizar el ahorro sin pensar en ello cada mes
El ahorro que depende de tu fuerza de voluntad falla casi siempre a la primera imprevisto. Automatizarlo desde el primer día es lo que marca la diferencia real.
- Programa una transferencia automática el mismo día que cobras la nómina, antes de que ese dinero llegue a tu cuenta corriente habitual.
- Abre una subcuenta o hucha digital solo para objetivos de ahorro, separada del dinero del día a día.
- Domicilia los gastos fijos para que no dependan de que te acuerdes de pagarlos manualmente.
- Activa el redondeo automático de tus compras con tarjeta, que va a una hucha sin que lo notes en el gasto corriente.
Estas técnicas de preahorro y redondeo funcionan porque eliminan la decisión consciente del proceso: el dinero se aparta antes de que puedas gastarlo.
Con qué frecuencia revisar tu presupuesto para que no se descontrole
Un sistema que exige revisión diaria no sobrevive más de un mes. La revisión mensual de entre 20 y 30 minutos es suficiente para mantener el control sin que se convierta en una obligación pesada.
- Compara lo presupuestado con lo real, categoría por categoría, y anota las desviaciones mayores de un 15 %.
- Revisa si aparecieron domiciliaciones o cargos nuevos que no reconoces a simple vista.
- Ajusta las categorías que llevan dos o tres meses desviándose en la misma dirección; puede que la cifra inicial fuera poco realista.
- Comprueba que la provisión para gastos anuales sigue siendo suficiente según lo que ya se ha acumulado.
Reserva una revisión más profunda cada seis meses, o siempre que cambie tu situación: un cambio de trabajo, una mudanza o un nuevo miembro en la familia obligan a rehacer el presupuesto desde la base, no solo a ajustar cifras.
Por qué este enfoque funciona mejor que las hojas de cálculo complicadas
La mayoría de sistemas de control de gastos fracasan por exceso de ambición, no por falta de disciplina. La automatización del ahorro es la pieza que más diferencia marca a medio plazo, porque convierte una decisión que se toma una vez en un hábito que se repite solo. Herramientas encajan en este enfoque precisamente porque priorizan la visibilidad del patrimonio y el presupuesto sin exigir que conectes tus cuentas bancarias, algo que muchas personas en España empiezan a valorar tanto como la comodidad del open banking.
— Damian
Netclariq: tu presupuesto y tu patrimonio en un solo sitio, sin dar tus claves bancarias
Existen alternativas a las apps que exigen conexión bancaria para controlar tus gastos: se pueden registrar cuentas, presupuesto y categorías a mano o por CSV, manteniendo el control total de qué datos compartes.
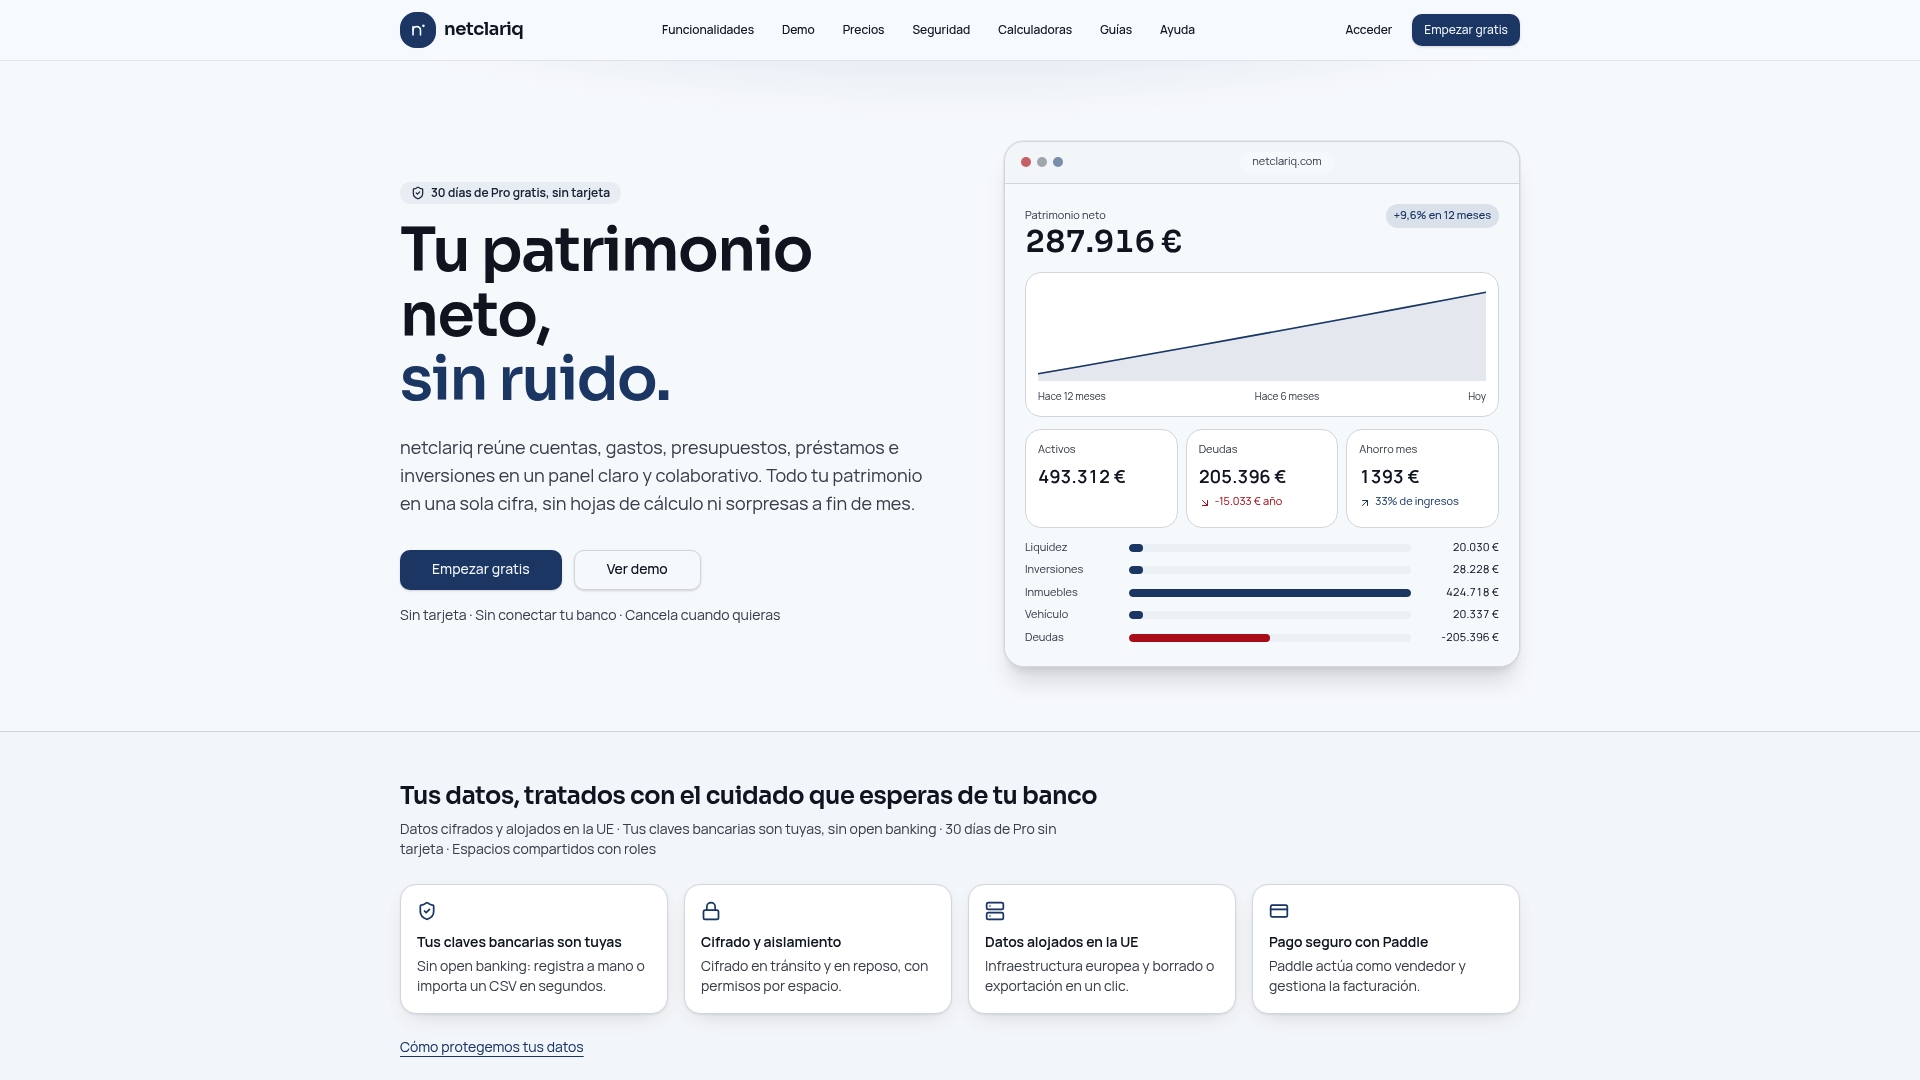
El sistema descrito en este artículo (diagnóstico de tres meses, entre 6 y 10 categorías, revisión mensual corta) se implementa directamente en el módulo de presupuesto mensual y anual por categorías, donde puedes definir tus partidas fijas, variables e invisibles y comparar lo presupuestado con lo real cada mes. A diferencia de una hoja de cálculo suelta, netclariq conecta ese presupuesto con la evolución completa de tu patrimonio, así que no solo ves qué gastaste, sino cómo evoluciona tu situación financiera en conjunto. Si quieres empezar por ver la foto completa antes de meterte en el detalle mensual, la calculadora de patrimonio neto te da ese punto de partida en pocos minutos.
Fuentes
- Cómo Organizar Gastos Personales 2026: Regla 50/30/20 y Plantilla | CuantoDinero
- Ocho técnicas de ahorro para gestionar mejor tu dinero | CaixaBank
- Gestión económica y financiera: Guía para hacer un presupuesto | BBVA
Preguntas frecuentes
¿Cómo puedo aprender a controlar mis gastos desde cero?
Empieza revisando los extractos de los últimos meses para ver tu patrón real de gasto, luego crea un presupuesto con entre 6 y 10 categorías y automatiza una parte del ahorro. Ese sistema básico funciona sin necesidad de conocimientos de contabilidad.
¿Qué es la regla 50/30/20 y cuándo no funciona?
Es un reparto del ingreso neto en 50 % necesidades, 30 % deseos y 20 % ahorro.
¿Cuál es la mejor app gratuita para controlar mis gastos sin dar acceso al banco?
No existe una única «mejor» opción válida para todos, pero busca herramientas que permitan importar movimientos por CSV y registrar cuentas manualmente, como netclariq, en lugar de exigir conexión directa a tu banco.
¿Cuáles son los consejos más efectivos para reducir gastos?
Audita suscripciones y comisiones bancarias olvidadas, prorratea los gastos anuales en cuotas mensuales, automatiza el ahorro el día que cobras, usa efectivo para categorías donde tiendas al gasto impulsivo y revisa el presupuesto cada mes durante 20 o 30 minutos.