Finanzas minimalistas: qué son y cómo aplicarlas paso a paso

Las finanzas minimalistas son un sistema para gastar menos en lo innecesario y concentrar el dinero en lo esencial, de modo que pagues deudas y construyas un fondo de ahorro en menos tiempo. El método se basa en presupuestos simples, seguimiento de gastos y automatización. El primer paso práctico es crear un presupuesto básico esta misma semana.
En resumen:
- Agrupa los gastos en cuatro o cinco categorías y revisa el presupuesto mensualmente; cancela las suscripciones que no uses al menos una vez por semana.
- Mantén un fondo de emergencia líquido, equivalente a entre 3 y 6 meses de gastos esenciales, en una cuenta accesible ante imprevistos.
- Prioriza las deudas con más intereses o presión sobre tu liquidez; calcula el coste total antes de consolidarlas, porque bajar la cuota puede encarecerlas.
- Un ensayo aleatorizado halló que fijar metas y seguir los gastos redujo el consumo y mejoró los saldos financieros más que ofrecer sustitutos baratos.
Tabla de contenidos
- ¿Qué es el minimalismo financiero?
- Beneficios prácticos de aplicar finanzas minimalistas
- Plan paso a paso para adoptar finanzas minimalistas
- Evidencia conductual detrás del minimalismo financiero
- Herramientas sencillas para mantener el sistema
- Prueba netclariq: plantilla y acceso rápido para aplicar el plan
- Preguntas frecuentes
- Fuentes
¿Qué es el minimalismo financiero?
El minimalismo financiero aplica la misma lógica que el minimalismo general (quedarse con lo que aporta valor y eliminar el resto) pero al dinero. No se trata de privarse de todo, sino de reducir la complejidad: menos cuentas, menos suscripciones, menos decisiones de gasto repetidas cada mes. Mientras el minimalismo estético busca espacios despejados, el financiero busca un presupuesto despejado, donde cada euro tiene un destino claro antes de gastarlo.
Los objetivos habituales de quienes adoptan este enfoque son:
- Ahorrar un porcentaje fijo de los ingresos sin tener que pensarlo cada mes.
- Simplificar el número de cuentas, tarjetas y suscripciones activas.
- Priorizar los pagos que importan (deudas, fondo de emergencia) antes que el gasto discrecional.
Beneficios prácticos de aplicar finanzas minimalistas
Simplificar las finanzas tiene efectos medibles más allá del ahorro mensual. Al reducir el número de decisiones de gasto, baja también la fatiga de decisión que lleva a compras impulsivas, y eso se traduce en menos estrés cuando llega el extracto bancario.
- Se ahorra de forma recurrente porque el dinero destinado al ahorro se aparta antes de poder gastarlo.
- Las deudas se pagan más rápido al liberar flujo de caja de gastos superfluos.
- Las decisiones financieras se alinean mejor con prioridades reales en lugar de hábitos de consumo automáticos.
Separar el dinero en cuentas o categorías mentales facilita el autocontrol del gasto, según muestra un estudio internacional sobre contabilidad mental realizado en 21 países. Esto explica por qué un presupuesto con categorías fijas funciona mejor que llevar todo el dinero en una sola cuenta corriente.
Plan paso a paso para adoptar finanzas minimalistas
Convertir la teoría en hábito requiere un orden concreto. Esta secuencia funciona porque cada paso depende del anterior: primero se ve el dinero disponible, después se recorta lo prescindible y por último se protege lo que queda.
- Crea un presupuesto simple y págate a ti primero: aparta un porcentaje fijo del ingreso para ahorro en cuanto cobres, antes de cualquier otro gasto.
- Rastrea los gastos con pocas categorías: anota cada gasto semanalmente en cuatro o cinco grupos (vivienda, alimentación, transporte, ocio y ahorro) en vez de usar decenas de etiquetas.
- Detecta y elimina gastos hormiga: revisa suscripciones y cargos recurrentes del último trimestre y cancela los que no uses al menos una vez por semana.
- Prioriza las deudas por su efecto en el flujo de caja: paga primero las que tienen el tipo de interés más alto o las que más presionan tu liquidez mensual.
- Construye un fondo de emergencia líquido: mantenlo en una cuenta a la vista o de ahorro accesible, no en productos que penalicen el reembolso.
- Automatiza transferencias y revisa el sistema cada mes: programa el ahorro y el pago de deudas, y dedica diez minutos mensuales a comprobar que el plan sigue ajustado.
Un fondo de emergencia bien dimensionado cubre entre 3 y 6 meses de gastos esenciales y debe mantenerse en instrumentos líquidos para poder usarse de inmediato cuando surja un imprevisto. Antes de plantearte consolidar deudas para simplificar pagos, conviene calcular el coste total de la operación, porque alargar el plazo puede aumentar el coste total aunque la cuota mensual baje.
Consejo profesional: revisa tus categorías de gasto una vez al mes, no a diario; el minimalismo también se aplica a la frecuencia con la que miras tus números.

Evidencia conductual detrás del minimalismo financiero

Las prácticas anteriores no son solo sentido común: tienen respaldo en estudios de comportamiento financiero. La contabilidad mental (la tendencia a tratar el dinero de forma distinta según de dónde venga o para qué lo destinemos) es un fenómeno documentado y replicable en distintos países, lo que explica por qué separar el dinero en categorías o subcuentas ayuda a controlar el gasto. Un trabajo del NBER muestra incluso que recibir un nuevo método de pago puede crear una cuenta mental nueva y disparar temporalmente el gasto en esa tarjeta sin que suba la deuda total, lo que subraya cuánto importa la estructura de nuestros medios de pago.
Un ensayo aleatorizado reciente comparó intervenciones de fijación de metas y seguimiento de gastos frente a intervenciones centradas solo en sustituir hábitos de consumo.
Las intervenciones que combinan fijación de metas con seguimiento de gastos redujeron el consumo y mejoraron los balances frente al grupo de control, superando a las que solo ofrecían alternativas de menor coste.
Esto confirma algo práctico: medir y fijar metas funciona mejor que simplemente intentar gastar menos sin un sistema de seguimiento.
Herramientas sencillas para mantener el sistema
Un plan minimalista solo se sostiene si el sistema para registrarlo es igual de simple. Al elegir una herramienta conviene fijarse en tres criterios: que proteja tu privacidad, que permita registro manual o por CSV sin depender de conexiones bancarias, y que ofrezca visualizaciones claras sin saturar de datos.
- Privacidad: una app que no exija acceso a tus cuentas bancarias reduce el riesgo de exposición de datos sensibles.
- Registro flexible: poder introducir cuentas, activos y deudas a mano o importarlos por CSV encaja con el espíritu de control manual del minimalismo.
- Visualización simple: un panel único que muestre patrimonio neto y presupuesto evita tener que consultar varias apps distintas.
Trabajamos con este enfoque en netclariq: registramos manualmente cuentas, activos y deudas en un solo panel, sin requerir acceso bancario, lo que mantiene la privacidad total de tus datos mientras ves con claridad tu patrimonio y tu presupuesto en el mismo lugar.
Prueba netclariq: plantilla y acceso rápido para aplicar el plan
Si prefieres empezar hoy mismo sin conectar tus cuentas bancarias, ofrecemos exactamente eso: un panel donde registras a mano cuentas, deudas e inversiones y obtienes una visión clara de tu patrimonio neto, sin depender de open banking.
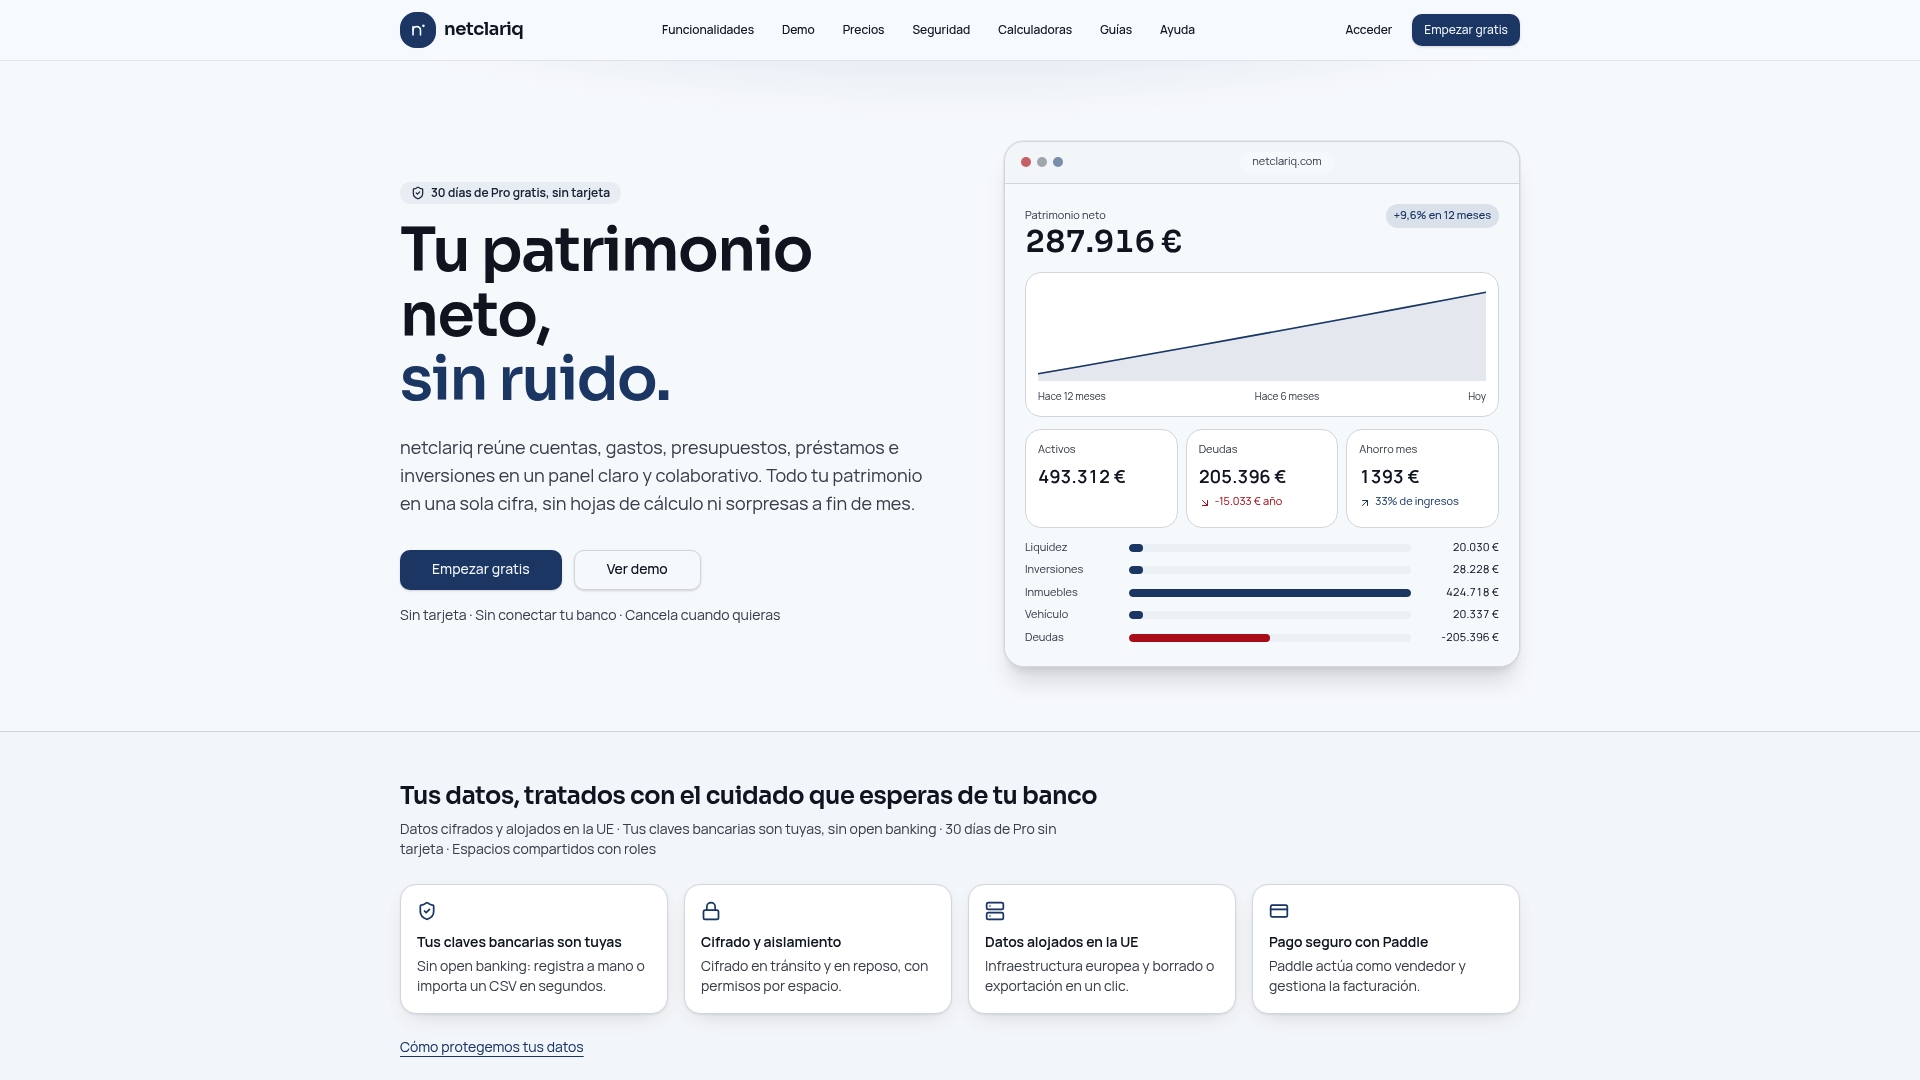
Puedes probar el plan gratuito o suscribirte a un plan para acceder a funciones de presupuesto y optimización fiscal. Para arrancar hoy, consulta nuestra guía haz tu presupuesto en 1 hora y empieza a aplicar el sistema sin conectar ni una sola cuenta.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué es el estilo de vida minimalista?
Es una forma de vida que busca quedarse solo con lo que aporta valor real, reduciendo posesiones, compromisos y gastos superfluos. Aplicado al dinero, se traduce en menos cuentas, menos suscripciones y un presupuesto más simple de seguir.
¿Qué son las finanzas en palabras simples?
Las finanzas son la gestión del dinero que entra y sale de tu vida: cuánto ganas, cuánto gastas, cuánto ahorras y cómo lo proteges. Organizarlas bien significa saber en todo momento cuánto tienes y a dónde va cada euro.
¿Qué es el minimalismo financiero?
Es la aplicación del principio minimalista al dinero: simplificar cuentas, presupuestos y hábitos de gasto para centrarse en lo esencial. Incluye presupuestos simples, seguimiento de gastos y priorización de deudas y ahorro frente al consumo discrecional.
¿Cómo empiezo con un presupuesto minimalista si nunca he llevado uno?
Empieza con pocas categorías (vivienda, alimentación, transporte, ocio y ahorro) y aparta primero el porcentaje destinado al ahorro antes de gastar el resto. Revisa el resultado una vez al mes en lugar de controlarlo a diario, que es justamente el enfoque que facilitamos desde el panel de netclariq.
Fuentes
- Fondo de emergencia: qué es, cuánto necesitas y cómo construirlo
- The robustness of mental accounting across 21 countries
- Model-based control predicts financial behaviour change: a randomised behavioural trial of habit substitution and goal-setting assessed using computational phenotyping
- Does mental accounting matter for total consumption expenditures? (NBER working paper)