Gastos fijos vs variables: cómo clasificarlos y priorizarlos
Los gastos fijos son pagos recurrentes de importe estable, como el alquiler o el seguro del coche. La acción inmediata es simple: registra todos tus ingresos y gastos, marca qué partidas son imprescindibles y automatiza un ahorro mensual, incluido un fondo de emergencia.
En resumen:
- La diferenciación entre gastos fijos y variables ayuda a reaccionar rápidamente ante una bajada de ingresos, priorizando recortes en partidas discrecionales.
- Clasificar los gastos según la matriz 2×2 permite definir límites claros en cada categoría y prever pagos no mensuales mediante prorrateo.
- Llevar un registro detallado de todos los gastos y ajustar el presupuesto mensualmente evita desviaciones y facilita la creación de un fondo de emergencia de tres a seis meses.
- Automatizar el ahorro mensual y revisar tarifas y contratos anualmente optimiza la gestión financiera sin necesidad de conectar cuentas bancarias.
- Usar herramientas manuales o plataformas como netclariq protege la privacidad y ayuda a organizar y controlar mejor los gastos en categorías fijas y variables.
Tabla de contenidos
- Diferencia entre gastos fijos y variables: definición y ejemplos
- Por qué diferenciar fijos y variables protege tu economía
- Cómo clasificar tus gastos con la matriz 2×2
- Pasos para elaborar un presupuesto con fijos y variables
- Estrategias para controlar variables y crear un fondo de emergencia
- Cómo aplicar todo esto sin conectar tus cuentas bancarias
- Tres pasos para empezar hoy mismo
- Lo que casi nadie hace bien al clasificar sus gastos
- Organiza tu presupuesto sin ceder tus datos bancarios
- Fuentes
- Preguntas frecuentes
Diferencia entre gastos fijos y variables: definición y ejemplos
Un gasto fijo se repite con la misma periodicidad y, casi siempre, con el mismo importe: no depende de cuánto consumas ese mes. Un gasto variable fluctúa según tu consumo o tus decisiones diarias, aunque algunas partidas variables sean tan necesarias como las fijas.
Finanzas para Todos propone ir más allá de la etiqueta «fijo o variable» y clasificar el presupuesto en cuatro grupos: fijos obligatorios, variables necesarios, discrecionales y ahorro.
Ejemplos habituales de gastos fijos:
- Hipoteca o alquiler de la vivienda.
- Seguros (hogar, coche, vida).
- Cuota de un préstamo personal.
- Suscripciones y cuotas de gimnasio.
Ejemplos habituales de gastos variables:
- Alimentación y compra semanal.
- Luz, agua y gas según consumo.
- Ocio, restaurantes y compras impulsivas.
- Reparaciones puntuales del hogar o del coche.
Hay partidas híbridas: una suscripción es fija en importe pero discrecional en necesidad; la factura de la luz es variable pero imprescindible. Esa doble mirada, periodicidad y prioridad, es la que de verdad ayuda a decidir qué recortar primero.
Por qué diferenciar fijos y variables protege tu economía
Saber qué gasto es fijo y cuál variable te permite reaccionar rápido si bajan los ingresos: recortas primero lo discrecional, no lo necesario. Andrés Moreno y Elisa Chuliá, citados por BBVA, insisten en que la frontera entre necesario y prescindible es personal, pero recomiendan blindar siempre vivienda, alimentación y salud.
Esta distinción también sostiene la construcción de un fondo de emergencia: si conoces tu gasto fijo mensual mínimo, sabes exactamente cuánto necesitas ahorrar para aguantar un imprevisto. Y no es un ejercicio teórico. El gasto medio por hogar alcanzó los 35.101 € en 2025, con un repunte especial en vivienda y suministros, justo las partidas que conviene vigilar de cerca cada mes.
Cómo clasificar tus gastos con la matriz 2×2
La forma más útil de ordenar un presupuesto no es preguntarse solo «¿es fijo o variable?», sino cruzar dos ejes: previsibilidad y prioridad. Esa combinación da cuatro casillas prácticas:
- Fijos obligatorios: hipoteca, seguros básicos, suministros mínimos. Se pagan siempre, sin negociación posible a corto plazo.
- Fijos discrecionales: gimnasio, streaming, cuotas de clubes. Se repiten cada mes, pero puedes cancelarlos.
- Variables necesarios: comida, farmacia, transporte al trabajo. Fluctúan, pero no puedes eliminarlos.
- Variables discrecionales: ocio, ropa, restaurantes. Son los primeros candidatos a recortar en un mes ajustado.
El truco está en los pagos que no llegan cada mes: seguros anuales, impuestos trimestrales o vacaciones. Prorratearlos significa dividir el importe anual entre doce y reservar esa cantidad mensualmente, para que una factura grande no descoloque tu presupuesto.
Checklist rápido para aplicar la matriz:
- Lista cada gasto del último trimestre, sin excepciones.
- Marca su periodicidad real (mensual, trimestral, anual).
- Asigna cada uno a una de las cuatro casillas.
- Calcula la cuota mensual prorrateada de los pagos no mensuales.
Pasos para elaborar un presupuesto con fijos y variables
Un presupuesto funcional se construye en capas, no de golpe. Estos son los pasos que marcan la diferencia:
- Registra todo, ingresos y gastos, incluidos los pequeños pagos ocasionales que suelen escaparse del control mensual.
- Asigna periodicidad a cada partida: diaria, semanal, mensual, trimestral o anual, siguiendo el modelo que propone Finanzas para Todos.
- Prorratea los pagos anuales o trimestrales dividiéndolos en cuotas mensuales reservadas aparte.
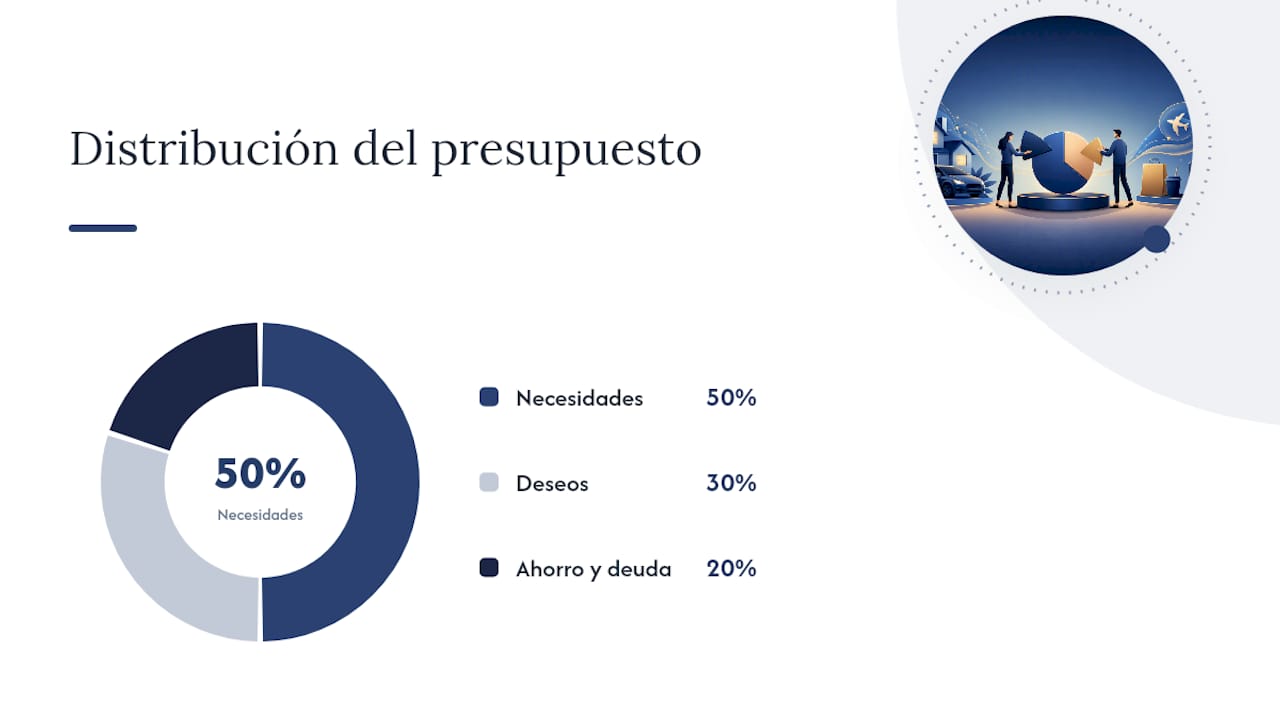
- Fija límites para cada categoría variable. La regla 50/30/20 es un punto de partida razonable: 50 % a necesidades, 30 % a deseos, 20 % a ahorro y deuda.
- Revisa cada mes las desviaciones reales frente al límite fijado y ajusta si algo no cuadra.
Consejo profesional: No fijes límites arbitrarios el primer mes. Observa tu gasto real durante cuatro o cinco semanas antes de poner cifras, o acabarás incumpliendo un presupuesto que nunca reflejó tu vida real.
Una plantilla de presupuesto familiar ayuda a mantener este proceso ordenado mes a mes, sobre todo cuando conviven varios ingresos y gastos compartidos en el hogar.
Estrategias para controlar variables y crear un fondo de emergencia
Los llamados gastos hormiga (el café diario, una suscripción olvidada) solo se detectan registrando el gasto durante varios meses seguidos, tal como recomienda el Banco de España. Sin ese registro previo, cualquier límite que pongas será una estimación a ciegas.
Cuatro tácticas funcionan especialmente bien:
- Compara tarifas de luz, gas y seguros al menos una vez al año.
- Renegocia contratos de telefonía o suministros cuando venza la permanencia.
- Pon un límite mensual a cada categoría variable y revisa alertas de desviación.
- Automatiza el ahorro como si fuera una factura fija más, no como lo que sobra a fin de mes.
Sobre el fondo de emergencia, el criterio es claro: debe cubrir entre tres y seis meses de gastos esenciales y mantenerse en una cuenta separada del dinero para vacaciones o caprichos. Mezclarlo con otros ahorros es la forma más rápida de gastárselo sin darte cuenta.
Cómo aplicar todo esto sin conectar tus cuentas bancarias
Clasificar y prorratear gastos a mano es posible, pero una herramienta de presupuesto por categorías ahorra tiempo y errores. Existen herramientas que permiten registrar cuentas y gastos manualmente o por CSV, sin conexión a open banking, y organizan cada partida en categorías fijas y variables con seguimiento de desviaciones mes a mes.
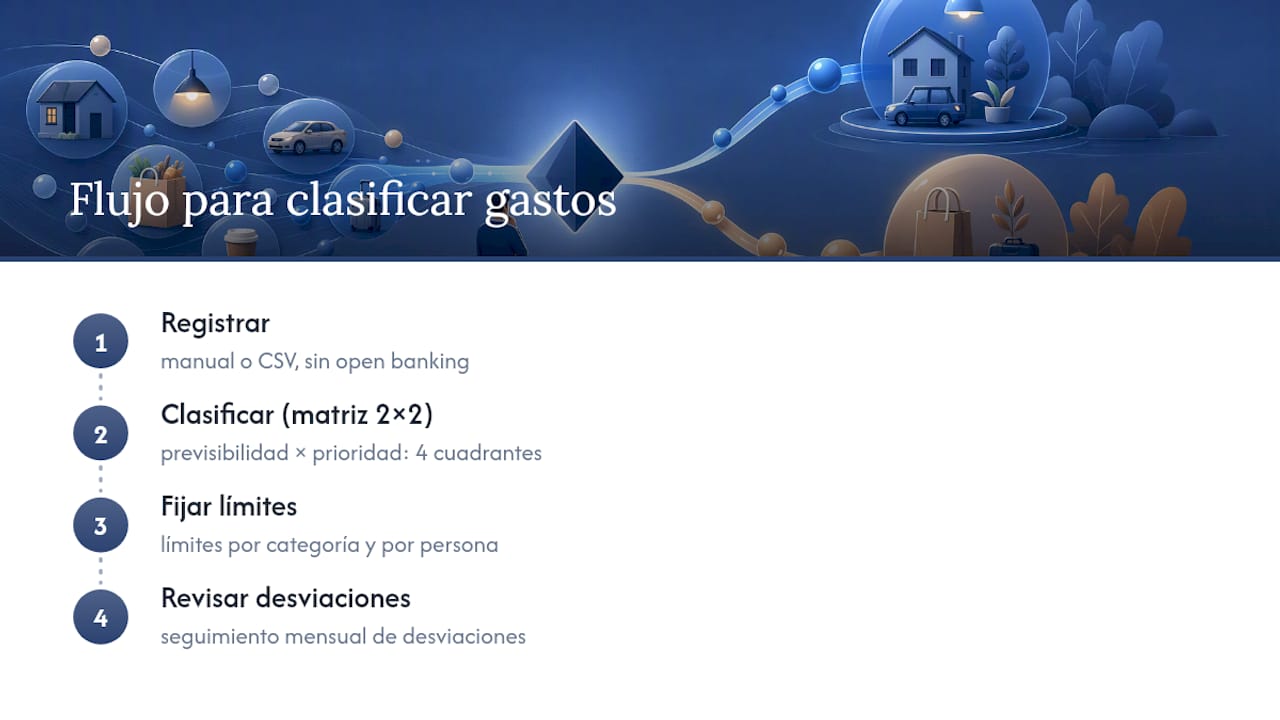
El flujo lógico es siempre el mismo: primero registras, después clasificas con la matriz 2×2, luego fijas límites por categoría y por último revisas desviaciones cada mes. Las plantillas de presupuesto familiar facilitan repartir roles cuando varias personas del hogar comparten gastos y cuentas.
Tres pasos para empezar hoy mismo
Primero, registra todos tus ingresos y gastos de esta semana, sin dejar fuera los pequeños pagos ocasionales. Segundo, clasifica cada partida con la matriz de previsibilidad y prioridad, y prorratea los pagos que no llegan cada mes. Tercero, automatiza un ahorro mensual fijo, revisa las desviaciones el mes siguiente y ajusta los límites según lo que de verdad hayas gastado.
Lo que casi nadie hace bien al clasificar sus gastos
El error más común no es confundir fijo con variable, sino olvidar los gastos ocasionales: la ITV, el regalo de cumpleaños, la reparación imprevista. Esas partidas rara vez entran en el presupuesto mensual y luego descuadran todo el trimestre.
En hogares con ingresos irregulares, como los de muchos autónomos, el orden de prioridad cambia: primero fijos obligatorios y variables necesarios, después el fondo de emergencia, y solo al final las categorías discrecionales. Adaptar el método al ritmo real de ingresos importa más que seguir una regla rígida al pie de la letra.
— Damian
Organiza tu presupuesto sin ceder tus datos bancarios
netclariq es la alternativa a conectar tus cuentas por open banking cuando lo que buscas es control, no exposición: registras manualmente o por CSV, sin dar acceso bancario a terceros, y mantienes la privacidad total de tu información financiera.
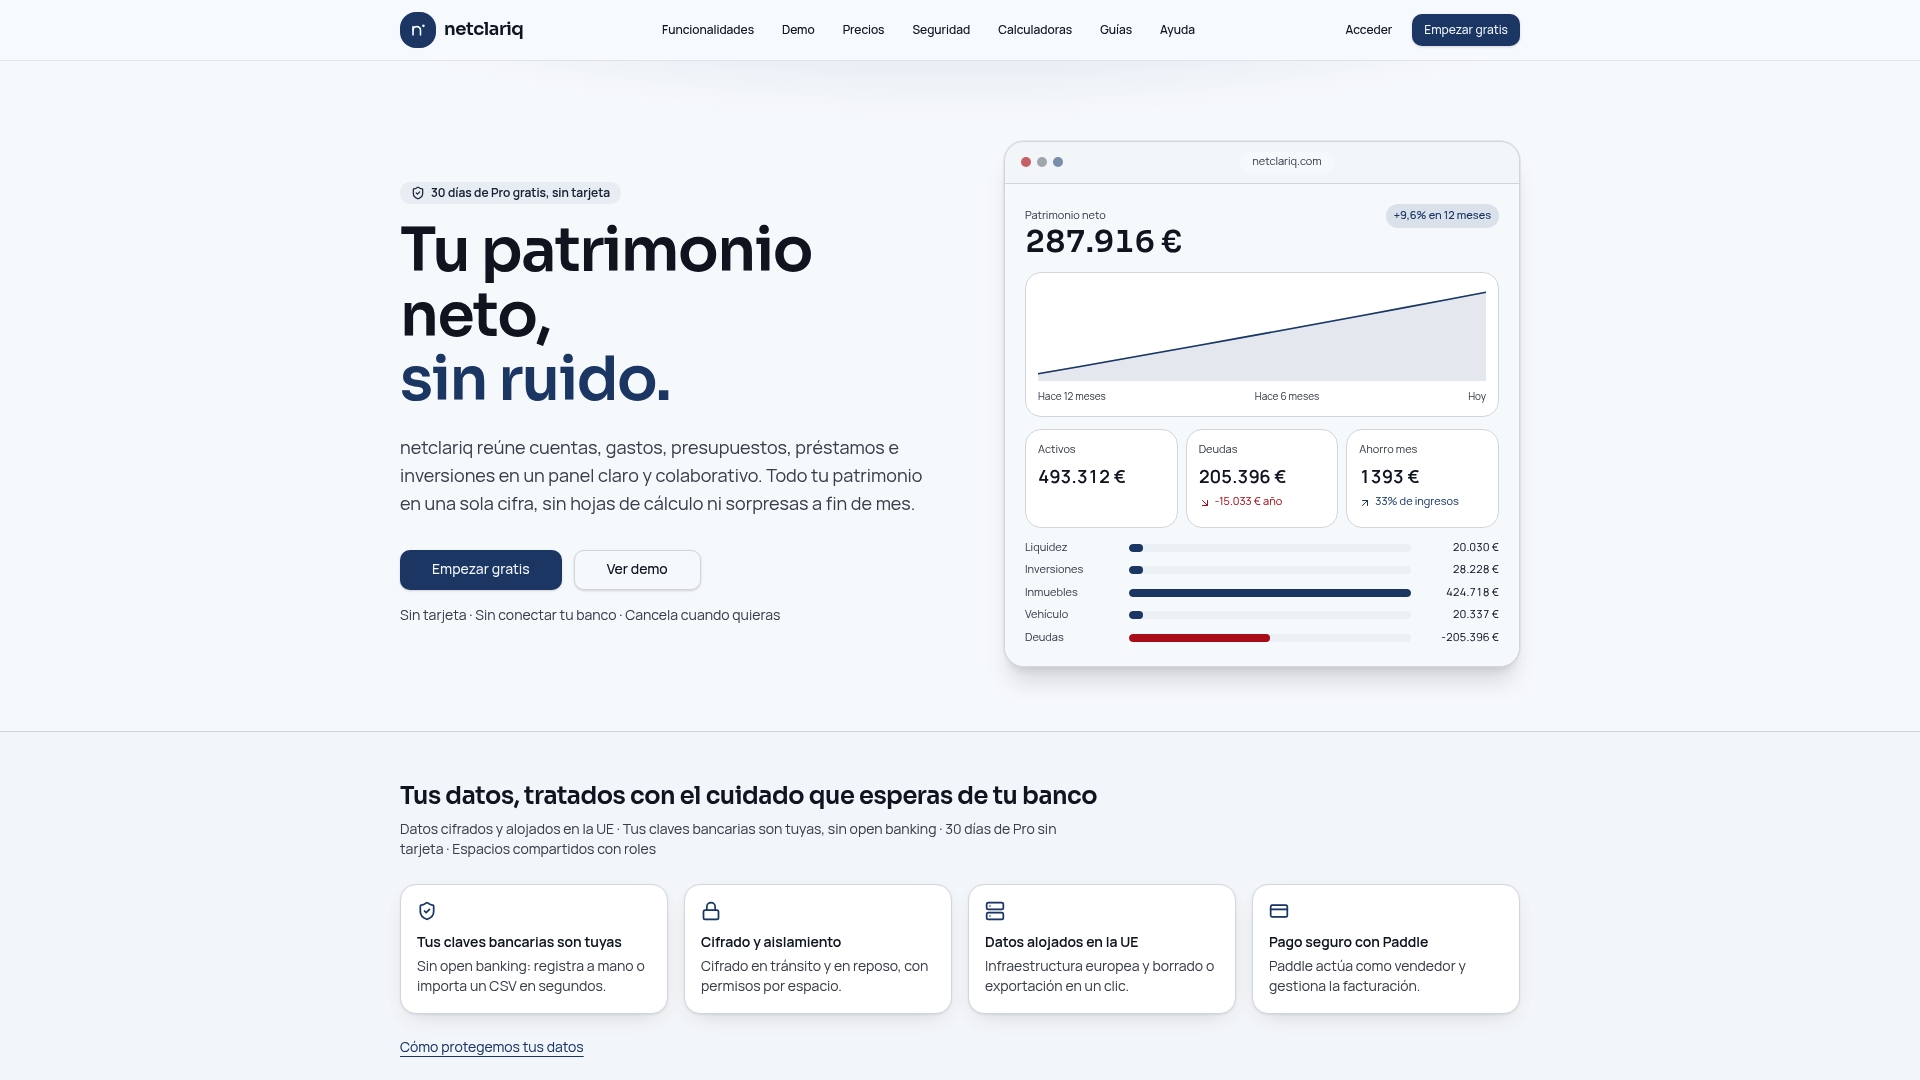
La plataforma organiza gastos fijos y variables por categorías, prorratea pagos anuales y muestra desviaciones frente al límite que has fijado, todo en un panel que también calcula tu patrimonio neto en tiempo real. Si ya tienes tu lista de gastos clasificada con la matriz 2×2, el siguiente paso lógico es llevarla a un sistema que la mantenga ordenada mes tras mes. Prueba el plan Pro gratis durante 30 días y comprueba cómo queda tu presupuesto una vez organizado en netclariq.
Fuentes
Para profundizar en presupuesto personal y clasificación de gastos, Finanzas para Todos ofrece guías y una herramienta de presupuestador gratuita. El Banco de España publica consejos prácticos sobre ahorro y revisión periódica de gastos. El INE recoge cada año los datos oficiales de gasto medio por hogar en su Encuesta de Presupuestos Familiares.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
- ¿Cómo elaborar un presupuesto? - Finanzas para todos
- Gastos fijos y variables, ¿en qué consisten y cómo se diferencian? - BBVA
- INE — Encuesta de Presupuestos Familiares (EPF) 2025
Preguntas frecuentes
¿Qué son los gastos variables y qué ejemplos hay?
Son pagos que cambian de importe según tu consumo o tus decisiones, como la comida, la luz o el ocio. A diferencia de los fijos, no siempre puedes anticipar la cifra exacta de un mes para otro.
¿Cuáles son 5 ejemplos de gastos fijos y variables?
Como gastos fijos: alquiler, seguro del coche, cuota de un préstamo, suscripción de streaming y cuota de gimnasio. Como variables: alimentación, factura de la luz, transporte, ocio y reparaciones puntuales.
¿Cuál es la diferencia entre gastos generales variables y fijos?
Los gastos fijos mantienen el mismo importe y periodicidad mes a mes, mientras que los variables fluctúan según el consumo real. Finanzas para Todos añade una tercera capa útil: separar también lo necesario de lo discrecional dentro de cada tipo.
¿Cuáles son los cuatro tipos de gastos en un presupuesto?
La clasificación más operativa cruza fijos y variables con necesario y discrecional: fijos obligatorios, fijos discrecionales, variables necesarios y variables discrecionales. Esta matriz ayuda a decidir qué recortar primero si bajan los ingresos.
¿Cómo sé si un gasto variable es realmente necesario?
Depende del hogar: alimentación y salud casi siempre son variables necesarios, mientras que ocio y compras impulsivas son discrecionales, según señala BBVA. Algunas herramientas permiten etiquetar cada categoría y comprobar, con datos reales de varios meses, si el gasto se sostiene o conviene ajustarlo.