Cuánto pagas en impuestos por dividendos en España en 2026
Los dividendos tributan dentro de la base del ahorro y, en 2026, lo hacen con tramos progresivos que varían desde un porcentaje leve hasta uno más alto, según el volumen total de rentas del ahorro. La entidad pagadora aplica de entrada una retención a cuenta del 19 %, que luego se ajusta en la declaración de la renta. Si los dividendos proceden del extranjero, hay que declarar el importe bruto y aplicar, cuando corresponda, la deducción por doble imposición internacional para no pagar dos veces por el mismo cobro.
En resumen:
- Los dividendos en 2026 se prorratean en tramos progresivos que comienzan en el 19 %, subiendo según el volumen total de rentas del ahorro.
- La retención española sobre dividendos es del 19 % desde el primer euro, y debe compararse con las retenciones en origen para aplicar correctamente la deducción por doble imposición internacional.
- Los dividendos extranjeros se declaran en su importe bruto, permitiendo recuperar la retención en origen mediante la deducción, siempre que se documenten correctamente.
- La elección entre recibir acciones, derechos o efectivo afecta el momento de tributación, siendo la venta de derechos la opción con tributación inmediata y recepción de acciones la que más se aplaza.
- Mantener registros precisos de cobros, retenciones y comisiones desde el momento ayuda a evitar errores en la declaración y facilita el uso de herramientas como netclariq para centralizar datos.
Tabla de contenidos
- Tipos y tramos que afectan a la base del ahorro en 2026
- Retenciones a cuenta: cómo funcionan y cuándo se aplican
- Dividendos extranjeros y la deducción por doble imposición internacional
- Dividendos en acciones: qué pasa con el scrip dividend
- Cómo declarar los dividendos en el IRPF: casillas y documentación
- Gastos deducibles, compensación de pérdidas y la regla FIFO
- Errores frecuentes y checklist antes de presentar la Renta
- Cómo centraliza netclariq el registro de dividendos y retenciones
- Un registro sencillo evita sorpresas en la declaración
- Empieza a organizar tus dividendos antes de la próxima campaña
- Fuentes
- Preguntas frecuentes
Tipos y tramos que afectan a la base del ahorro en 2026
Los dividendos no tributan por un tipo fijo. Se suman a las plusvalías por venta de acciones, a los intereses de cuentas y depósitos, y a otros rendimientos del capital mobiliario, formando la base del ahorro. Sobre esa cifra total se aplican tramos progresivos.
Consejo profesional: si has vendido acciones con ganancias este año, súmalas mentalmente a tus dividendos antes de cerrar el ejercicio. Puede que el conjunto te empuje a un tramo superior sin que lo esperes.
Los tramos vigentes en 2026, según recoge la guía de fiscalidad de acciones de la CNMV, son estos:
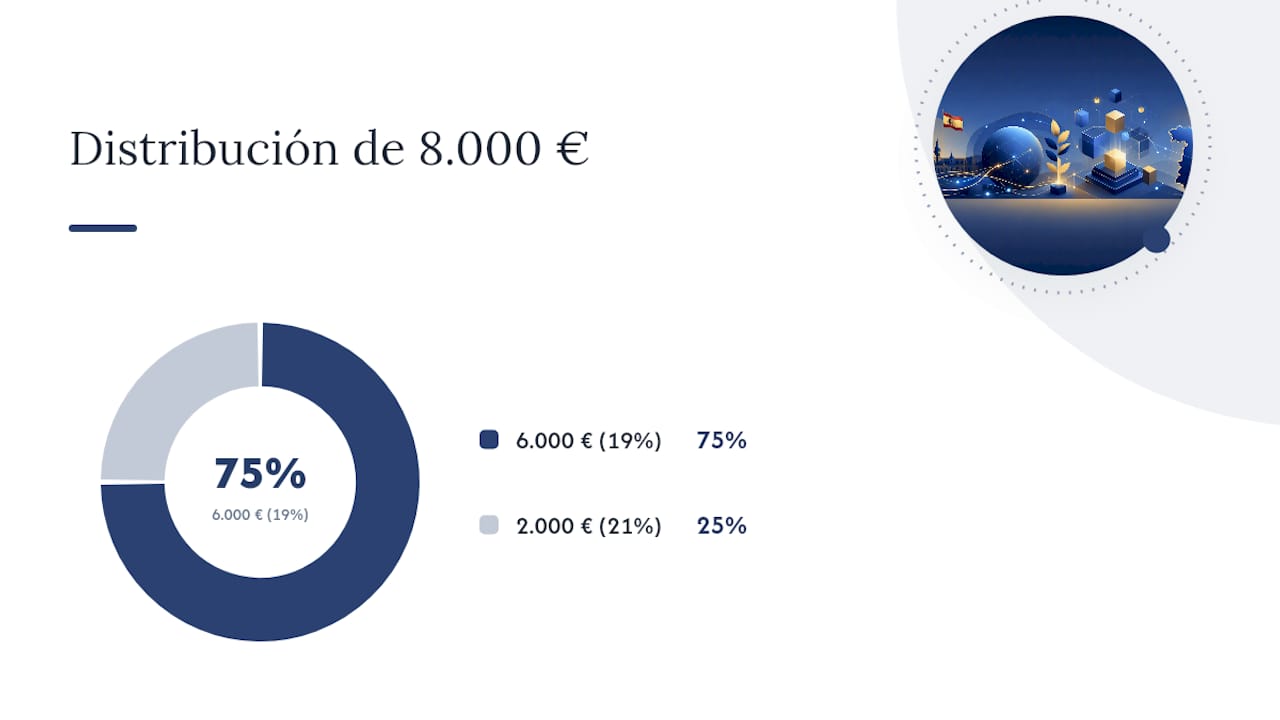
Un ejemplo aclara cómo funciona la progresividad. Si en un año cobras 8.000 € en dividendos y no tienes otras rentas del ahorro, los primeros 6.000 € tributan al 19 % y los 2.000 € restantes al 21 %. No se aplica el tipo más alto a todo el importe, sino solo al tramo que lo supera.
Hay una excepción territorial relevante: en los territorios forales del País Vasco (Álava, Bizkaia y Gipuzkoa) se mantiene una exención propia para dividendos que no existe en el régimen común, por lo que conviene revisar la normativa foral específica antes de dar por buena cualquier cifra genérica. Navarra también cuenta con reglas propias en algunos ejercicios. Para el resto del territorio, los tramos anteriores son los que rigen la declaración.
Retenciones a cuenta: cómo funcionan y cuándo se aplican
La retención sobre dividendos es del 19 % desde el primer euro cobrado, y se aplica con independencia del tramo final que te corresponda. Esta retención tiene carácter de pago a cuenta: no es el impuesto definitivo, sino un anticipo que Hacienda descuenta luego de la cuota que realmente te corresponde según tus tramos.
Cuando una entidad española paga el dividendo, la retención se practica automáticamente y aparece reflejada en el certificado que emite el banco o el bróker. El problema aparece con los intermediarios extranjeros: muchos brokers de fuera de España no practican ninguna retención española, porque no están obligados a hacerlo. Esto no te libera de tributar. Simplemente traslada la responsabilidad de calcular y declarar correctamente el importe a ti mismo.
Los datos que necesitas reunir antes de presentar la declaración son:
- El certificado de retenciones que emite cada entidad pagadora nacional.
- El desglose de cobros brutos si el bróker es extranjero y no retiene en España.
- El justificante de cualquier retención practicada en origen, si el dividendo viene de fuera.
- El resumen anual de rendimientos del capital mobiliario, cuando la entidad lo facilite.
Consejo profesional: si usas varios brokers, guarda cada certificado en el momento en que lo recibes. Buscarlos todos en abril, cuando ya toca declarar, es la razón número uno por la que la gente comete errores en esta casilla.
Dividendos extranjeros y la deducción por doble imposición internacional
Los dividendos que llegan desde fuera de España se declaran siempre por su importe bruto, antes de cualquier retención practicada en el país de origen. Declarar el neto es uno de los errores más comunes y hace que pierdas la posibilidad de aplicar la deducción que te corresponde.
La deducción por doble imposición internacional, regulada en el artículo 80 de la Ley del IRPF, permite recuperar el impuesto ya pagado en el extranjero, dentro de ciertos límites. Hacienda calcula la deducción tomando el menor de dos importes: lo efectivamente retenido en el país de origen, o la cuota que te correspondería pagar en España por esa misma renta. La deducción nunca puede superar ese segundo límite, aunque en origen te hayan retenido más.
Los pasos prácticos para aplicarla correctamente son:
- Localiza el certificado de retención extranjera. Si inviertes en acciones estadounidenses a través de un bróker que gestiona el formulario W-8BEN, la retención habitual baja del 30 % al 15 % gracias al convenio entre España y Estados Unidos.
- Anota el importe bruto del dividendo, sin restar la retención extranjera.
- Calcula la cuota española que correspondería a ese dividendo según tu tramo de la base del ahorro.
- Compara ambos importes y aplica como deducción el menor de los dos.
- Consigna la deducción en la casilla correspondiente del Modelo 100, dentro del apartado de deducciones por doble imposición internacional.
Si tienes acciones depositadas en una entidad española que actúa de intermediaria, esa entidad suele estar obligada a retener sobre el dividendo extranjero neto que recibe, lo que en la práctica facilita después el cálculo de la deducción en España. Cuando el bróker es extranjero y no interviene ninguna entidad española, el trabajo de documentar y calcular recae enteramente sobre ti, y conviene llevar un registro manual porque muchos extractos ni siquiera muestran la retención de forma clara.
Dividendos en acciones: qué pasa con el scrip dividend
No todas las alternativas tributan igual, y elegir mal puede adelantar un pago que podrías haber diferido.
- Recibir las acciones nuevas: no tributa en el momento del cobro. El importe se difiere hasta que vendas esas acciones, y entonces tributará como ganancia patrimonial calculada sobre la diferencia entre el precio de venta y el valor de adquisición (que en este caso suele ser cero o muy bajo).
- Vender los derechos de asignación en el mercado: el importe obtenido tributa como ganancia patrimonial en el momento de la venta, integrándose también en la base del ahorro.
- Cobrar en efectivo o vender los derechos a la propia empresa emisora: este importe tributa como rendimiento del capital mobiliario, igual que un dividendo ordinario, y suele llevar la retención del 19 % aplicada en origen.
La diferencia práctica es importante para quien busca gestionar cuándo paga impuestos. Optar por recibir acciones permite aplazar la tributación varios años, mientras que vender derechos a la empresa genera una obligación fiscal inmediata, exactamente igual que si hubieras cobrado el dividendo en metálico.
Cómo declarar los dividendos en el IRPF: casillas y documentación
Declarar dividendos correctamente exige localizar las casillas adecuadas dentro del Modelo 100 y reunir la documentación de respaldo antes de abrir el programa Renta. El proceso, simplificado, sigue estos pasos:
- Identifica el apartado de rendimientos del capital mobiliario dentro del programa Renta, donde se consignan los dividendos brutos percibidos durante el año.
- Introduce el importe bruto de cada pagador, separando dividendos nacionales de extranjeros si el programa lo pide.
- Consigna las retenciones ya practicadas, tanto la del 19 % nacional como cualquier retención extranjera que quieras deducir.
- Aplica la deducción por doble imposición internacional en el apartado específico, si procede.
- Revisa el resumen final antes de confirmar, comparando el total con los certificados que tengas en mano.
Antes de llegar a este punto, pide a cada broker o entidad depositaria el certificado de retenciones del ejercicio y, si es posible, un desglose por cobro individual. Esto agiliza mucho el proceso cuando tienes dividendos repartidos entre varias entidades a lo largo del año.
Consejo profesional: si inviertes a través de varios brokers extranjeros, no confíes solo en la memoria. Un registro centralizado, aunque sea una hoja sencilla, evita que se te olvide algún cobro cuando llega abril.
Un punto que se pasa por alto con frecuencia es el Modelo 720, obligatorio para declarar cuentas y activos en el extranjero cuando superan ciertos umbrales. No declararlo cuando corresponde puede acarrear sanciones significativas, así que conviene revisar si tus cuentas de bróker extranjeras entran dentro de esa obligación.
Gastos deducibles, compensación de pérdidas y la regla FIFO
Frente a los rendimientos del capital mobiliario, Hacienda solo admite como gasto deducible las comisiones de administración y depósito que cobra el bróker o la entidad depositaria por custodiar tus acciones. Ningún otro concepto, como suscripciones a plataformas de análisis o comisiones de compraventa, se admite en este apartado.
- Guarda las facturas o extractos donde aparezca desglosada la comisión de custodia, porque Hacienda puede pedirlos.
- Si tu bróker no desglosa este gasto, solicítalo expresamente antes de declarar.
- Las pérdidas por venta de acciones se compensan primero con ganancias del mismo tipo, y el resto se puede arrastrar hasta cuatro años.
Al vender acciones, el criterio FIFO es obligatorio: las primeras acciones que compraste son las primeras que se consideran vendidas a efectos fiscales, sin excepción. Esto afecta directamente a cuánto pagas por plusvalías, especialmente si compraste el mismo valor en momentos distintos y a precios distintos. Planificar qué lote vender ya no depende de tu elección, sino del orden cronológico de compra.
Errores frecuentes y checklist antes de presentar la Renta
Los fallos más habituales al declarar dividendos son bastante repetitivos: declarar el importe neto en lugar del bruto, olvidar la retención extranjera que da derecho a deducción, no registrar las comisiones de custodia deducibles y no compensar minusvalías que ya tienes acumuladas de años anteriores.
Antes de presentar la declaración, repasa estos puntos:
- Reúne todos los certificados de retención, nacionales y extranjeros.
- Comprueba que el importe declarado en cada casilla sea el bruto, no el neto.
- Verifica si alguna cuenta extranjera exige presentar el Modelo 720.
- Revisa si tienes minusvalías de ejercicios anteriores pendientes de compensar.
- Confirma que las comisiones de custodia están correctamente documentadas.
Consejo profesional: dedica una tarde a esta checklist antes de abrir el programa Renta. Encontrar un certificado que falta en ese momento es mucho menos estresante que descubrirlo el día antes del plazo.
Cómo centraliza netclariq el registro de dividendos y retenciones
Reunir certificados de varios brokers, calcular retenciones extranjeras y aplicar el criterio FIFO en plusvalías es exactamente el tipo de trabajo que se vuelve tedioso sin un sistema claro. Netclariq permite registrar manualmente o por CSV cada cobro de dividendos, junto con la retención practicada en origen, para tener todo el histórico en un solo panel.
El módulo de cálculo de plusvalías con criterio FIFO aplica automáticamente el orden cronológico obligatorio cuando vendes acciones, evitando que calcules mal qué lote corresponde vender primero. Centralizar esta información antes de sentarte con tu asesor fiscal, o antes de abrir el programa Renta tú mismo, reduce el margen de error y acelera muchísimo la revisión final, porque ya no dependes de reconstruir el año a partir de extractos sueltos de distintas entidades.
Un registro sencillo evita sorpresas en la declaración
La mayoría de los problemas fiscales con dividendos no vienen de una mala interpretación de la ley, sino de una falta de registro. Quien anota cada cobro, cada retención y cada comisión de custodia en el momento en que ocurre llega a la campaña de la Renta sin sobresaltos. Quien lo deja todo para abril acaba reconstruyendo un puzle con piezas que a veces ya no están.
Aplicar la checklist de este artículo con disciplina, y apoyarse en una herramienta que centralice los datos cuando la cartera crece, no es una precaución exagerada. Es simplemente la diferencia entre declarar con confianza y declarar adivinando.
— Damian
Empieza a organizar tus dividendos antes de la próxima campaña
Existen alternativas a llevar tus dividendos en hojas de cálculo sueltas o a fiarte de la memoria cuando llega la Renta: registrar cada cobro y cada retención en el momento en que ocurre, sin necesidad de conectar tus cuentas bancarias ni ceder ese nivel de acceso a nadie.
Con el registro manual o por importación de CSV, se puede anotar dividendos nacionales y extranjeros, dejar constancia de la retención practicada en origen y aplicar el criterio FIFO para calcular plusvalías cuando se venden acciones. Esto permite disponer de un panel donde se puede ver de un vistazo qué se ha cobrado, qué retenciones se han aplicado y qué falta por reunir antes de declarar. Si quieres poner en orden tu patrimonio antes de abril, puedes calcular tu patrimonio neto en netclariq y usar ese mismo panel como punto de partida para preparar la campaña de la Renta con tiempo.
Fuentes
Los tramos, retenciones y deducciones citados en este artículo corresponden al ejercicio 2026 y proceden de fuentes oficiales que conviene revisar directamente antes de tomar decisiones importantes:
- CNMV — Guia fiscalidad acciones 2026
- Agencia Tributaria — Obtención de dividendos procedentes de otro país
- Guía fiscal acciones y dividendos 2026 — GuiaFiscal
Preguntas frecuentes
¿Cómo tributan los dividendos extranjeros en España?
Se declaran por su importe bruto, sin restar la retención de origen, y puede aplicarse la deducción por doble imposición internacional hasta el límite de la cuota que correspondería pagar en España.
¿Qué gastos puedo deducir de mis dividendos en la declaración?
Solo las comisiones de administración y depósito que cobra el bróker o la entidad depositaria; ningún otro tipo de gasto se admite frente a estos rendimientos.
¿Puedo usar netclariq para organizar mis dividendos antes de declarar?
Sí, netclariq permite registrar manualmente o por CSV cada cobro de dividendos y su retención, además de aplicar el criterio FIFO al calcular plusvalías por venta de acciones.