Inventario patrimonial personal: la guía práctica para empezar

Un inventario patrimonial personal es el registro completo de tus cuentas, activos y deudas que te permite calcular tu patrimonio neto y tomar decisiones financieras con datos reales, no con impresiones. Su utilidad inmediata es doble: te da una foto exacta de dónde estás y te obliga a ordenar información que suele estar dispersa en extractos, escrituras y aplicaciones bancarias. Herramientas como netclariq o las calculadoras públicas simplifican el cálculo, pero el trabajo de fondo (reunir y valorar cada partida) sigue siendo tuyo.
En resumen:
- La realización de un inventario patrimonial completo requiere valorar y actualizar cada activo y deuda con criterios consistentes y en su moneda de referencia.
- La actualización trimestral con una plantilla sencilla o una plataforma automatizada ayuda a detectar cambios sustanciales en el patrimonio y a tomar decisiones informadas.
- Los indicadores clave a monitorizar incluyen la carga de deuda, la liquidez, la diversificación y el impacto de comisiones y rendimientos en el patrimonio neto.
- La herramienta ideal varía según el volumen de cuentas e inversiones, siendo suficiente una hoja de cálculo para pocos ítems y una plataforma como Netclariq para gestionar múltiples activos y automatizar cálculos.
- Mantener el inventario actualizado y con datos fiables facilita negociaciones de hipotecas, planificación de inversiones y control de riesgos financieros.
Tabla de contenidos
- Qué incluir en el inventario de bienes y deudas
- Cómo hacer un inventario patrimonial personal paso a paso
- Cómo calcular el patrimonio neto con ejemplos
- Qué indicadores monitorizar además del patrimonio neto
- Herramientas para inventario personal: plantillas, calculadoras y plataformas
- La perspectiva de Netclariq sobre mantener el inventario al día
- Cómo empezar tu inventario patrimonial con Netclariq
- Fuentes
- Preguntas frecuentes
Qué incluir en el inventario de bienes y deudas
Un inventario patrimonial personal bien hecho no deja huecos. Cada partida que olvides distorsiona tu patrimonio neto real, así que conviene revisar la lista completa antes de dar el inventario por cerrado.
- Activos líquidos: cuentas corrientes, cuentas de ahorro, depósitos a plazo y efectivo disponible.
- Activos de inversión: fondos de inversión, acciones, planes de pensiones y criptomonedas, cada uno con su valor de mercado a fecha de registro.
- Activos reales: vivienda habitual, segunda residencia, vehículos, y bienes de valor como joyas o arte, siempre con una tasación razonable.
- Deudas y obligaciones: hipoteca, préstamos personales, saldo de tarjetas de crédito y avales que hayas firmado a favor de terceros.
- Otros derechos: rentas pendientes de cobro y pólizas de seguro con valor de rescate, que a menudo se olvidan por no ser “dinero visible”.
El fondo de emergencia merece una mención aparte: cuéntalo dentro de tus activos líquidos, pero no lo mezcles con el dinero destinado a gastos corrientes. Es un colchón, no una partida de consumo.
Cuando falleces o heredas, el patrimonio incluye también las deudas del causante. En España existe la opción de aceptar la herencia a beneficio de inventario para limitar tu responsabilidad al valor de los bienes recibidos, algo que conviene tener presente si tu inventario incluye una herencia reciente.
Consejo profesional: anota siempre la fecha de valoración junto a cada activo. Un piso vale algo distinto en enero y en diciembre, y sin fecha de referencia no podrás comparar tu patrimonio de un año a otro con precisión.

Cómo hacer un inventario patrimonial personal paso a paso
Montar el inventario no exige conocimientos financieros avanzados, pero sí orden. Sigue esta secuencia y evitarás el error más común: empezar a apuntar cifras sin un criterio uniforme de valoración.
- Reúne los documentos base. Extractos bancarios recientes, escrituras de propiedad, pólizas de seguro, contratos de préstamo y los resúmenes de tus cuentas de inversión.
- Valora cada activo con un criterio consistente. Usa el valor de mercado para inversiones cotizadas, una tasación o el valor catastral actualizado para inmuebles, y el precio de venta estimado para vehículos y bienes de valor.
- Clasifica cada partida. Separa activos líquidos, activos de inversión, bienes reales y pasivos; esto te permitirá calcular ratios más adelante.
- Documenta con una plantilla mínima. Cada fila necesita al menos: tipo de activo o deuda, titular, valor actual, grado de liquidez y una columna de notas para condiciones específicas.
- Guarda y actualiza. Fija una fecha de revisión y anota siempre cuándo se actualizó cada valor.
Para la plantilla, un archivo en Excel o Google Sheets con esas cinco columnas es suficiente para empezar. Si más adelante decides pasar a una plataforma, la mayoría admite importar ese mismo archivo en formato CSV, lo que evita tener que reintroducir todo a mano.
- Mantén una copia de seguridad de tu plantilla fuera del dispositivo principal.
- Evita compartir el archivo por canales sin cifrar, especialmente si incluye números de cuenta completos.
- Si usas una herramienta digital, comprueba si permite exportar tus datos en cualquier momento, para no quedar atado a un formato cerrado.
Cómo calcular el patrimonio neto con ejemplos
La fórmula es simple: patrimonio neto = total de activos − total de pasivos, tal como establece la Agencia Tributaria en su definición de determinación del patrimonio neto. La dificultad no está en la resta, sino en poner un valor correcto a cada partida.
En cifras: si tienes 15.000 € en cuentas, 40.000 € en fondos de inversión y una vivienda tasada en 220.000 €, tu suma de activos es 275.000 €. Con una hipoteca pendiente de 130.000 € y 4.000 € en tarjetas, tus pasivos suman 134.000 €. El patrimonio neto resultante es 141.000 €.
Para activos ilíquidos como una vivienda o una participación en un negocio familiar, usa estimaciones conservadoras y actualízalas cuando cambien las condiciones del mercado, no cada mes. Si tienes cuentas o inversiones en otra divisa, convierte siempre al tipo de cambio de la fecha de referencia del inventario, no al del día en que revisas el documento. Una calculadora de patrimonio neto te permite contrastar el resultado manual y detectar errores de suma antes de tomarlo como referencia.
Qué indicadores monitorizar además del patrimonio neto
El patrimonio neto es el número final, pero los indicadores intermedios son los que te dicen si vas en buena dirección o si hay un riesgo acumulándose.
- Carga de deuda: los pagos mensuales por deudas no deberían superar el 35 % o el 40 % de tus ingresos netos mensuales, según el Banco de España. Por encima de ese umbral, cualquier imprevisto te deja sin margen.
- Liquidez: conviene mantener un fondo de emergencia de 3 a 6 meses de gastos esenciales antes de aumentar tu exposición a inversiones.
- Diversificación: la CNMV recomienda conocer el riesgo, las comisiones y el horizonte temporal de cada producto antes de sumarlo al inventario, y repartir el capital entre distintas clases de activo.
- Comisiones y rendimiento: una comisión anual del 1,5 % en un fondo puede erosionar tu patrimonio neto más que una mala racha puntual del mercado.
Herramientas para inventario personal: plantillas, calculadoras y plataformas
Una plantilla en Excel con las columnas de tipo, titular, valor y liquidez cubre las necesidades básicas durante los primeros meses. El siguiente nivel son las calculadoras oficiales, como la de Finanzas para Todos para calcular tu valor neto, útiles para verificar que tus cálculos manuales son correctos.
Cuando el número de cuentas, inversiones y deudas crece, mantener el Excel actualizado se vuelve tedioso. Ahí es donde entra una plataforma como Netclariq: permite registrar cuentas, activos y deudas de forma manual o importando un CSV, calcula automáticamente la evolución de tu patrimonio neto y ofrece un módulo de inversiones con seguimiento de rentabilidad. A diferencia de otras aplicaciones, no exige conectar tus cuentas bancarias mediante open banking.
- Si tienes menos de diez partidas y actualizas poco, una plantilla manual es suficiente.
- Si gestionas inversiones con varias operaciones al año, una plataforma con cálculo automático de plusvalías ahorra horas de trabajo.
- Si valoras la privacidad por encima de la comodidad de la conexión automática, una herramienta sin open banking es la opción coherente.
Consejo profesional: migra tu plantilla en cuanto notes que pasas más de veinte minutos al mes actualizándola a mano. Ese tiempo es la señal de que necesitas automatizar el cálculo, no de que necesitas más disciplina.
La perspectiva de Netclariq sobre mantener el inventario al día
El inventario patrimonial no es un ejercicio de una tarde: su valor aparece cuando lo usas para negociar una hipoteca, decidir si vender un activo o planificar la jubilación con cifras reales en lugar de suposiciones. La mayoría de la gente lo abandona porque intenta hacerlo perfecto desde el primer día. Funciona mejor al revés: empieza con lo esencial (cuentas y deudas principales) y añade el resto en las siguientes revisiones trimestrales.
— Damian
Cómo empezar tu inventario patrimonial con Netclariq
Netclariq resuelve el problema de fondo de cualquier inventario patrimonial: mantenerlo actualizado sin ceder acceso a tus cuentas bancarias. Registras manualmente o por CSV tus cuentas, activos, deudas, ingresos y gastos, y la plataforma calcula automáticamente saldos, presupuesto y la evolución de tu patrimonio neto en un panel único.
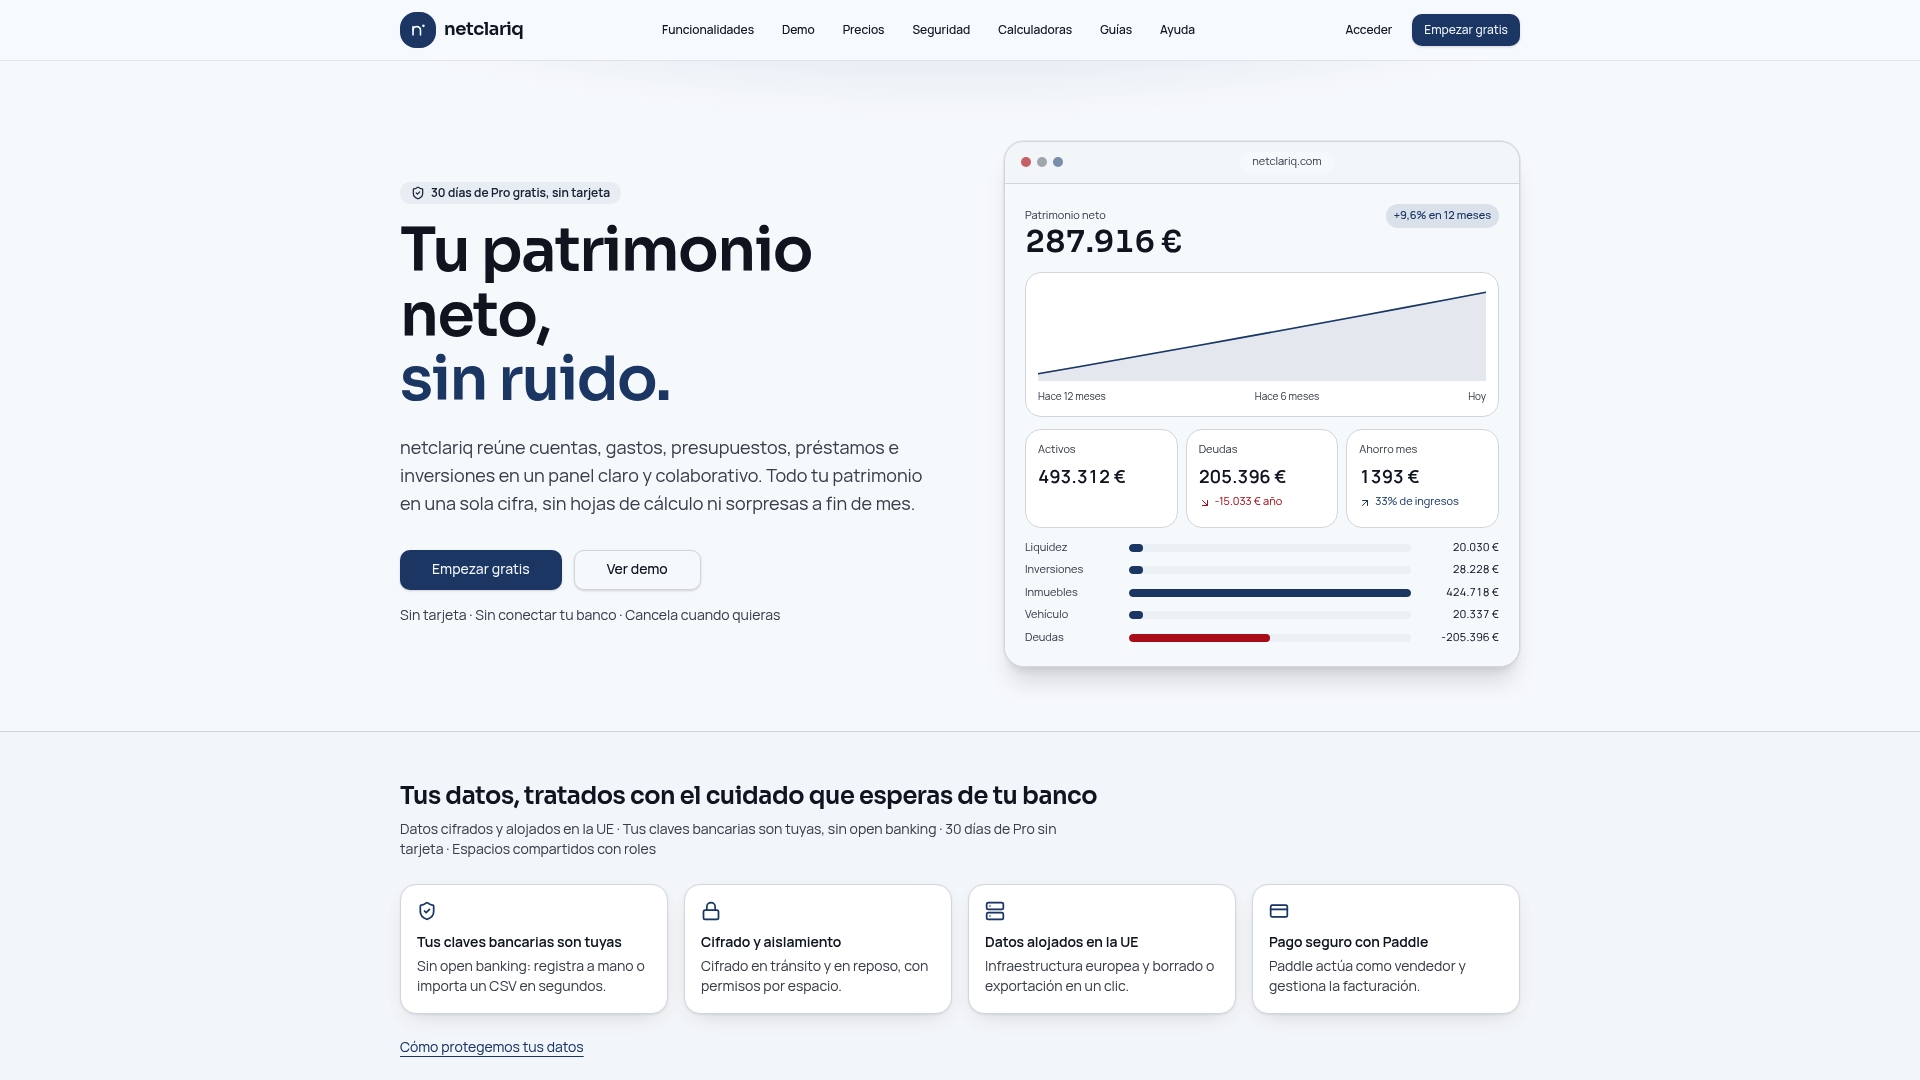
Para quien ya invierte, el módulo de seguimiento de cartera calcula la rentabilidad y la fiscalidad aplicando el criterio FIFO en las plusvalías, algo que a mano resulta fácil de calcular mal. El simulador de escenarios permite proyectar cómo evoluciona tu patrimonio a largo plazo según distintas decisiones de ahorro o deuda. Todo esto sin conexión bancaria mediante open banking y con los datos alojados en la Unión Europea.
Si ya tienes tu inventario en una hoja de Excel, puedes pasarlo a Netclariq en diez minutos sin volver a teclear cada partida. El plan gratuito permite empezar a registrar tu patrimonio hoy mismo; el plan Pro tiene un precio competitivo al mes o al año, y el plan Familiar ofrece funcionalidades adicionales para compartir el panel con roles distintos, con precios indicados en la página oficial. Consulta los planes y precios para elegir el que se ajuste a tu situación.
Fuentes
- Agencia Tributaria — determinación del patrimonio neto
- Banco de España — informe sobre estabilidad financiera y carga de deuda
- CNMV — competencias básicas para inversores
- Finanzas para Todos — fondo de emergencia
Preguntas frecuentes
¿Qué es exactamente un inventario patrimonial personal?
Es el listado completo de tus activos (cuentas, inversiones, bienes) y tus deudas, organizado para calcular tu patrimonio neto. Sirve como base para presupuestar, negociar deudas y planificar inversiones con datos reales.
¿Con qué frecuencia debo actualizar mi inventario?
Una revisión trimestral es suficiente para la mayoría de los casos, salvo que cambien tus ingresos, tipos de interés o el valor de tus activos de forma notable. El Banco de España vincula estos factores macroeconómicos con la salud financiera de los hogares, así que un cambio brusco justifica una revisión inmediata.
¿Qué porcentaje de mis ingresos debería destinar a pagar deudas?
Los pagos mensuales por deuda no deberían superar el 35 % al 40 % de tus ingresos netos. Por encima de ese rango, cualquier imprevisto compromete tu estabilidad financiera.
¿Necesito una herramienta digital o basta con una plantilla en Excel?
Una plantilla en Excel cubre las necesidades básicas si tienes pocas cuentas y actualizas poco. Si gestionas inversiones o quieres cálculos automáticos de patrimonio neto y fiscalidad, una plataforma como Netclariq ahorra tiempo y evita errores de suma.
¿Cuánto cuesta usar Netclariq para gestionar mi patrimonio?
Netclariq ofrece un plan gratuito para empezar, y planes de pago desde 12 € al mes (Pro) o 19 € al mes (Familiar), con opción anual de 120 € y 190 € respectivamente. Los precios completos están disponibles en su página de planes.