Qué es el método kakebo y cómo aplicarlo para ahorrar

El kakebo es un sistema japonés de registro y reflexión que te ayuda a gastar con intención y a ahorrar de forma sostenida, no mediante restricciones drásticas, sino observando cada gasto con atención, apoyándote en herramientas gratuitas de bienestar financiero para gestionar mejor tu dinero. Su mecánica es sencilla: anotas ingresos y gastos por categoría, haces un balance semanal y cierras el mes con cuatro preguntas que te obligan a pensar antes de comprar. El resultado habitual es mayor conciencia financiera y un ahorro más estable.
En resumen:
- El método requiere fijar un objetivo de ahorro mensual y repartirlo en las cuatro categorías principales según los gastos fijos y variables.
- Registrar cada gasto el mismo día, con una revisión semanal y una reflexión final, ayuda a ajustar el presupuesto y promover hábitos sostenibles.
- Es recomendable empezar en papel para favorecer la reflexión consciente y, posteriormente, optar por una herramienta digital si se gestionan varias cuentas o se busca automatización.
- La clave para evitar abandonar el sistema es simplificar los registros y ajustar los objetivos de ahorro a los ingresos variables, en lugar de ser demasiado ambiciosos.
- El método promueve una mayor conciencia financiera, detecta gastos superfluos y fomenta el ahorro estable sin restricciones drásticas.
Tabla de contenidos
- Origen y fundamentos del método
- Los cuatro pilares del kakebo y sus categorías de gasto
- Cómo seguir el método kakebo paso a paso cada mes
- Plantilla kakebo y ejemplo práctico con cifras
- Kakebo en papel o en digital: qué formato elegir
- Errores comunes al practicar kakebo y cómo evitarlos
- Una alternativa digital para practicar kakebo sin dar tu acceso bancario
- Preguntas frecuentes
- Fuentes
Origen y fundamentos del método
El kakebo nació en Japón a principios del siglo XX de la mano de Motoko Hani, periodista y pionera de la educación doméstica, quien lo difundió como herramienta para que las mujeres gestionaran la economía del hogar con información clara y propia. Según una tesis sobre la cocina doméstica japonesa de posguerra, el método se promovió históricamente como un instrumento de empoderamiento doméstico, no solo como una libreta de cuentas.
Esa raíz explica por qué el kakebo funciona mejor que una simple hoja de cálculo: obliga a escribir a mano y a preguntarse el motivo de cada compra antes de registrarla.
- Hani promovió el registro escrito como forma de autonomía económica dentro del hogar.
- El método se extendió mediante publicaciones y manuales pedagógicos pensados para la repetición mensual.
- La reflexión escrita, más que el cálculo en sí, es lo que modifica el comportamiento de gasto con el tiempo.
Los cuatro pilares del kakebo y sus categorías de gasto
El método clasifica cada gasto en cuatro grupos que cubren toda la vida cotidiana sin dejar zonas grises. Esta división simple es lo que permite decidir en segundos dónde anotar una compra, sin dudar ni posponer el registro.
- Supervivencia: vivienda, alimentación, transporte y suministros, es decir, lo que necesitas para funcionar cada día.
- Ocio y deseos: ropa que no es básica, restaurantes, suscripciones de entretenimiento o caprichos puntuales.
- Cultura y crecimiento: libros, cursos, cine, conciertos o cualquier gasto que te forme o te abra perspectiva.
- Imprevistos: reparaciones, regalos, gastos médicos no planificados o cualquier salida inesperada de dinero.
Consejo profesional: cuando dudes entre dos categorías, pregúntate si podrías vivir sin ese gasto este mes; si la respuesta es sí, va en ocio, no en supervivencia.
Cómo seguir el método kakebo paso a paso cada mes
El método enciclopédico descrito en kakeibo resume la práctica en un ciclo mensual que combina planificación inicial, registro diario y revisión periódica. Seguir este orden es lo que marca la diferencia entre un cuaderno abandonado a los diez días y un hábito que dura años.
- Fija tu objetivo de ahorro al inicio del mes. Antes de gastar nada, decide qué porcentaje o cantidad quieres apartar y resérvalo como si fuera una factura fija.
- Reparte el resto del presupuesto entre las cuatro categorías. Asigna un límite orientativo a supervivencia, ocio, cultura e imprevistos según tus ingresos reales de ese mes.
- Registra cada gasto el mismo día en que ocurre. Anota la cantidad, la categoría y, si quieres profundizar, una frase breve sobre si valió la pena o fue impulsivo.
- Haz un balance semanal rápido. Compara lo gastado con lo previsto en cada categoría y ajusta la semana siguiente si alguna se ha disparado.
- Cierra el mes respondiendo cuatro preguntas de reflexión: ¿cuánto querías ahorrar?, ¿cuánto ahorraste realmente?, ¿en qué gastaste de más? y ¿qué cambiarías el mes que viene?
Este cierre mensual es, según la misma fuente enciclopédica, el elemento que distingue al kakebo de un simple registro contable: convierte los números en decisiones concretas para el mes siguiente. Si el primer mes el objetivo de ahorro no se cumple, no se trata de un fallo del método sino de un dato: indica que el presupuesto inicial estaba mal calculado y hay que corregirlo, no abandonar el registro.
La rutina semanal no necesita más de cinco minutos: basta con sumar lo anotado en cada categoría y compararlo con el límite que fijaste. Cuando una categoría se agota antes de tiempo, el ajuste se hace recortando la semana siguiente en esa misma categoría, nunca improvisando sobre otra.
Plantilla kakebo y ejemplo práctico con cifras

Una plantilla mínima solo necesita cinco bloques: ingresos del mes, objetivo de ahorro, reparto por categoría, registro diario con fecha e importe, y un espacio final para las cuatro preguntas de cierre. Puedes copiarla en una libreta o en una hoja de cálculo sencilla.
El resto, 1.360 €, se reparte así:
| Categoría | Presupuesto asignado | Gasto real registrado |
|---|---|---|
| Supervivencia | 800 € | 780 € |
| Ocio y deseos | 300 € | 340 € |
| Cultura y crecimiento | 120 € | 90 € |
| Imprevistos | 140 € | 110 € |
El total gastado fue de 1.320 €, es decir, 40 € menos de lo previsto, lo que permite ahorrar 280 € en vez de los 240 € planeados. El exceso en ocio se compensó con el ahorro en cultura e imprevistos, algo que solo se detecta si el registro semanal está actualizado. Para adaptar esta plantilla a tu situación, ajusta los porcentajes de cada categoría a tus gastos fijos reales antes de fijar el objetivo de ahorro.
Kakebo en papel o en digital: qué formato elegir
El papel tiene una ventaja difícil de replicar: escribir a mano exige una pausa consciente antes de anotar el gasto, lo que reduce la fricción cognitiva de pensar realmente en cada compra. Las versiones digitales, en cambio, automatizan sumas, generan recordatorios y permiten consultar el balance desde cualquier dispositivo, algo útil si gestionas varias cuentas o quieres comparar meses con rapidez.
- El papel favorece la reflexión inmediata, sin pantallas ni distracciones.
- Lo digital ahorra tiempo en cálculos y ofrece gráficos de evolución mensual.
- Una app también puede estructurar el presupuesto por categorías sin que tengas que rehacer las sumas cada semana.
Una combinación práctica: empezar en papel durante el primer mes para interiorizar las categorías y pasar después a una herramienta digital si necesitas escalar el seguimiento a varias cuentas o a finanzas compartidas. Si quieres comparar opciones antes de decidir, esta comparativa entre kakebo manual y apps de presupuesto detalla las diferencias de fricción y automatización entre ambos formatos.
Errores comunes al practicar kakebo y cómo evitarlos
El error más frecuente es abandonar el registro a las dos semanas, normalmente porque el objetivo de ahorro inicial era demasiado ambicioso o porque se intenta anotar cada céntimo con un detalle excesivo. El perfeccionismo mata más intentos de kakebo que la pereza.
- Dejar el registro a medio mes: retoma con un registro mínimo de solo tres datos (fecha, importe, categoría) en vez de abandonar del todo.
- Anotar con retraso de varios días: registra el gasto en el momento, aunque sea con una nota rápida en el móvil para pasarla después al cuaderno.
- Buscar precisión absoluta en cada céntimo: redondea si hace falta; lo importante es la tendencia mensual, no el euro exacto.
Consejo profesional: si tus ingresos son variables, calcula el objetivo de ahorro como un porcentaje y no como una cifra fija, así se ajusta automáticamente a los meses buenos y malos.
Para finanzas compartidas, cada miembro puede llevar su propio registro diario y juntar los números solo en el balance semanal, evitando discusiones por gastos puntuales y manteniendo la revisión conjunta centrada en las categorías grandes.

Una alternativa digital para practicar kakebo sin dar tu acceso bancario
Si el papel te resulta limitado pero no quieres conectar tus cuentas bancarias a ninguna aplicación, registramos manualmente cada cuenta, ingreso y gasto en netclariq, sin open banking de por medio. Esto mantiene la misma filosofía del kakebo (anotar con intención, no automatizar sin pensar) y añade cálculos automáticos de saldos, reparto por categorías y evolución del patrimonio neto en un solo panel.
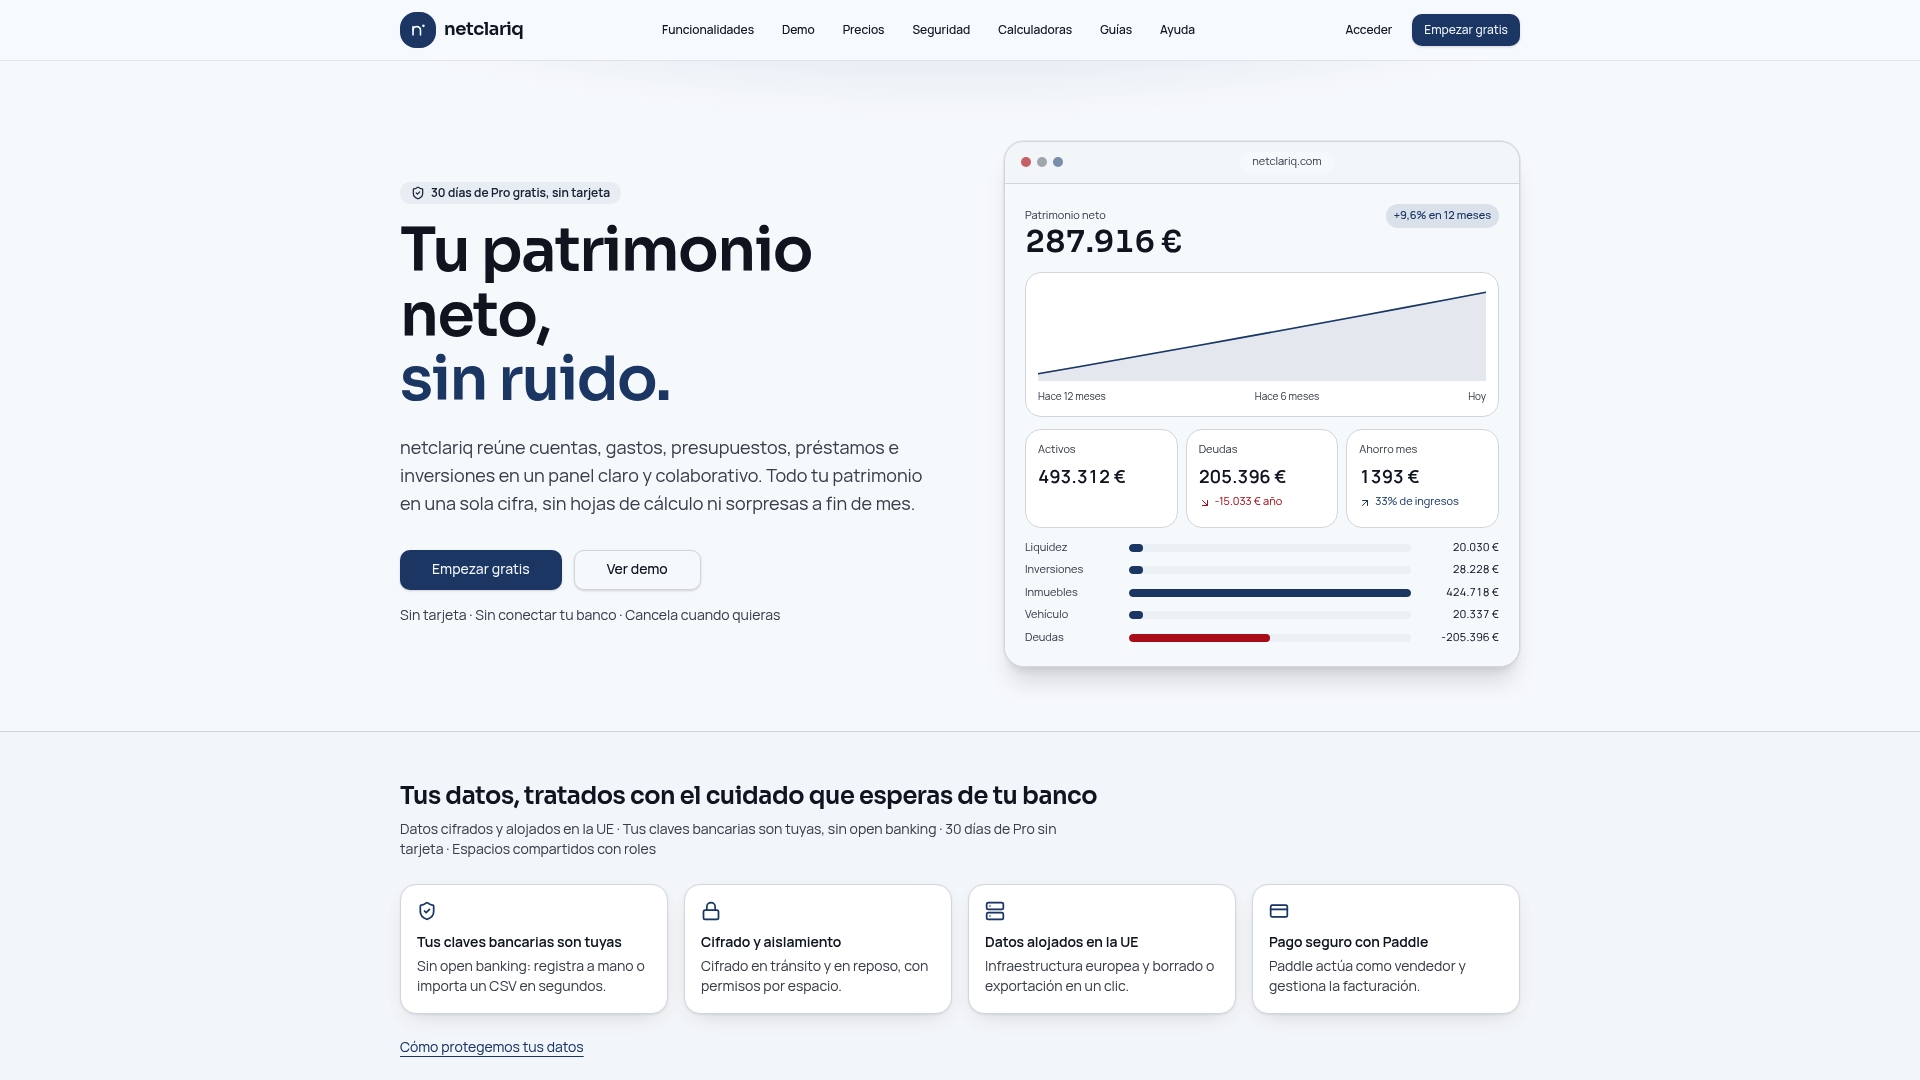
Puedes usar el presupuesto por categorías para replicar las cuatro divisiones del kakebo mes a mes, y revisar tu progreso general desde las funcionalidades de netclariq. Ofrecemos un plan Free y un plan Pro desde 12 € al mes o 120 € al año, con prueba gratuita de 30 días para quien quiera probar el seguimiento completo antes de decidirse.
Preguntas frecuentes
¿Qué es la regla 50/30/20 y en qué se diferencia del kakebo?
La regla 50/30/20 divide los ingresos en necesidades, deseos y ahorro en tres bloques fijos, mientras que el kakebo usa cuatro categorías y añade un registro diario con reflexión escrita. Ambas buscan ordenar el gasto, pero el kakebo pone el énfasis en el hábito de anotar y revisar.
¿Cuánto se puede ahorrar siguiendo un registro diario tipo kakebo?
El ahorro depende de tus ingresos y gastos previos, por lo que no existe una cifra universal aplicable a todos los casos. Lo que sí se observa de forma consistente es que el registro consciente, con balances semanales y cierre mensual, ayuda a detectar fugas de dinero que antes pasaban desapercibidas, como describe la entrada enciclopédica sobre kakeibo.
¿Cómo adapto el kakebo si tengo ingresos variables?
Define el objetivo de ahorro como un porcentaje de lo que ingreses cada mes, no como una cantidad fija, y reparte las categorías sobre ese mismo porcentaje variable. Así el método se ajusta automáticamente a los meses de ingresos altos y bajos sin que tengas que rehacer el presupuesto desde cero.
¿Cuál es la forma más efectiva de empezar a ahorrar con kakebo?
Empezar con una plantilla simple de cuatro categorías y un objetivo de ahorro modesto suele ser más efectivo que intentar un sistema perfecto desde el primer mes. La constancia en el registro diario y el cierre semanal pesa más que la precisión de cada apunte.
Fuentes
- Kakeibo - Wikipedia, la enciclopedia libre
- Dissertation on postwar Japanese home cooking and kakeibo (Scholars’ Bank)