Modelo 720: cómo declarar tus inversiones en el extranjero
Si a 31 de diciembre tus inversiones en el extranjero superan 50.000 € en alguna de las tres categorías, debes presentar el modelo 720 inversiones entre el 1 de enero y el 31 de marzo del año siguiente, exclusivamente por vía telemática. Las criptomonedas quedan fuera de este modelo: van al Modelo 721. Comprueba primero el valor a 31 de diciembre de cada categoría por separado, no el total conjunto de tu patrimonio.
En resumen:
- La obligación de presentar el modelo 720 solo se activa si alguna categoría supera individualmente los 50.000 euros a 31 de diciembre, sin sumar los valores de todas las categorías.
- Las criptomonedas no se declaran en el 720 sino en el modelo 721; solo deben incluirse en este último si su valor supera los 50.000 euros.
- La declaración debe hacerse entre el 1 de enero y el 31 de marzo del año siguiente, exclusivamente en formato telemático mediante certificados digitales o sistemas de identificación admitidos.
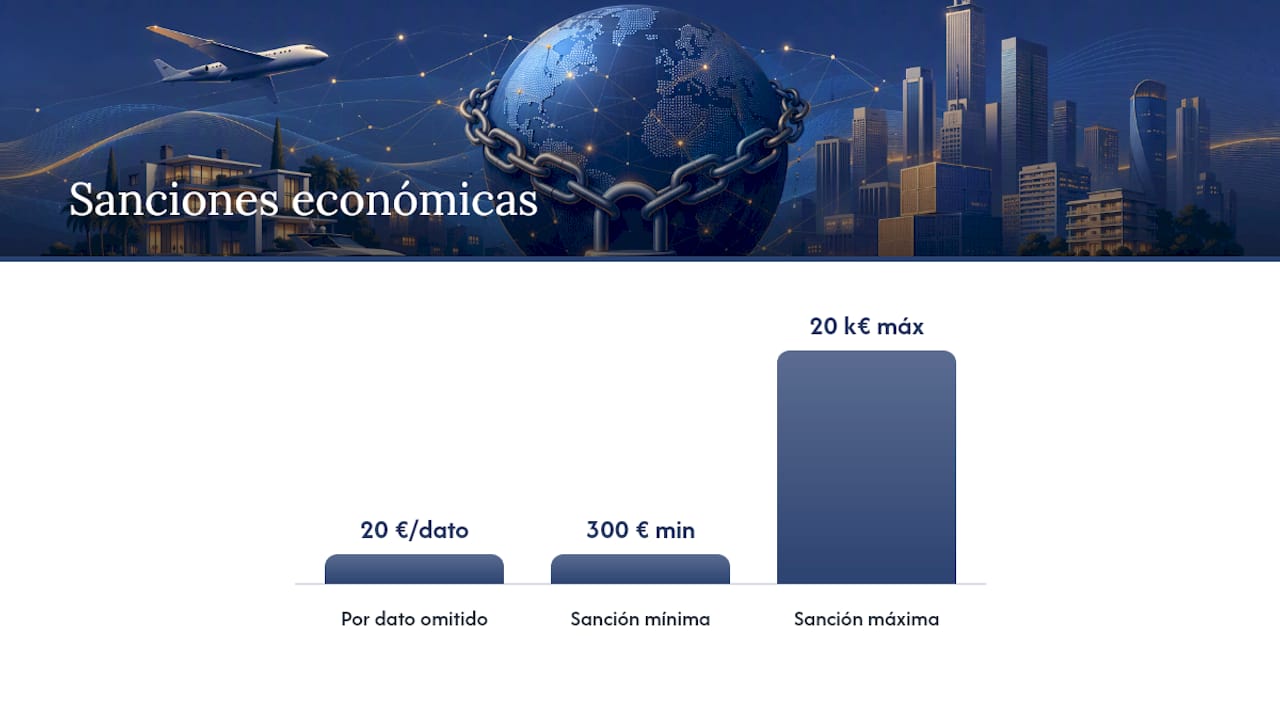
- La nueva sanción, desde la Ley 5/2022, fija multas de 20 euros por dato incorrecto o omitido, con un mínimo de 300 euros y un máximo de 20.000 euros, y reduce sanciones si se regulariza voluntariamente.
- Es recomendable recopilar y verificar los extractos y certificados de cada posición en el extranjero antes de presentar, para evitar errores comunes como confundir categorías o países de custodia.
Tabla de contenidos
- ¿Qué es el modelo 720 y por qué importa a los inversores?
- Las tres categorías: qué se declara y qué queda fuera
- Cómo calcular el umbral de 50.000 € y cuándo debes volver a declarar
- Plazos, forma de presentación y requisitos técnicos
- Sanciones tras la STJUE: qué cambió y qué sigue vigente
- Errores frecuentes y checklist antes de presentar
- Cómo netclariq ayuda a preparar tu inventario patrimonial
- La regularización voluntaria pesa más que el miedo a declarar
- Organiza tus inversiones en el extranjero antes de que llegue marzo
- Fuentes
- Preguntas frecuentes
¿Qué es el modelo 720 y por qué importa a los inversores?
El Modelo 720 es una declaración informativa, no una declaración de impuestos. No pagas nada al presentarla, pero omitirla o hacerlo mal puede tener consecuencias serias en tu tributación por IRPF o Patrimonio, porque Hacienda cruza estos datos con otras fuentes de información.
Su función es que la Agencia Estatal de Administración Tributaria (AEAT) conozca qué bienes y derechos mantienen en el extranjero los residentes fiscales obligados a declarar, según el criterio de residencia del artículo 9 de la Ley del IRPF. El modelo estuvo marcado durante años por un régimen sancionador desproporcionado, hasta que la Sentencia del Tribunal de Justicia de la Unión Europea (TJUE) C‑788/19, de enero de 2022, obligó a España a corregirlo. La Ley 5/2022 adaptó la normativa española a ese fallo.
Para un inversor con cuentas, fondos o inmuebles fuera de España, el modelo 720 afecta directamente a tres áreas:
- La obligación de informar sobre saldos y valores a cierre de ejercicio.
- La relación entre esos datos y tu declaración de IRPF, especialmente si generas rendimientos en el extranjero.
- El riesgo de que Hacienda investigue el origen de fondos no declarados previamente.
Las tres categorías: qué se declara y qué queda fuera
El modelo se divide en tres bloques independientes, cada uno con su propio umbral de 50.000 €. Mezclar categorías al calcular la obligación es uno de los errores más comunes entre inversores.
- Bloque de cuentas: cuentas corrientes, de ahorro o depósitos en entidades financieras extranjeras, incluidas las que abres con neobancos o brókeres que actúan como depositarios de efectivo.
- Bloque de valores, derechos, seguros y rentas: acciones, fondos de inversión, ETFs, planes de pensiones extranjeros, seguros de vida con valor de rescate y derechos representativos de participación en sociedades no residentes.
- Bloque de inmuebles: cualquier bien inmueble o derecho real sobre inmuebles situados fuera de España.
Un matiz que genera confusión: si operas con un bróker extranjero pero mantienes tus valores custodiados a través de una entidad española, esa posición no siempre entra en el 720. Lo relevante es dónde está la custodia real de los activos, no la nacionalidad de la plataforma que usas para operar. Las monedas virtuales custodiadas en el extranjero se declaran en el Modelo 721, un formulario separado con idéntico umbral de 50.000 €, vigente desde la declaración correspondiente a 2023. Las cuentas y activos situados en España, lógicamente, no entran en ninguno de los dos modelos.
Cómo calcular el umbral de 50.000 € y cuándo debes volver a declarar
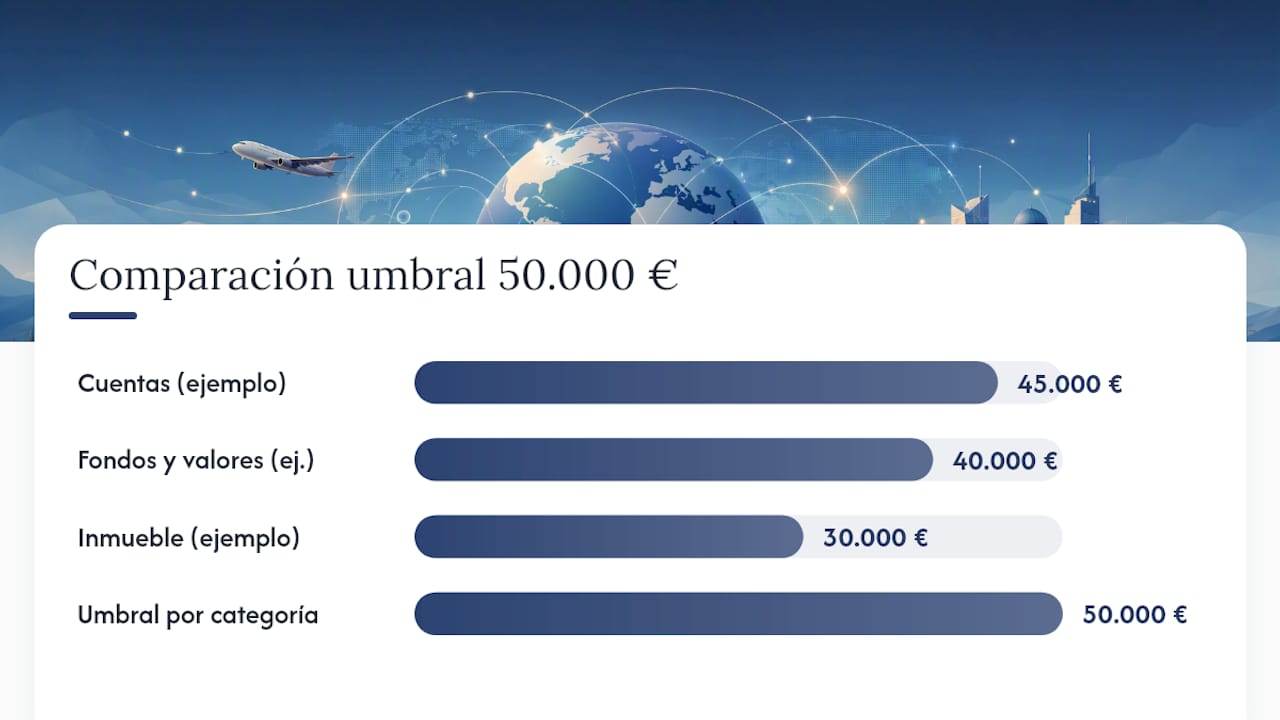
El umbral se aplica por categoría, nunca sumando el total de tu patrimonio en el extranjero. Puedes tener 45.000 € en cuentas, 40.000 € en fondos y 30.000 € en un inmueble sin obligación alguna, porque ninguna categoría supera individualmente el límite.
Los pasos para comprobar si estás obligado:
- Suma el saldo a 31 de diciembre de todas tus cuentas extranjeras (o el saldo medio del último trimestre, si es superior).
- Suma el valor de mercado a 31 de diciembre de todos tus valores, fondos y seguros en el extranjero.
- Suma el valor de adquisición de tus inmuebles extranjeros.
- Compara cada resultado con el umbral de 50.000 €, categoría por categoría.
Umbral clave: 50.000 € por categoría, no sobre el patrimonio total en el extranjero.
Si ya presentaste el 720 en años anteriores, existe una segunda razón para volver a declarar: la obligación se reactiva cuando alguna categoría aumenta más de 20.000 € respecto a la última declaración presentada, aunque ya estuvieras por encima del umbral inicial. También debes declarar de nuevo si dejas de ser titular de un bien que ya habías declarado, o si adquieres un bien en una categoría que antes no tenías.
Plazos, forma de presentación y requisitos técnicos
La presentación del modelo 720 es exclusivamente telemática y se realiza entre el 1 de enero y el 31 de marzo del año siguiente al que se refieren los datos. No existe opción en papel ni presentación presencial.
La Sede electrónica ofrece dos vías:
- Formulario web: permite introducir los datos directamente, guardar sesiones parciales y retomar la declaración más tarde.
- Presentación mediante fichero: útil si tienes muchas posiciones, siguiendo el diseño de registro que fija la Orden HAP/72/2013; el fichero se importa desde el propio formulario.
Para identificarte necesitas certificado digital, Cl@ve o cualquier otro sistema de identificación admitido por la Sede. Antes de enviar, revisa que cada posición tenga el país correcto, el valor a 31 de diciembre y, en cuentas, el saldo medio del último trimestre cuando sea superior al saldo a cierre. Guarda el justificante de presentación: es la única prueba de que cumpliste el plazo.
Sanciones tras la STJUE: qué cambió y qué sigue vigente
La sentencia del TJUE de enero de 2022 eliminó el régimen sancionador específico del modelo 720, que preveía multas fijas elevadas por dato omitido y consideraba los bienes no declarados como ganancias patrimoniales no prescritas. El tribunal consideró esas medidas desproporcionadas frente a la libre circulación de capitales.
La Ley 5/2022 sustituyó ese régimen por el general de la Ley General Tributaria:
- Sanción de 20 € por cada dato omitido o incorrecto, con un mínimo de 300 € y un máximo de 20.000 €.
- Reducción a la mitad si presentas fuera de plazo pero de forma voluntaria, sin requerimiento previo de Hacienda.
- La obligación de informar sigue vigente e intacta: lo que desapareció fue el castigo desproporcionado, no el deber de declarar.
Consejo profesional: si detectas que debiste presentar el 720 en años anteriores y no lo hiciste, regularizar por iniciativa propia casi siempre te sale más barato que esperar a que Hacienda lo detecte, porque la reducción de la sanción solo aplica a la presentación voluntaria.
Hacienda conserva la capacidad de investigar el origen de los fondos no declarados a tiempo, lo que puede derivar en ajustes en tu IRPF o en el Impuesto sobre el Patrimonio si los rendimientos generados en el extranjero no coinciden con lo declarado en años anteriores.
Errores frecuentes y checklist antes de presentar
Los fallos más habituales entre inversores particulares suelen repetirse año tras año: sumar las tres categorías como si fueran un único umbral, confundir el país del bróker con el país de custodia real de los activos, u olvidar comparar el saldo medio del último trimestre con el saldo a 31 de diciembre en cuentas.
- Pide a cada bróker o banco extranjero un extracto con el valor liquidativo a 31 de diciembre de cada posición.
- Solicita un certificado de titularidad si tienes cuentas o valores compartidos con otra persona.
- Verifica el país de custodia real, no solo el país de constitución de la entidad emisora.
- Revisa si alguna categoría creció más de 20.000 € respecto al último 720 presentado.
- Confirma que ninguna posición en criptomonedas se ha colado por error en el 720 en lugar del 721.
| Antes de enviar el 720 | Comprueba |
|---|---|
| Categoría por categoría | Ningún bloque supera 50.000 € sin que lo sepas |
| Documentación | Extractos y certificados de titularidad guardados |
| Cripto | Declarada en el Modelo 721, no en el 720 |
Cómo netclariq ayuda a preparar tu inventario patrimonial
Reunir extractos de varios bancos y brókeres extranjeros es la parte más tediosa del proceso, no la normativa en sí. netclariq permite registrar manualmente o mediante CSV cada cuenta, fondo o inmueble en el extranjero, sin necesidad de conectar tus bancos por open banking.
- El módulo de inversiones centraliza el valor de cada posición y facilita comparar el saldo a distintas fechas, algo útil para verificar el umbral de 50.000 € y la regla de incremento de 20.000 €.
- El cálculo de plusvalías por criterio FIFO ayuda a mantener coherencia entre lo que declaras en el 720 y lo que después declaras en tu IRPF.
- Al no exigir acceso bancario, tus datos permanecen bajo tu control mientras preparas la documentación de cara a la Sede electrónica.
Consejo profesional: exporta tu listado de activos en el extranjero antes del 1 de enero para llegar a la ventana de presentación con los valores ya organizados por categoría, no improvisando en marzo.
La regularización voluntaria pesa más que el miedo a declarar
El régimen sancionador actual, aunque más proporcionado que el anterior, no elimina el riesgo de que Hacienda revise el origen de fondos no declarados en su momento. Quien tenga posiciones antiguas sin regularizar suele salir ganando si actúa antes de recibir un requerimiento, porque la reducción de la sanción solo se aplica a quien se adelanta.
Dicho esto, no todos los casos son sencillos: estructuras societarias, trusts o cuentas a nombre de entidades instrumentales exigen valorar la calificación jurídica del derecho antes de decidir cómo declarar, y ahí conviene acudir a un asesor fiscal. Para el resto, documentar cada movimiento y conservar los extractos originales sigue siendo la mejor defensa frente a cualquier comprobación futura.
— Damian
Organiza tus inversiones en el extranjero antes de que llegue marzo
Reunir extractos de tres o cuatro entidades distintas en los últimos días de plazo es la forma más rápida de cometer un error en el modelo 720. netclariq te permite mantener ese inventario actualizado durante todo el año, sin depender de conexiones bancarias que comprometan tu privacidad.
Con el plan Pro a 12 € al mes o el plan Familiar a 19 € al mes, registras manualmente cada cuenta, fondo o inmueble extranjero, calculas plusvalías con criterio FIFO y generas una visión consolidada de tu patrimonio en un único panel. Es una herramienta de organización personal, no un sustituto del asesor fiscal en casos complejos, pero resuelve la parte que más tiempo consume: tener los datos correctos, actualizados y listos antes de que empiece la ventana de presentación. Consulta las funcionalidades disponibles y empieza a organizar tu inventario patrimonial hoy mismo.
Fuentes
Antes de presentar tu declaración, conviene revisar directamente la normativa y las herramientas oficiales de la AEAT:
- Sede AEAT — Modelo 720: Declaración informativa y avisos (incluye referencia al Modelo 721)
- GuíaFiscal — Modelo 720 paso a paso
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Quién está obligado a presentar el modelo 720?
Cualquier residente fiscal en España, según el artículo 9 de la Ley del IRPF, con bienes o derechos en el extranjero superiores a 50.000 € en alguna de las tres categorías. La residencia, no la nacionalidad, es el criterio que determina la obligación.
¿Cuándo hay que declarar inversiones en el extranjero?
Debes presentar el modelo 720 cuando el valor a 31 de diciembre de tus valores, fondos o seguros extranjeros supere los 50.000 € en ese bloque concreto. También si esa categoría creció más de 20.000 € respecto a tu última declaración presentada.
¿Qué es el modelo 720 en España?
Es una declaración informativa que obliga a los residentes fiscales a comunicar a Hacienda sus cuentas, valores e inmuebles en el extranjero. No genera ningún pago de impuestos por sí misma, pero su omisión puede afectar a tu tributación posterior en IRPF o Patrimonio.
¿Qué pasa si tengo más de 50.000 euros en el extranjero?
Debes presentar el modelo 720 correspondiente a esa categoría entre el 1 de enero y el 31 de marzo del año siguiente. Si no lo haces, te expones a una sanción de 20 € por dato omitido, con un mínimo de 300 €.
¿Cuánto cuesta usar netclariq para organizar mis inversiones antes del 720?
El plan Free tiene funciones limitadas sin coste; el plan Pro cuesta 12 € al mes o 120 € al año, y el plan Familiar cuesta 19 € al mes o 190 € al año. Todos permiten registrar manualmente tus posiciones en el extranjero sin conexión bancaria.