Plan de ahorro familiar: guía práctica paso a paso
Un plan de ahorro familiar eficaz combina tres elementos: un presupuesto que registra ingresos y gastos, metas cuantificadas con fecha e importe, y aportaciones automáticas que salen de la cuenta antes de gastar el resto. El primer paso hoy mismo es programar una transferencia mensual fija hacia una cuenta separada en cuanto entre la nómina. Esa cantidad, aunque sea pequeña, crea liquidez para imprevistos y empieza a mover el avance hacia las metas concretas que la familia defina después.
En resumen:
- Programar transferencias automáticas tras la recepción de nómina ayuda a garantizar un ahorro constante y evita gastar lo que resta.
- La planificación de metas por plazo (corto, medio y largo) permite adaptar los productos financieros y priorizar reservas de emergencia.
- Ahorrar el 10 % de los ingresos, ajustando según las deudas y gastos fijos, ofrece una referencia prudente para incrementar la capacidad de ahorro.
- Revisar trimestralmente el avance del plan y ajustar plazos o gastos es esencial para mantener la disciplina financiera.
- Utilizar herramientas digitales que gestionen cuentas, presupuestos y metas simplifica seguir el plan y mantener la concentración en pequeños logros.
Tabla de contenidos
- Cómo analizar la situación y elaborar un presupuesto familiar
- ¿Cómo definir objetivos de ahorro claros y con plazo?
- ¿Cuánto debe ahorrar una familia cada mes?
- Estrategias prácticas para aumentar la capacidad de ahorro
- Cómo construir el fondo de emergencia familiar
- Seguimiento y ajuste: ¿cada cuánto revisar el plan?
- Herramientas útiles para gestionar el plan de ahorro
- Por qué un plan simple funciona mejor que uno perfecto
- Cómo netclariq ayuda a poner en marcha tu plan de ahorro
- Fuentes
- Preguntas frecuentes
Cómo analizar la situación y elaborar un presupuesto familiar
Antes de fijar ninguna cifra de ahorro hay que saber, con datos reales, cuánto entra y cuánto sale cada mes. La primera tarea consiste en anotar todos los ingresos netos del hogar (nóminas, rentas, pensiones) y todos los gastos, sin dejar fuera los pagos anuales que se olvidan con facilidad. Elaborar un presupuesto implica clasificar cada partida en tres grupos y tratar el ahorro como una obligación más, no como lo que sobra a final de mes.
Una clasificación que funciona en la práctica:
- Gastos fijos: hipoteca o alquiler, suministros, seguros, cuotas de préstamos.
- Gastos variables necesarios: alimentación, transporte, farmacia, educación.
- Gastos discrecionales: ocio, restaurantes, suscripciones, compras no esenciales.
- Ahorro: se anota como una partida fija más, con su propia cuenta o subcuenta.
La parte operativa es la que marca la diferencia: programar una transferencia automática el día que llega el sueldo, antes de que el dinero se mezcle con el resto del gasto corriente. También conviene reservar mensualmente una fracción para partidas anuales previsibles (seguro del coche, IBI, matrícula escolar) en lugar de afrontarlas como un golpe inesperado. Una plantilla de presupuesto familiar ayuda a estructurar esta primera fase sin empezar de cero.
¿Cómo definir objetivos de ahorro claros y con plazo?
Un objetivo sin fecha ni importe es solo un deseo. Para convertirlo en meta operativa, cada familia necesita fijar tres datos por cada objetivo:
- Importe pendiente: cuánto dinero falta para alcanzar la meta.
- Fecha objetivo: cuándo se necesita el dinero.
- Periodicidad de aportación: mensual, en la mayoría de los casos, aunque algunas familias prefieren quincenal si cobran así.
Después conviene separar las metas por horizonte temporal, porque el producto financiero y la urgencia cambian según el plazo:
- Corto plazo (0 a 12 meses): vacaciones, reparaciones, regalos de navidad.
- Medio plazo (1 a 5 años): entrada de vivienda, coche, reforma.
- Largo plazo (5 años o más): educación de los hijos, jubilación complementaria.
Cuando hay varias metas a la vez, prioriza por tres criterios: urgencia real (¿qué pasa si no se cumple a tiempo?), impacto financiero si se retrasa, y facilidad para sustituir esa meta por otra vía (por ejemplo, financiación). El fondo de emergencia siempre va primero, antes que cualquier meta de consumo.
¿Cuánto debe ahorrar una familia cada mes?
La fórmula que usa MiPresupuesto de Finanzas para Todos es sencilla: ahorro mensual = importe pendiente ÷ meses hasta la fecha objetivo. Aplicada a casos reales, la cuota cambia radicalmente según el plazo elegido:
- Meta a 3 meses: un importe dividido en tres pagos mensuales iguales.
- Meta a 12 meses: un importe dividido en doce pagos mensuales iguales.
- Meta a 60 meses: un importe dividido en sesenta pagos mensuales iguales.
La misma cuota de 300 € produce resultados muy distintos según el horizonte, lo que explica por qué alargar un plazo reduce la presión mensual sin renunciar a la meta.
Consejo profesional: si los ingresos del hogar son irregulares (autónomos, comisiones, trabajo por temporada), fija una cuota mínima sostenible con el mes más flojo del año y destina un porcentaje fijo de cualquier ingreso extra a las metas pendientes, en lugar de calcular la media mensual.
El Banco de España plantea el 10 % de los ingresos como referencia prudente de ahorro, aunque advierte que esa cifra debe adaptarse si la vivienda o las deudas dejan poco margen real.
Estrategias prácticas para aumentar la capacidad de ahorro
Aumentar la cuota de ahorro no siempre exige recortes drásticos. Suele bastar con revisar gastos que se repiten sin aportar valor real:
- Cancelar suscripciones duplicadas o poco usadas (streaming, aplicaciones, gimnasios inactivos).
- Planificar la compra semanal con lista cerrada para reducir compras impulsivas de alimentación.
- Revisar la tarifa eléctrica y de gas al menos una vez al año y comparar seguros del hogar y del coche antes de renovar.
- Negociar o cambiar de proveedor de telefonía e internet cuando termine el compromiso de permanencia.
Los ingresos puntuales son otra palanca infrautilizada. Una paga extra, una devolución de la declaración de la renta o un ingreso inesperado pueden destinarse íntegramente (o en un porcentaje alto) a acelerar una meta concreta, sin pasar por el presupuesto mensual ordinario. La regla 50/30/20 sirve como punto de partida orientativo para repartir necesidades, deseos y ahorro, aunque conviene adaptarla al caso propio cuando la vivienda absorbe más del 30 % de los ingresos.
Cómo construir el fondo de emergencia familiar
El fondo de emergencia es la primera meta de cualquier plan de ahorro familiar, por delante de vacaciones o caprichos. La referencia habitual es cubrir entre 3 y 6 meses de gastos esenciales: vivienda, suministros, alimentación y seguros, sin contar ocio ni gastos discrecionales.
- Calcula tus gastos esenciales mensuales y multiplícalos por 3 (mínimo) o por 6 (más holgado, recomendable si hay un solo ingreso en casa).
- Guarda ese dinero en un producto totalmente líquido: cuenta a la vista o cuenta de ahorro sin penalización por retirada.
- Nunca lo mezcles con el ahorro para otras metas; usar subcuentas separadas evita que una meta a largo plazo “coma” a la de emergencia.
- Si lo usas tras un imprevisto, repón la cantidad retirada antes de retomar otras aportaciones.
Las familias que se enfrentan a un desajuste entre ingresos y gastos recurren mayoritariamente a sus ahorros propios antes que a préstamos, que siempre resultan más caros.
Seguimiento y ajuste: ¿cada cuánto revisar el plan?
Un plan de ahorro solo funciona si se revisa con regularidad. Establece dos rutinas distintas:
- Revisión mensual: comprueba el avance de cada objetivo por separado, no solo el saldo total ahorrado, para detectar si el problema es exceso de gasto o demasiadas metas abiertas a la vez.
- Revisión trimestral: ajusta partidas si algo ha cambiado (subida de gastos fijos, cambio de ingresos) y decide si hay que recortar, renegociar o alargar plazos.
- Métricas a vigilar: tasa de ahorro sobre ingresos, saldo del fondo de emergencia y porcentaje cumplido de cada meta individual.
Si una meta se desvía, hay tres salidas razonables: recortar otra partida discrecional, renegociar un gasto fijo (seguro, tarifa) o extender el plazo objetivo y recalcular la cuota con la misma fórmula de la sección anterior.
Herramientas útiles para gestionar el plan de ahorro
Buscar la herramienta adecuada ahorra tiempo de cálculo manual. Lo que conviene exigir a cualquier aplicación de ahorro familiar es:
- Subcuentas o “huchas” separadas por objetivo, para no mezclar emergencia con metas de consumo.
- Presupuesto por categorías que distinga gastos fijos, variables y discrecionales.
- Calculadoras de aportación mensual y simuladores de escenarios a varios años.
- Visión conjunta del patrimonio familiar, no solo de las cuentas corrientes.
Netclariq permite registrar manualmente cuentas, activos y deudas sin conexión bancaria, y muestra la evolución del patrimonio neto y del presupuesto en un panel único. Incluye un simulador de escenarios y calculadoras internas, como la calculadora de fondo de emergencia, útiles para aplicar los cálculos de esta guía sin abrir una hoja de cálculo aparte.
Por qué un plan simple funciona mejor que uno perfecto
La disciplina de aportar cada mes, aunque la cifra sea modesta, produce más resultados que un plan sofisticado abandonado al segundo mes. Los pequeños hitos, como completar el fondo de emergencia o llegar al primer 25 % de una meta, refuerzan el hábito familiar y hacen que el siguiente paso resulte más fácil de sostener.
— Damian
Cómo netclariq ayuda a poner en marcha tu plan de ahorro
Registrar el presupuesto en una hoja suelta funciona los primeros meses, pero se vuelve tedioso en cuanto hay varias metas, un fondo de emergencia y alguna inversión que seguir. Netclariq resuelve ese problema concreto: junta cuentas, deudas, presupuesto y patrimonio en un solo panel, sin pedir acceso bancario ni open banking, así que cada dato familiar queda bajo tu control exclusivo.
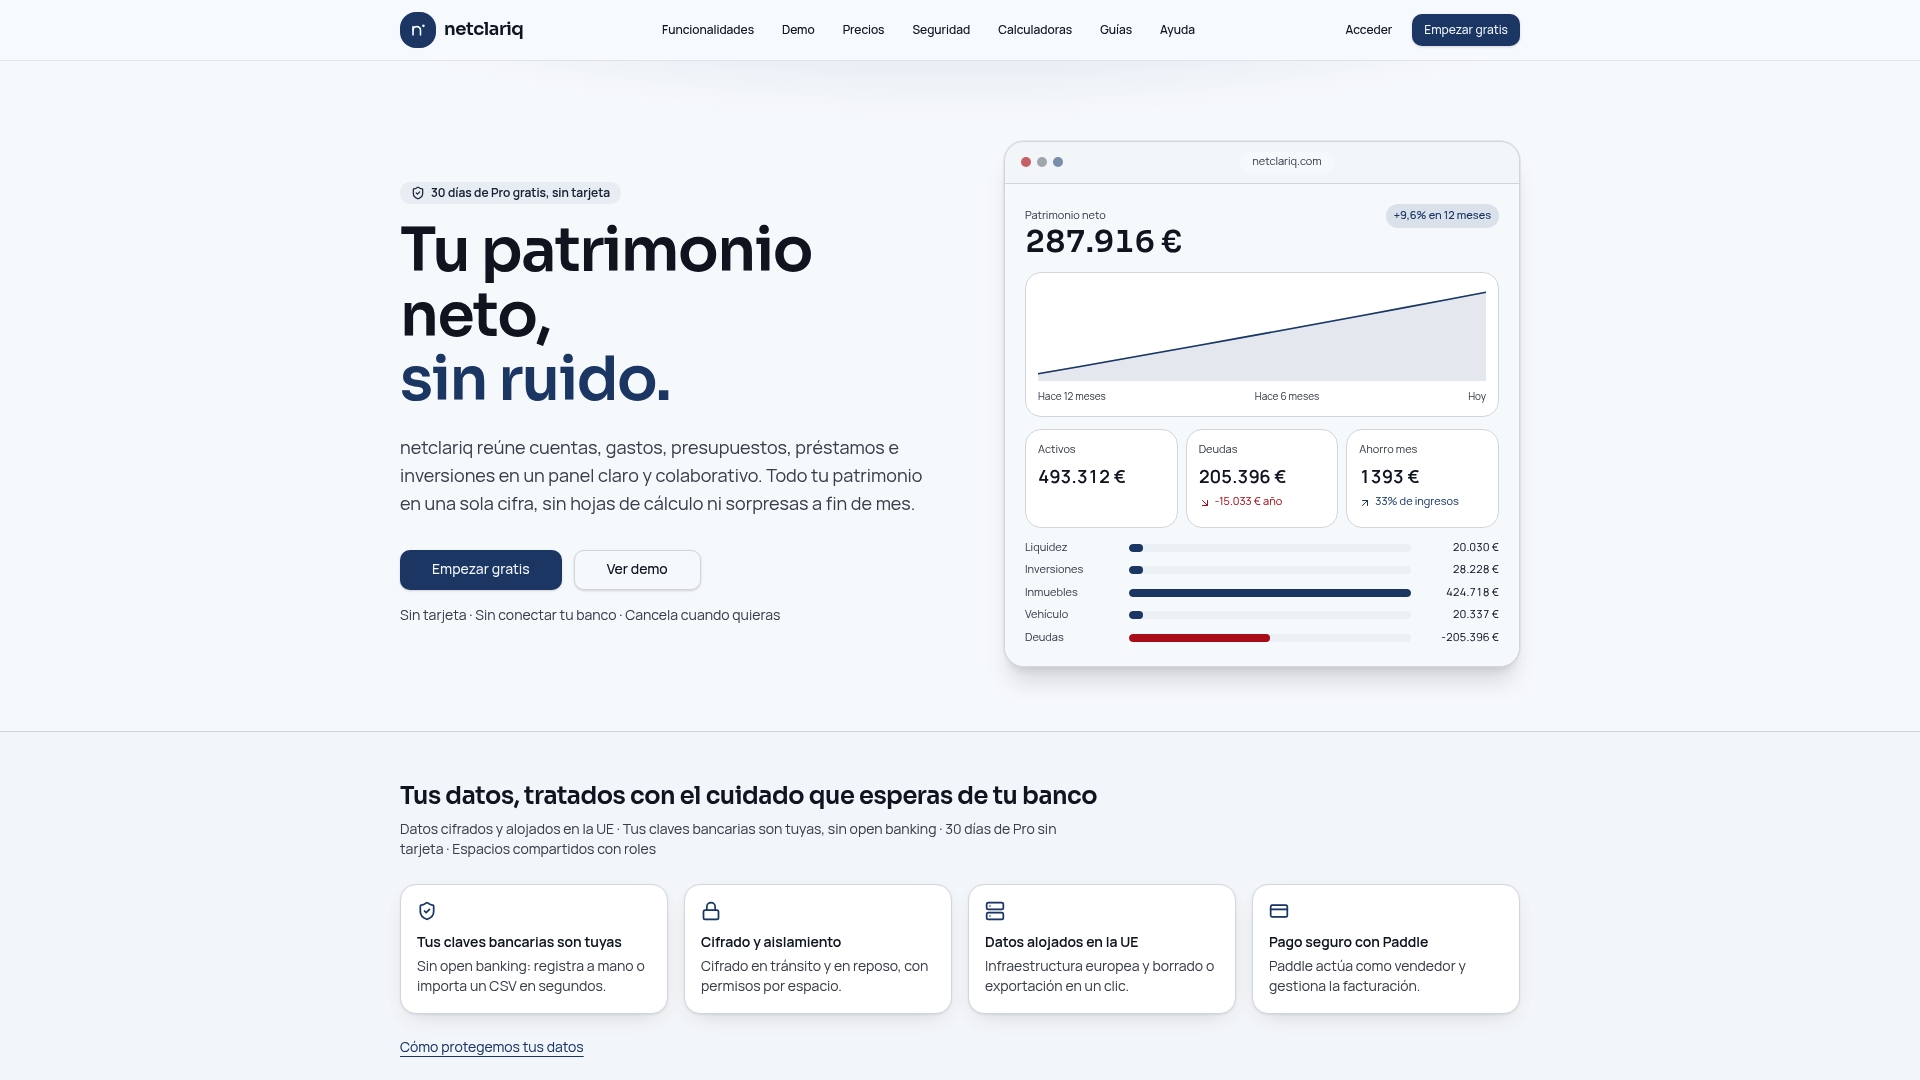
El plan Free permite empezar a registrar cuentas y presupuesto sin coste. Si la familia necesita fiscalidad de inversiones, simulador de escenarios y gestión avanzada de préstamos, el plan Pro cuesta 12 € al mes o 120 € al año, y el plan Familiar, pensado para compartir el seguimiento entre varios miembros del hogar con roles distintos, cuesta 19 € al mes o 190 € al año. Prueba primero la calculadora de fondo de emergencia para fijar tu meta y después decide qué plan se ajusta al tamaño de tu plan de ahorro familiar.
Fuentes
Para quien quiera profundizar más allá de esta guía, tres fuentes públicas sirven como referencia constante. El Banco de España publica guías de planificación financiera personal y orientación sobre educación financiera desde la infancia. Finanzas para Todos ofrece plantillas y calculadoras gratuitas para presupuesto y fondo de emergencia. El INE, a través de la Encuesta de Presupuestos Familiares, aporta contexto estadístico sobre cuánto gasta de media un hogar español en cada partida.
- ¿Cómo elaborar un presupuesto? - Finanzas para todos
- Aprendemos a planificar nuestras finanzas personales - Banco de España
Preguntas frecuentes
¿Cuál es el plan de ahorro más rentable?
No existe un único plan “más rentable”, porque depende del plazo y del riesgo que asuma cada familia. Para el fondo de emergencia y metas a corto plazo lo prioritario es la liquidez, mientras que para horizontes de varios años puede tener sentido combinar ahorro líquido con productos de inversión según el perfil de riesgo de la familia.
¿Qué es la regla del 50/30/20?
El Banco de España recuerda que conviene adaptarla si la vivienda o las deudas dejan menos margen real para ahorrar.
¿Cuántos españoles tienen 60.000 euros ahorrados?
No hay una cifra pública específica sobre cuántos hogares alcanzan exactamente esa cantidad ahorrada. La Encuesta de Presupuestos Familiares del INE sí muestra que el gasto medio anual por hogar se sitúa en 35.101 €, un dato útil para calcular cuántos meses de gastos esenciales cubriría un ahorro determinado.
¿Es mucho tener 100.000 euros ahorrados?
Depende del tamaño del hogar, sus gastos esenciales y sus metas pendientes (vivienda, jubilación, estudios de los hijos). Compararlo con el gasto medio anual por hogar, 35.101 €, ayuda a estimar a cuántos años de colchón equivale esa cifra en tu caso concreto.
¿Netclariq necesita acceso a mis datos bancarios?
No. Netclariq funciona con registro manual o importación por CSV de cuentas, activos y deudas, sin conexión mediante open banking, lo que mantiene los datos financieros de la familia bajo su control exclusivo.