Presupuesto personal mensual: guía práctica para empezar hoy

Haz este presupuesto en 30 minutos: calcula tu ingreso neto, divide tus gastos en categorías y reserva un ahorro fijo, usando la regla 50/30/20 como referencia orientativa. Añade un fondo de emergencia que cubra varios meses de gastos básicos como meta a medio plazo. Existen plantillas descargables y herramientas como netclariq que ayudan a mantener este sistema sin necesidad de conectar tus cuentas bancarias.
En resumen:
- La regla 50/30/20 es recomendable solo para quienes disponen de ingresos estables y pocas deudas, ajustándose en casos de costes elevados.
- Mantener un fondo de emergencia de tres a seis meses de gastos básicos es clave y se puede empezar ahorrando progresivamente desde un 5 % o 10 %.
- Revisar y ajustar mensualmente las categorías de gasto, especialmente ante desviaciones por inflación, evita que el presupuesto quede desactualizado.
- La gestión manual de gastos con herramientas como netclariq respeta la privacidad y permite controlar el patrimonio sin conectar las cuentas bancarias.
- Priorizar el pago de deudas con intereses más altos y automatizar los ahorros ayuda a reducir la fricción y mejorar la salud financiera.
Tabla de contenidos
- Pasos prácticos para montar tu presupuesto mensual: hazlo en 6 pasos
- Métodos sencillos: 50/30/20, sobres y presupuesto base cero, cuál elegir
- Categorías de gasto y cómo registrar movimientos de forma realista
- Ahorro y fondo de emergencia: objetivo y primeros pasos si no llegas al 20 %
- Seguimiento mensual: cómo revisar y qué ajustar cuando te sales del presupuesto
- Cómo netclariq facilita el presupuesto mensual sin conectar tu banca
- Estrategias para aumentar el ahorro mensual
- Cómo priorizar el pago de deudas en el presupuesto mensual
- Impacto de la inflación y cómo ajustarlo en el presupuesto
- Cómo manejar ingresos variables o fluctuantes en el presupuesto
- Prueba netclariq: plantillas y herramientas para mantener tu presupuesto
- Fuentes
- Preguntas frecuentes
Pasos prácticos para montar tu presupuesto mensual: hazlo en 6 pasos
Un presupuesto que funciona no necesita complicarse. Basta con seguir un orden lógico y dedicarle una tarde al mes siguiente para dejarlo en marcha.
- Anota tus ingresos netos y su periodicidad: sueldo, ingresos extra o pagos irregulares, según cuándo los recibes.
- Registra todos los gastos durante un mes completo, revisando extractos bancarios y tickets si hace falta, para tener datos reales y no estimaciones.
- Clasifica cada gasto en fijos (alquiler, seguros), variables (alimentación, transporte) y discrecionales (ocio, caprichos).
- Asigna un monto a cada categoría y trata el ahorro como un gasto fijo más, no como lo que sobra a final de mes.
- Prorratea los gastos anuales como seguros o impuestos, dividiendo el total entre 12 para reservar una parte cada mes.
- Fija una meta concreta para el mes, como reducir el gasto en una categoría o alcanzar una cifra de ahorro determinada.
Este orden sigue la lógica que proponen las guías prácticas paso a paso para elaborar un presupuesto efectivo, que insisten en conocer primero los ingresos netos antes de tocar cualquier gasto. Una vez completados los seis pasos, tienes un presupuesto operativo, no solo un documento teórico. Lo importante no es que quede perfecto la primera vez, sino que empiece a funcionar y se ajuste con el uso.
Métodos sencillos: 50/30/20, sobres y presupuesto base cero, cuál elegir
No todos los métodos sirven para todas las situaciones. Elegir el adecuado depende de cuánto control quieres ejercer y de cuánta disciplina te exige tu día a día.
- Regla 50/30/20: destina el 50 % del ingreso neto a necesidades, el 30 % a deseos y el 20 % a ahorro, según la referencia de Finanzas para Todos; si el coste de vida es alto, puede ajustarse a proporciones como 60/20/20 o 70/20/10.
- Método de sobres: asigna una cantidad fija en efectivo o en cuentas separadas para cada categoría variable, ideal si tiendes a gastar de más en compras impulsivas.
- Presupuesto base cero: cada euro del ingreso se asigna a una categoría concreta hasta llegar a cero, exigente pero muy útil cuando hay deudas que pagar o ingresos ajustados.
Para alguien con ingresos estables y pocas deudas, la regla 50/30/20 suele ser suficiente. Quien necesita frenar gastos impulsivos gana más con el método de sobres, mientras que el presupuesto base cero conviene a quien quiere maximizar cada euro disponible, aunque exige más tiempo de gestión semanal.
Categorías de gasto y cómo registrar movimientos de forma realista
Un presupuesto que intenta controlar veinte categorías distintas suele abandonarse a las pocas semanas. La clave está en simplificar sin perder precisión.
- Vivienda: alquiler o hipoteca, comunidad y suministros básicos.
- Alimentación: compra habitual y comidas fuera de casa.
- Transporte: combustible, transporte público o mantenimiento del vehículo.
- Salud y seguros: primas, farmacia y revisiones médicas.
- Ocio y discrecional: salidas, suscripciones y compras no esenciales.
- Ahorro y deudas: aportación fija al fondo de emergencia y pagos de préstamos.
Los seguros, impuestos y gastos estacionales como regalos navideños conviene prorratearlos, dividiendo el total anual entre 12 y reservando esa parte cada mes en lugar de afrontarla de golpe. Para el registro diario, una hoja de cálculo sencilla funciona bien al principio, aunque una aplicación que permita anotar movimientos manualmente sin conectar el banco da más control sobre lo que realmente se apunta. Mantener entre 8 y 10 categorías como máximo evita que el seguimiento se convierta en una tarea tediosa.
Ahorro y fondo de emergencia: objetivo y primeros pasos si no llegas al 20 %
El fondo de emergencia tiene una meta técnica clara: acumular entre 3 y 6 meses de gastos básicos, según recomienda Finanzas para Todos. Esta cifra cubre imprevistos como una avería importante o una pérdida temporal de ingresos sin recurrir a deuda.
Si el 20 % de ahorro que propone la regla 50/30/20 no es viable de inicio, empezar con un 5 % o un 10 % y aumentar progresivamente cada pocos meses es una estrategia más sostenible que abandonar el intento por completo. Conviene separar este fondo de otros objetivos de ahorro, como unas vacaciones o un vehículo, para no confundir el dinero destinado a emergencias con el de proyectos planificados. Cualquier ingreso extra, como una paga o una devolución de impuestos, puede dirigirse primero a completar este fondo antes que a otros gastos.
Consejo profesional: destina cualquier ingreso inesperado directamente al fondo de emergencia antes de decidir qué hacer con él.
Para los gastos anuales previsibles, calcula la provisión mensual dividiendo el total anual entre 12 y resérvala junto al ahorro habitual.
Seguimiento mensual: cómo revisar y qué ajustar cuando te sales del presupuesto
Un presupuesto sin revisión se convierte en una lista muerta a los pocos meses. El seguimiento no requiere mucho tiempo si se convierte en rutina.
- Dedica cinco minutos semanales a anotar los gastos recientes y comparar con lo previsto en cada categoría.
- Haz un cierre mensual revisando el saldo final, el porcentaje de ahorro logrado y la desviación por categoría.
- Si una categoría se desborda, decide entre reducir gastos discrecionales, reasignar dinero de otra categoría o buscar un ingreso adicional puntual.
- Si te sales del presupuesto un mes, ajusta la cifra del siguiente en lugar de abandonar el sistema completo.
Consejo profesional: una desviación puntual no invalida el presupuesto; solo indica qué categoría necesita un ajuste real.
Esta rutina de revisión periódica es la que recomienda la guía del Banco de España sobre gestión de finanzas personales, que insiste en ajustar el presupuesto a la realidad en lugar de forzar la realidad a encajar en el presupuesto.
Cómo netclariq facilita el presupuesto mensual sin conectar tu banca
netclariq permite registrar manualmente cuentas, activos y deudas en un único panel, sin necesidad de acceso a datos bancarios mediante open banking, lo que aporta privacidad total sobre la información financiera.
- Ver el presupuesto mensual dentro del contexto más amplio del patrimonio neto, no como un dato aislado.
- Consultar una plantilla y método para presupuesto familiar adaptable a un presupuesto individual.
- Usar la calculadora del fondo de emergencia para fijar la meta de ahorro según los gastos básicos propios.
- Revisar la explicación de la regla 50/30/20 aplicada a un caso concreto.
Estrategias para aumentar el ahorro mensual
Aumentar el ahorro no depende solo de fuerza de voluntad, sino de decisiones estructurales que reduzcan la fricción de gastar de más. La primera es automatizar la transferencia del ahorro el mismo día del cobro, antes de que el dinero se mezcle con el resto de gastos disponibles.
Revisar suscripciones activas cada pocos meses suele revelar servicios que ya no se usan, y cancelarlos libera una cantidad recurrente sin sacrificar nada relevante. En alimentación, planificar los menús semanales con antelación reduce tanto el desperdicio como las compras impulsivas, como explica esta guía de menús semanales para ahorrar en la compra.
Negociar tarifas de seguros, telefonía o energía una vez al año, comparando ofertas antes de renovar, también libera margen sin cambiar hábitos de consumo. Otra táctica eficaz es destinar un porcentaje fijo de cualquier subida salarial al ahorro antes de acostumbrarse a gastarlo, de modo que el nivel de vida no absorba automáticamente cada mejora de ingresos. Pequeños ajustes sostenidos durante varios meses suelen sumar más que un recorte drástico y puntual que resulta difícil de mantener.
Cómo priorizar el pago de deudas en el presupuesto mensual
Cuando hay varias deudas activas, el orden en que se pagan afecta directamente al coste total. El criterio más eficiente en términos matemáticos es priorizar la deuda con el tipo de interés más alto, destinando a ella cualquier margen extra mientras se mantienen los pagos mínimos del resto.
Un enfoque alternativo, más centrado en la motivación, consiste en liquidar primero la deuda más pequeña para generar avances visibles rápidos, aunque esto puede costar algo más de intereses a largo plazo. Ambos métodos exigen incluir el pago de deudas como una categoría fija dentro del presupuesto, con un monto concreto asignado cada mes, no como un pago residual que se hace solo si sobra dinero.

Si las deudas absorben una parte considerable del ingreso, puede tener sentido reducir temporalmente el ahorro discrecional o incluso el aporte al fondo de emergencia, siempre que exista un colchón mínimo, para acelerar la salida de la deuda y liberar capacidad de ahorro más adelante.
Impacto de la inflación y cómo ajustarlo en el presupuesto
La subida de precios afecta de forma desigual a las distintas categorías del presupuesto: alimentación y energía suelen notar el impacto antes y con más intensidad que otros gastos fijos como el alquiler firmado a largo plazo. Un presupuesto que no se revisa periódicamente pierde precisión rápidamente en este contexto, porque los montos asignados a cada categoría quedan desactualizados frente a los precios reales.
La forma más práctica de ajustarlo es revisar los importes de las categorías más sensibles cada pocos meses y compararlos con el gasto real registrado, en lugar de mantener cifras fijas indefinidamente. Cuando una categoría sube de forma sostenida, conviene reasignar el presupuesto general antes de recortar el ahorro, buscando margen en gastos discrecionales que pueden reducirse sin afectar necesidades básicas.
Mantener el hábito de revisión mensual descrito antes es también la mejor defensa frente a la inflación, porque permite detectar desviaciones por categoría antes de que se acumulen durante varios meses.
Cómo manejar ingresos variables o fluctuantes en el presupuesto
Quienes trabajan como autónomos o reciben ingresos irregulares necesitan un enfoque distinto al del ingreso fijo mensual. La estrategia más sólida consiste en calcular un ingreso base conservador, tomando como referencia el mes más bajo de los últimos periodos, y construir el presupuesto de gastos fijos sobre esa cifra en lugar de sobre el mejor mes.

Cualquier ingreso que supere esa base conservadora se destina primero a completar el fondo de emergencia y, una vez cubierto ese objetivo, a metas de ahorro adicionales o a adelantar el pago de deudas. Este enfoque evita que los meses buenos generen un nivel de gasto que luego resulta insostenible cuando llega un mes flojo.
Para quienes tienen varias fuentes de ingreso, llevar un registro separado de cada una facilita detectar patrones estacionales y anticipar los meses de menor entrada de dinero, ajustando el presupuesto con antelación en lugar de reaccionar cuando el problema ya está encima.
Prueba netclariq: plantillas y herramientas para mantener tu presupuesto
Llevar el presupuesto en una hoja suelta funciona al principio, pero verlo integrado junto al resto de tu patrimonio da una perspectiva distinta: cuánto ahorras cada mes frente a cuánto crece tu patrimonio neto en conjunto. netclariq permite registrar cuentas, activos y deudas de forma manual o mediante importación por CSV, sin necesidad de dar acceso bancario a través de open banking.
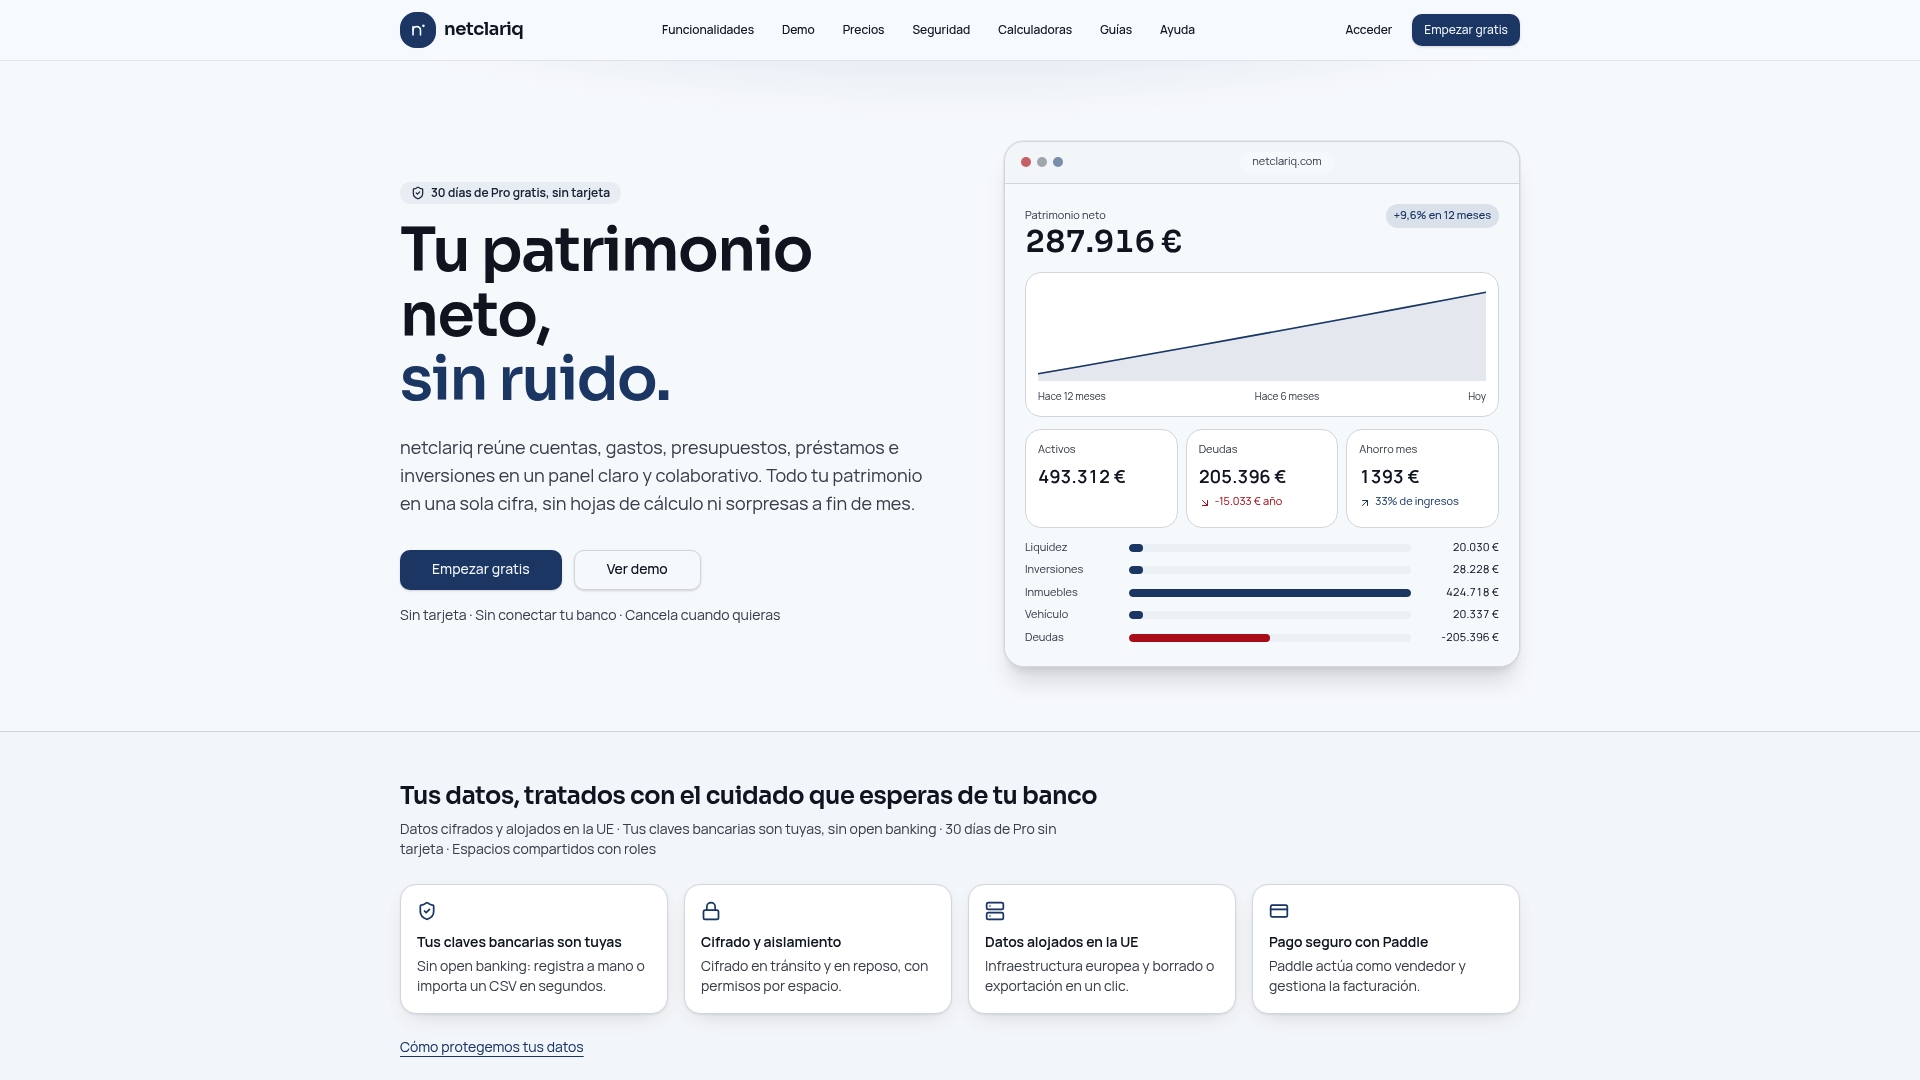
Los módulos de presupuesto mensual y anual por categorías permiten prorratear gastos estacionales automáticamente y comparar lo previsto con lo real cada mes. Quien además invierte puede usar el simulador de escenarios financieros para proyectar cómo el ahorro actual se traduce a largo plazo. El plan Free permite empezar sin coste, mientras que el plan Pro cuesta 12 € al mes o 120 € al año con funciones más completas; puedes consultar todos los detalles en la página de precios.
Fuentes
- Gestionar tus finanzas: pon en práctica la regla 50/30/20 (Finanzas para Todos)
- Sesión guía de gestión de finanzas personales (Banco de España)
Preguntas frecuentes
¿Cómo hacer un presupuesto personal mensual?
Se calcula el ingreso neto mensual, se registran todos los gastos de un mes completo y se clasifican en fijos, variables y discrecionales. Después se asigna un monto a cada categoría, tratando el ahorro como un gasto fijo más, y se revisa el resultado cada mes para ajustarlo.
¿Qué es la regla 50/30/20 para el presupuesto personal?
Es una referencia que reparte el ingreso neto en tres bloques: 50 % para necesidades, 30 % para deseos y 20 % para ahorro, según explica Finanzas para Todos. Cuando el coste de vida es elevado, esta proporción puede ajustarse, por ejemplo, a un reparto de 60/20/20.
¿Cuánto gasta una persona normal al mes?
El gasto mensual depende de factores como la vivienda, la composición del hogar y la zona donde se vive, por lo que no existe una cifra única aplicable a todos los casos. Lo relevante es registrar los gastos propios durante un mes completo y compararlos con las proporciones de referencia como la regla 50/30/20.
¿Cuál es la regla 40 30 20 10?
Es una variante de la distribución de ingresos que algunas personas usan como alternativa al 50/30/20, adaptándola a situaciones con más margen de ahorro o menos gasto en necesidades básicas.
¿Necesito conectar mi banco para llevar un presupuesto mensual?
No es imprescindible: herramientas como netclariq permiten registrar cuentas, ingresos y gastos de forma manual o mediante importación de archivos, sin acceso directo a los datos bancarios. Esto ofrece una alternativa para quien prefiere mantener el control manual de cada movimiento por motivos de privacidad.