Rebalanceo de cartera: cuándo y cómo ajustarla en España

El rebalanceo de cartera consiste en ajustar de nuevo los pesos de tus activos para que vuelvan a tu asignación objetivo (allocation) después de que el mercado los haya movido. Para la mayoría de inversores particulares, la combinación de una revisión anual con la regla de bandas 5/25 equilibra bien disciplina y costes. En España, conviene además vigilar la fiscalidad: los traspasos entre fondos difieren el pago de impuestos, mientras que vender ETFs genera plusvalías inmediatas.
En resumen:
- El rebalanceo ayuda a mantener el perfil de riesgo constante y evita que una clase de activo domine la cartera por las variaciones del mercado.
- Revisar trimestralmente con bandas del 3 al 4 % y anotar cada operación mejora la disciplina y reduce costos fiscales innecesarios.
- Es preferible realizar traspasos entre fondos en lugar de vender ETFs, ya que estos últimos generan plusvalías inmediatas que tributan en el momento.
- La fiscalidad en España hace recomendable usar aportaciones periódicas y traspasos para minimizar tributaciones, especialmente en ganancias elevadas.
- Utilizar herramientas como calculadoras de rebalanceo y registros precisos ayuda a controlar costos, efectos fiscales, y a mantener la estrategia a largo plazo.
Tabla de contenidos
- Qué es el rebalanceo de cartera
- Por qué importa el rebalanceo: beneficios y límites
- Cuándo rebalancear: calendario, umbrales y modelos mixtos
- Cómo rebalancear paso a paso
- Costes y fiscalidad práctica del rebalanceo en España
- Herramientas y calculadoras útiles para rebalancear
- Perspectiva del autor: automatizar o revisar a mano
- Netclariq como apoyo para seguir y simular tu rebalanceo
- Fuentes
- Preguntas frecuentes
Qué es el rebalanceo de cartera
Cuando un activo sube más que otro, su peso dentro de la cartera crece por encima del objetivo inicial. Si empezaste con un 70 % en acciones y un 30 % en bonos, y las acciones suben con fuerza, puede que termines con un 80/20 sin haber tomado ninguna decisión activa. Rebalancear significa vender parte de lo que ha subido y comprar lo que se ha quedado rezagado, para volver al 70/30 original.
La lógica es contraintuitiva pero potente: obliga a vender caro y comprar barato de forma sistemática, en lugar de dejarse llevar por el optimismo o el miedo del momento. El objetivo no es maximizar la rentabilidad en un año concreto, sino mantener el perfil de riesgo que decidiste al principio.
- Corrige desviaciones causadas por el rendimiento desigual de los activos.
- Evita que la cartera se concentre sin querer en el activo que más ha subido.
- Mantiene la diversificación de activos alineada con tus objetivos reales.
Por qué importa el rebalanceo: beneficios y límites
El rebalanceo aporta sobre todo disciplina: fuerza decisiones basadas en reglas, no en emociones, lo que reduce el riesgo de vender en pánico o comprar por euforia. Esa disciplina tiende a suavizar el drawdown de la cartera en caídas fuertes, porque evita que un solo activo domine el riesgo total.
El efecto sobre la rentabilidad es más discreto de lo que muchos creen. Rebalancear con disciplina y sin sobreoperar ayuda a controlar la volatilidad y el riesgo, pero el llamado “bono de rebalanceo” suele ser modesto, no una fuente garantizada de rentabilidad extra.
Consejo profesional: No confundas rebalancear con hacer trading. El objetivo es control del riesgo, no ganarle al mercado.
Aquí está el límite real: cada operación tiene coste. Comisiones, diferencial de compraventa (spread) y el propio deslizamiento de precio (slippage) pueden comerse buena parte del ajuste si rebalanceas con demasiada frecuencia.
Cuándo rebalancear: calendario, umbrales y modelos mixtos
Existen tres formas de decidir cuándo actuar, y cada una tiene su lógica:
- Por calendario: revisas la cartera en fechas fijas (anual o trimestral) y ajustas si hace falta. Es simple y predecible, aunque puede dejar pasar desviaciones grandes entre revisiones.
- Por umbrales: rebalanceas solo cuando un activo se desvía más de un límite prefijado. La regla 5/25 es el estándar más usado: actúa si la desviación supera ±5 puntos porcentuales en términos absolutos, o un 25 % en términos relativos respecto al peso original. Un activo del 10 % que sube al 15 % ya dispara ambas condiciones.
- Modelo híbrido: revisas en fechas fijas, pero solo ejecutas si se ha roto una banda. Este enfoque es el que recomienda la mayoría de las guías de inversión para particulares, porque evita tanto el descuido del calendario puro como el exceso de operaciones del umbral puro.
Si tu cartera tiene muchas clases de activos o alta volatilidad, conviene revisar trimestralmente y estrechar las bandas al 3 o 4 %.
Consejo profesional: Anota la fecha de tu próxima revisión en el calendario ahora mismo. La disciplina de rebalanceo falla más por olvido que por mala estrategia.

Cómo rebalancear paso a paso
El proceso tiene tres fases: medir la desviación, calcular la orden exacta y decidir cómo ejecutarla con la menor fricción fiscal posible.

Paso 1: calcula la desviación en puntos porcentuales. Resta el peso objetivo al peso actual de cada activo.
Paso 2: calcula el importe exacto de la orden. Sobre una cartera de 50.000 €, un 68 % en acciones equivale a 34.000 €; el objetivo del 60 % serían 30.000 €. Tendrías que vender 4.000 € en acciones y destinarlos a bonos para volver al equilibrio.
Paso 3: elige cómo ejecutarlo. Antes de vender, considera si puedes corregir la desviación con dinero nuevo: aportaciones periódicas o dividendos reinvertidos dirigidos hacia el activo infraponderado. Esto evita generar un hecho imponible y reduce comisiones. Solo cuando el desequilibrio es demasiado grande para corregirlo con flujos nuevos tiene sentido vender directamente.
Antes de ejecutar, compara el coste de la operación con el beneficio esperado: si comisiones y deslizamiento superan entre el 20 % y el 30 % del valor de la corrección, mejor esperar a la siguiente revisión.
Registra cada operación en una plantilla simple: fecha, activo vendido y comprado, importe, motivo (calendario, umbral o aportación) y peso resultante. Ese historial te permite ver si tu disciplina de rebalanceo realmente funciona con el tiempo.
Costes y fiscalidad práctica del rebalanceo en España
La fiscalidad puede convertir un rebalanceo bien pensado en una decisión cara si no se planifica. En España, las plusvalías por venta de activos financieros tributan en la base del ahorro del IRPF, con tramos que en 2026 van del 19 % al 28 %: el 19 % aplica hasta 6.000 € de ganancia y el 28 % a partir de 300.000 €.
Aquí está la diferencia clave entre vehículos: los traspasos entre fondos de inversión disfrutan de un régimen especial de diferimiento fiscal, por lo que puedes rebalancear entre fondos sin tributar en el momento del traspaso. Vender ETFs, en cambio, genera una plusvalía o pérdida inmediata que hay que declarar ese ejercicio.
- Prioriza traspasos entre fondos frente a ventas de ETFs cuando el objetivo sea ajustar pesos, no obtener liquidez.
- Si tienes posiciones con pérdidas, véndelas primero: compensan ganancias de otras ventas del mismo año.
- Usa aportaciones nuevas antes de vender activos con plusvalías acumuladas, para minimizar el número de operaciones sujetas a tributación.
Consejo profesional: La diferencia entre pagar el 19 % ahora o diferirlo varios años vía traspaso puede suponer una diferencia notable en el efecto compuesto de tu cartera a largo plazo.
Para calcular con precisión qué parte de cada venta corresponde a plusvalía, España exige aplicar el criterio FIFO sobre las compras históricas de cada activo, lo que complica el cálculo manual cuanto más operaciones acumules.
Herramientas y calculadoras útiles para rebalancear
Una buena calculadora de rebalanceo te da algo muy concreto: la orden exacta a ejecutar, en euros, sin que tengas que hacer los cálculos a mano cada vez. El requisito es introducir bien tus pesos actuales, tu objetivo y el valor total de la cartera; la limitación es que ninguna calculadora conoce tu situación fiscal personal ni tus pérdidas compensables de años anteriores.
Muchas de estas herramientas incluyen un modo “solo dinero nuevo”, que reparte las próximas aportaciones hacia el activo infraponderado en lugar de forzar una venta. Esto reduce la fricción fiscal y es la opción preferida siempre que la desviación no sea demasiado grande para corregirla solo con flujos nuevos.
Dentro de netclariq puedes registrar tu cartera de forma manual o importando un archivo CSV, simular distintos escenarios de asignación y calcular la rentabilidad real de cada movimiento con la calculadora de TIR. El módulo de fiscalidad aplica el criterio FIFO automáticamente, así que ves de un vistazo qué parte de una venta tributaría antes de ejecutarla.
- Registro manual o por CSV, sin conexión bancaria obligatoria.
- Simulador de escenarios para probar el efecto de un rebalanceo antes de ejecutarlo.
- Cálculo de plusvalías por FIFO integrado en el mismo panel.
Perspectiva del autor: automatizar o revisar a mano
Automatizar tiene sentido en carteras con pocos activos y reglas claras: calendario más bandas, sin más. Pero cuando cambian tus objetivos vitales (una jubilación anticipada, una herencia, un cambio de perfil de riesgo) ninguna regla automática sustituye una revisión manual completa. Lo que casi nadie hace, y debería, es anotar por qué rebalanceó cada vez: ese registro es lo que distingue una estrategia de una reacción improvisada.
— Damian
Netclariq como apoyo para seguir y simular tu rebalanceo
Llevar el control de un rebalanceo a mano, con hojas de cálculo y capturas de pantalla de tu bróker, es la forma más habitual de abandonar la disciplina a los pocos meses. Netclariq resuelve ese punto concreto: reúne cuentas, activos y deudas en un único panel sin pedirte acceso bancario mediante open banking, así que mantienes control total sobre lo que registras y cuándo.
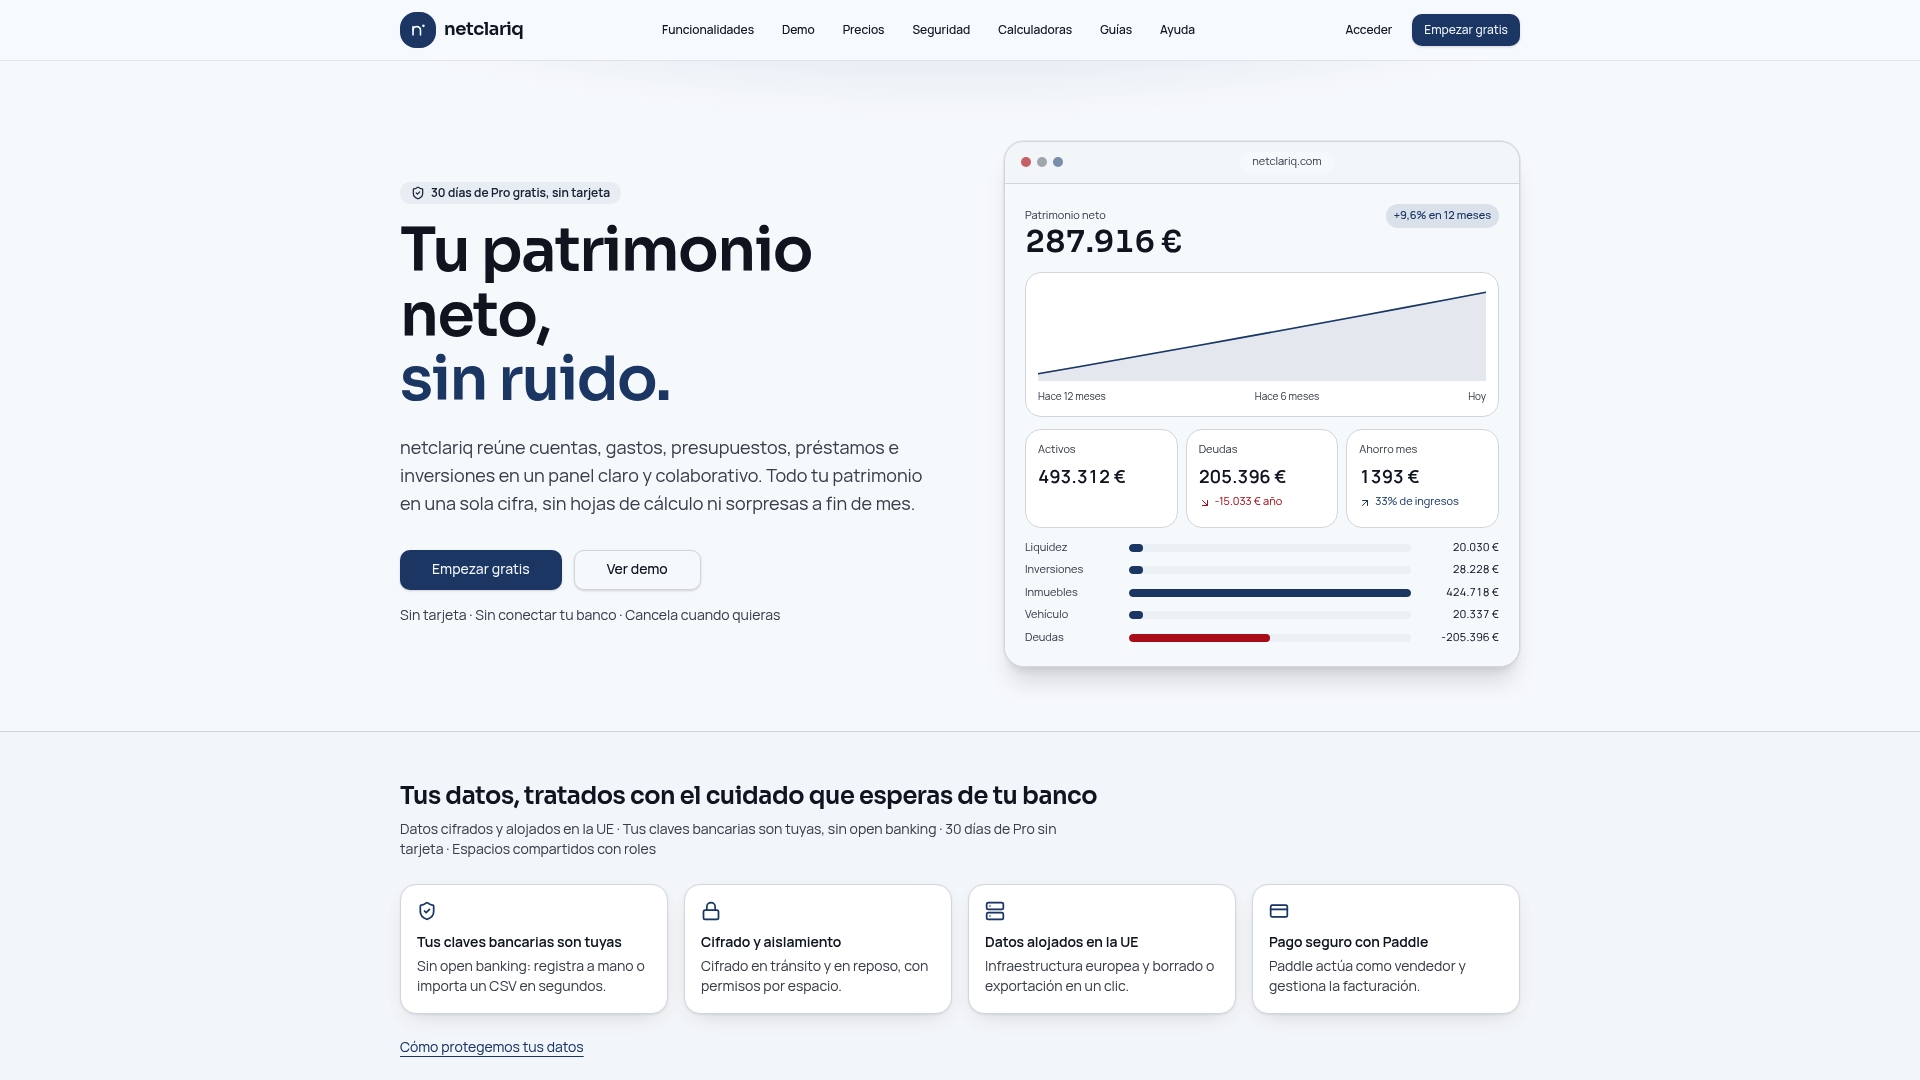
Puedes registrar tu cartera manualmente o importar un CSV, simular cómo quedaría tu cartera tras distintos escenarios de rebalanceo y calcular la fiscalidad por FIFO antes de decidir qué vender. El plan gratuito te permite empezar a organizar tu patrimonio. Los planes de pago ofrecen módulos de inversión, simulador de escenarios y fiscalidad avanzada, y pueden incluir funciones para uso en espacios compartidos. Consulta la página de precios actualizada para más detalles. Revisa los detalles de cada plan en la página de precios de netclariq y decide cuál se ajusta al tamaño de tu cartera.
Fuentes
- AEAT — Régimen especial y diferimiento en transmisiones entre IIC
- Rebalanceo de cartera | Blog Bankinter
- Explicación sobre el Rebalanceo Dinámico de Portafolios | For Traders
Preguntas frecuentes
¿Qué dice la teoría de Markowitz sobre la cartera?
La teoría de Markowitz plantea que se puede construir una cartera óptima combinando activos con distinta correlación para maximizar la rentabilidad esperada a un nivel de riesgo dado. El rebalanceo periódico es la forma práctica de mantener esa combinación de riesgo y rentabilidad en el tiempo, evitando que el paso del mercado la deforme.
¿Qué es el rebalanceo de portafolios?
Es el proceso de comprar y vender activos dentro de una cartera para devolverla a los pesos objetivo originales tras las variaciones del mercado. Su función principal es controlar el riesgo y mantener la diversificación de activos, no maximizar la rentabilidad de un año concreto.
¿Cuándo rebalancear fondos indexados?
Para fondos indexados, una revisión anual combinada con la regla de bandas del 5/25 suele ser suficiente para la mayoría de inversores. Además, al tratarse de fondos, los traspasos entre ellos difieren la tributación de la plusvalía, lo que hace más barato ajustar la cartera que si fueran ETFs.
¿Cuáles son los 4 tipos de inversiones más comunes en una cartera?
Las categorías más habituales en una cartera diversificada son la renta variable (acciones y fondos de acciones), la renta fija (bonos y fondos de bonos), la liquidez (efectivo y activos monetarios) y los activos alternativos (inmuebles, materias primas o capital privado). El peso de cada categoría depende del perfil de riesgo y del horizonte temporal de cada inversor, y es precisamente esa combinación la que el rebalanceo mantiene estable con el tiempo.
¿Necesito rebalancear si solo invierto en un fondo indexado global?
Si inviertes en un único fondo multiactivo o indexado global, el propio gestor ya rebalancea internamente sus componentes. En ese caso no necesitas ajustar nada por tu cuenta, salvo que decidas cambiar tu perfil de riesgo o combinar ese fondo con otros activos fuera de él.