Separar finanzas autónomo: guía práctica para organizarlas bien

Sí: separa tus finanzas abriendo una cuenta exclusiva para la actividad, aprovisionando impuestos y pagándote una transferencia periódica desde ahí. No es obligatorio por ley, pero evita confundir caja con beneficio real y reduce el riesgo de que una revisión de Hacienda encuentre movimientos personales mezclados con la actividad. Con el nuevo reporting bancario de cobros Bizum, la actuación ya tiene aún más sentido.
En resumen:
- Organiza tres cuentas: una para cobros y gastos profesionales, otra para reservar IVA e IRPF, y una personal para retirar el remanente.
- Fija tu transferencia mensual con la media de ingresos netos de seis o doce meses; si facturas por temporadas, usa la media anual.
- Desde enero de 2026, los bancos informan mensualmente a Hacienda de todos los Bizum profesionales, sin importe mínimo; factura cada cobro.
- Deduce un gasto solo si está vinculado a la actividad y tienes factura a tu nombre; los gastos mixtos requieren justificar el porcentaje profesional.
- Mantén en la cuenta operativa una reserva equivalente a dos o tres meses de gastos fijos personales y profesionales para afrontar meses flojos.
Tabla de contenidos
- Estructura de cuentas y medios de pago que funciona para autónomos en España
- Método práctico para decidir cuánto pagarte y cómo calcular reservas
- Registro y conciliación mensual: qué anotar y qué justificantes guardar
- Cobros digitales y Bizum: qué cambió y qué prácticas adoptar desde 2026
- Cómo gestionar la separación sin conectar el banco (registro manual y herramientas seguras)
- Prueba netclariq: controla patrimonio y separa finanzas sin conectar tu banco
- Preguntas frecuentes
- Fuentes
Estructura de cuentas y medios de pago que funciona para autónomos en España
La configuración más sencilla y eficaz combina tres cuentas con funciones separadas. La cuenta operativa recibe todos los cobros de clientes y paga los gastos de la actividad: suministros, proveedores, software, cuota de autónomos. Desde ahí, cada mes se transfiere una parte a una cuenta de impuestos, donde se acumula el IVA repercutido y la provisión de IRPF hasta la liquidación trimestral. El resto, ya depurado de obligaciones fiscales, pasa a la cuenta personal como la retribución real disponible para gastar.
Abrir una cuenta separada para la actividad es el primer paso que recomiendan la mayoría de asesores y también el Banco de España, precisamente porque ordena el flujo de caja desde el origen, tal y como recoge esta guía para separar las finanzas del autónomo. No hace falta que sea una cuenta de empresa cara: muchas entidades ofrecen cuentas básicas sin comisiones para autónomos que cumplen perfectamente esta función.
La tarjeta asociada a esa cuenta debería usarse exclusivamente para gastos profesionales. Mezclar una compra personal con la tarjeta de la actividad obliga a reclasificar el movimiento a mano cada vez, y ese pequeño esfuerzo repetido es lo que acaba haciendo que la gente abandone el sistema al cabo de unos meses.
Esta estructura aporta tres beneficios concretos:
- Permite conciliar en minutos al cierre del mes, porque cada cuenta tiene un propósito único.
- Reduce el tiempo dedicado a preparar los modelos trimestrales, ya que el IVA y el IRPF están aprovisionados de antemano.
- Mejora el perfil ante bancos y financiadoras, que ven un historial de ingresos de actividad limpio y trazable.
Método práctico para decidir cuánto pagarte y cómo calcular reservas
No existe una cifra fiscal universal sobre cuánto debe transferirse a la cuenta personal: depende de los ingresos reales, los gastos fijos personales y la estacionalidad de cada actividad, como señala esta guía de finanzas personales para autónomos. Aun así, dos métodos simples cubren la mayoría de los casos:
- Sueldo fijo mensual: calcula la media de tus ingresos netos de los últimos seis o doce meses, resta impuestos y cuota de autónomos, y fija una cantidad estable que cubra tus gastos personales habituales.
- Porcentaje del remanente: tras provisionar impuestos, transfiere un porcentaje fijo (por ejemplo, el 70 %) del saldo restante y deja el resto como colchón dentro de la cuenta operativa.
Como ejemplo ilustrativo: si facturas un importe determinado en un mes y apartas el IVA repercutido, la provisión de IRPF correspondiente y la cuota de RETA, el remanente real disponible para pagarte es considerablemente menor al total facturado.
Como colchón de seguridad, resulta razonable mantener en la cuenta operativa el equivalente a dos o tres meses de gastos fijos, tanto personales como profesionales.
Consejo profesional: si tu actividad es estacional, calcula el sueldo fijo sobre la media de los doce meses, no solo de los mejores, para no quedarte corto en temporada baja.

Registro y conciliación mensual: qué anotar y qué justificantes guardar
Cada movimiento debería registrarse con unos campos mínimos: fecha, importe, categoría, cliente o proveedor, medio de pago y justificante asociado. Este nivel de detalle es el que permite, al cierre de cada mes, cuadrar las facturas emitidas con los abonos reales en la cuenta y verificar que cada gasto tiene su justificante correspondiente.
La conciliación mensual consiste en comparar, uno a uno, lo facturado con lo cobrado y lo registrado como gasto con lo realmente pagado desde la cuenta profesional. Esta rutina, recomendada como buena práctica operativa en la guía sobre cuentas separadas para autónomos, evita sorpresas al preparar el modelo trimestral y detecta errores mientras aún se pueden corregir con facilidad.
No todo gasto pagado desde la cuenta profesional es automáticamente deducible. Según la Ley 35/2006 del IRPF, un gasto solo es deducible si está vinculado a la actividad y cuenta con la factura correspondiente a nombre del autónomo; pagar algo personal desde la cuenta de la actividad no lo convierte en gasto deducible. En los gastos de uso mixto, como un vehículo o una parte de la vivienda, la deducibilidad suele depender de un porcentaje de afectación, no del total.
Para no acumular papel y perder justificantes, resulta útil:
- Fotografiar o escanear cada factura en el momento, no al final del mes.
- Guardar los justificantes en carpetas mensuales, idealmente también en una copia en la nube.
- Anotar en el propio archivo qué porcentaje de afectación profesional corresponde a cada gasto mixto.
Nuestra guía sobre gastos deducibles sin conectar bancos entra en detalle sobre qué categorías suelen generar dudas y cómo documentarlas correctamente.
Cobros digitales y Bizum: qué cambió y qué prácticas adoptar desde 2026
Desde enero de 2026, las entidades bancarias reportan mensualmente a la Agencia Tributaria el importe acumulado de los cobros por Bizum que tengan carácter profesional, sin un umbral mínimo que los excluya, según recoge este análisis sobre cuentas bancarias y autónomos. Esto significa que cobrar por Bizum en la cuenta personal, aunque sea de forma ocasional, deja un rastro que la AEAT puede cruzar con lo declarado.
El Real Decreto 253/2025 elimina el margen de informalidad que muchos autónomos daban por hecho en cobros pequeños, y convierte cualquier discrepancia entre lo reportado por el banco y lo facturado en un motivo plausible de requerimiento.
Las prácticas que evitan este problema son sencillas:
- Usar Bizum exclusivamente desde la cuenta profesional para cobros de la actividad.
- Facturar todos los cobros, incluidos los de importes pequeños, sin excepción.
- Migrar de inmediato cualquier cobro informal que llegue por error a la cuenta personal, documentándolo igualmente.
Si no se corrige a tiempo, la discrepancia entre lo reportado por los bancos y lo declarado puede derivar en un requerimiento de la AEAT que obligue a justificar movimientos de meses atrás, con la dificultad añadida de reconstruir documentación tardía.
Cómo gestionar la separación sin conectar el banco (registro manual y herramientas seguras)
No todo el mundo quiere dar acceso bancario a una aplicación externa para controlar sus finanzas, y no hace falta hacerlo para mantener la separación. Una hoja de cálculo bien estructurada, con los campos de fecha, importe, categoría y justificante, puede ser suficiente al principio. A medida que crece el volumen de movimientos, importar extractos en formato CSV a un sistema más estructurado ahorra tiempo sin necesidad de conectar directamente con el banco.
Las ventajas de un panel manual frente a uno conectado por open banking son claras:
- Mantienes el control total de qué datos introduces y cuándo, sin depender de que el banco mantenga la conexión activa.
- Exportas la información en el formato que necesite tu gestoría sin pasos intermedios.
- Evitas compartir credenciales bancarias con terceros, algo especialmente relevante tras el aumento del reporting a Hacienda.
En netclariq resolvemos precisamente esta necesidad: registramos cuentas, ingresos y gastos de forma manual o por importación de CSV, calculamos automáticamente el patrimonio neto y el presupuesto, y aplicamos fiscalidad por criterio FIFO para quienes también gestionan inversiones. Todo queda centralizado en un único panel editable, sin conexión bancaria de por medio.
Consejo profesional: si decides probar una herramienta nueva, vuelca primero tres meses de movimientos reales antes de abandonar tu hoja de cálculo actual; así comparas resultados antes de migrar del todo.
Al elegir cualquier sistema, conviene fijarse en tres criterios: que respete tu privacidad sin exigir acceso bancario, que permita exportar los datos sin restricciones, y que la curva de aprendizaje sea razonable para un uso mensual constante.
Prueba netclariq: controla patrimonio y separa finanzas sin conectar tu banco
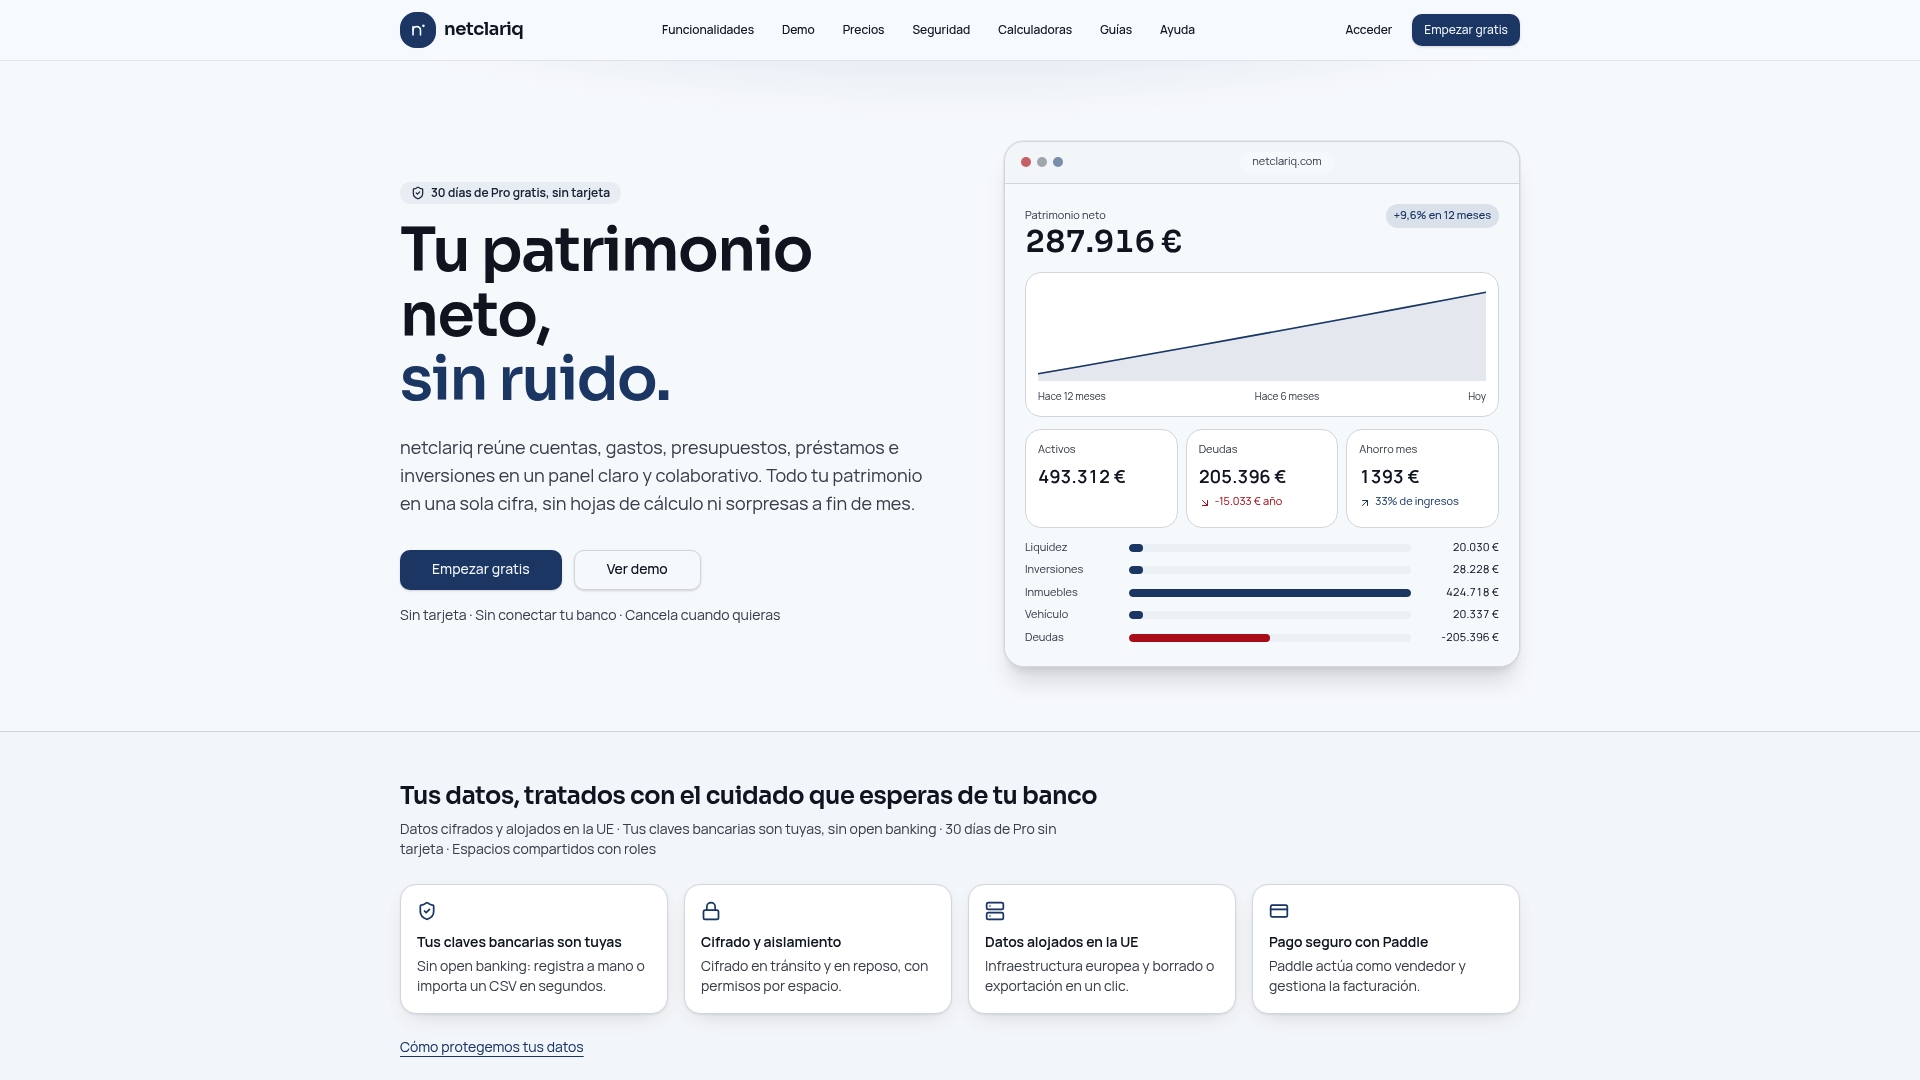
Todo lo que hemos descrito (cuentas separadas, provisiones, conciliación mensual) se gestiona con más orden cuando tienes un único panel que refleja tu situación real sin pedirte acceso a tus cuentas bancarias. En esta herramienta registras manualmente tus cuentas, activos y deudas, y se calcula automáticamente tu patrimonio neto, tu presupuesto y la evolución de tus finanzas a lo largo del año, con fiscalidad ajustada a la normativa española.
Un primer paso práctico: importa tus movimientos de los últimos tres meses en formato CSV o vuélcalos manualmente, y revisa cómo queda tu patrimonio neto en un solo vistazo. Puedes empezar con el plan Free o probar el plan Pro, con fiscalidad de inversiones y simulador de escenarios incluidos, consultando los planes y precios de netclariq.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Es obligatorio abrir una cuenta bancaria separada siendo autónomo?
No existe una obligación legal de tener una cuenta bancaria exclusiva para la actividad, pero sí es la práctica recomendada por asesores y por el Banco de España para mantener trazabilidad y facilitar la conciliación mensual. Separar cuentas no crea una entidad jurídica distinta: sigues respondiendo con tu patrimonio personal ante las obligaciones de la actividad.
¿Cuánto dinero debo transferirme a la cuenta personal cada mes?
No hay una cantidad fija válida para todos los autónomos: depende de tus ingresos netos medios, tus gastos personales y la estacionalidad de tu actividad, según esta guía sobre finanzas personales del autónomo. Un método práctico es calcular la media de ingresos de los últimos meses, descontar impuestos y cuota de autónomos, y fijar un sueldo estable sobre ese remanente.
¿Hacienda controla los cobros por Bizum de los autónomos?
Sí: desde 2026 las entidades bancarias reportan mensualmente a la Agencia Tributaria los cobros por Bizum con carácter profesional, sin umbral mínimo, conforme al Real Decreto 253/2025. Por eso conviene cobrar siempre desde la cuenta profesional y facturar cualquier importe, por pequeño que sea.
¿Qué gastos puedo deducir si pago desde la cuenta de la actividad?
Un gasto es deducible solo cuando está vinculado a la actividad económica y cuenta con factura a nombre del autónomo, según la Ley 35/2006 del IRPF. Pagar un gasto personal desde la cuenta profesional no lo convierte en deducible, y en gastos mixtos como el vehículo suele aplicarse un porcentaje de afectación.
¿Puedo controlar mis finanzas sin dar acceso bancario a una aplicación?
Sí, es posible y resulta la opción preferida por quienes priorizan la privacidad: puedes registrar movimientos manualmente o importarlos por CSV sin conectar directamente tu banco. En netclariq trabajamos así, con cálculo de patrimonio neto y planificación fiscal sin requerir open banking en ningún momento.
Fuentes
- Guía para aprender a separar las finanzas personales y profesionales si eres autónomo — Telecinco
- Ley 35/2006 del IRPF — BOE
- Cuenta bancaria autónomos: ¿obligatoria o separada? — Invoo
- Finanzas personales del autónomo — Infoautonomos