Regla FIFO en fondos de inversión: qué es y cómo calcularla
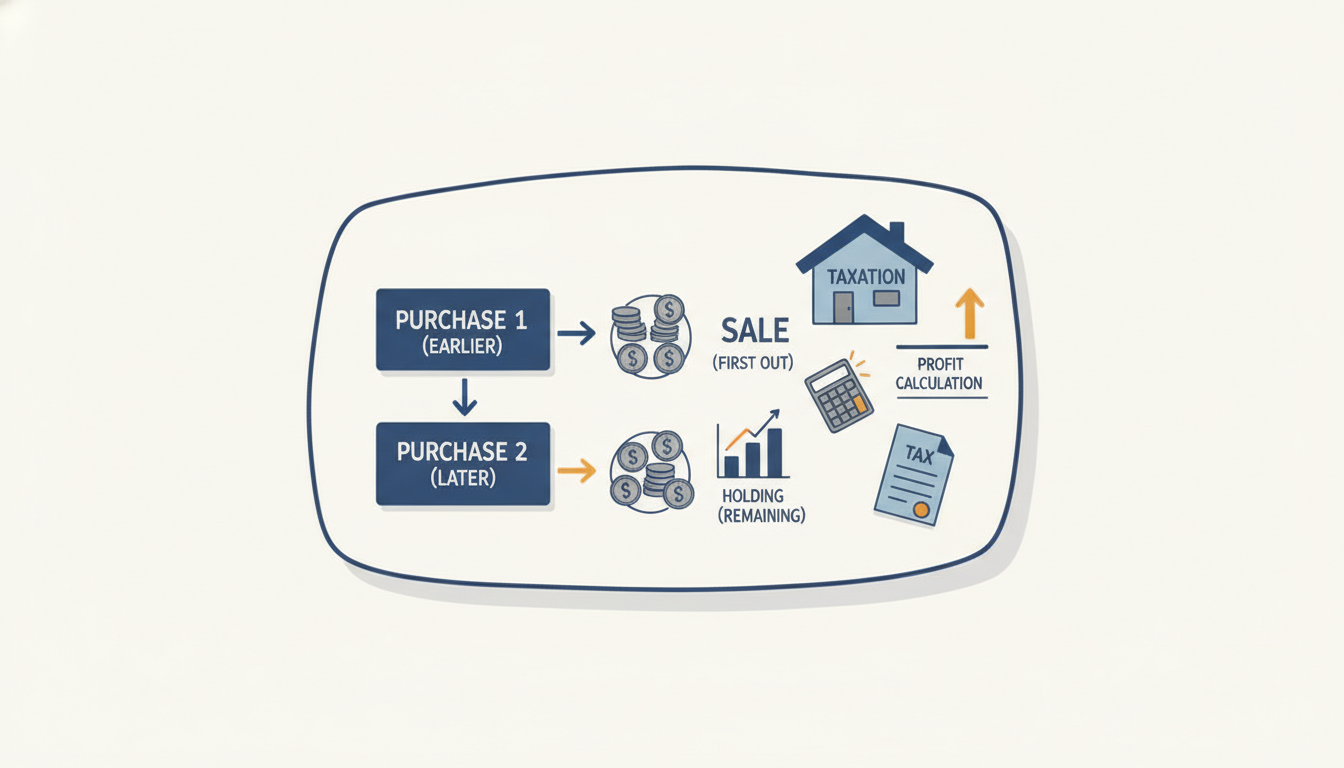
La regla FIFO en fondos de inversión es el método contable y fiscal obligatorio en España que determina que las primeras participaciones que compraste son exactamente las primeras que vendes a ojos de Hacienda. Por tanto, el cálculo de tu ganancia o pérdida patrimonial en el IRPF no se realiza mediante el precio medio de tus compras, sino comparando el valor liquidativo de venta con el precio y la fecha del lote de participaciones más antiguo que aún conserves en tu cartera.
En resumen:
- Criterio obligatorio: el artículo 94 de la Ley del IRPF exige aplicar el criterio FIFO (First In, First Out) de forma homogénea para cada fondo o valor.
- Impacto fiscal directo: en mercados alcistas, vender los lotes más antiguos suele aflorar mayores plusvalías y, por consiguiente, un mayor pago de impuestos en ese ejercicio.
- Traspasos entre fondos: el diferimiento fiscal arrastra tanto el valor como la fecha de adquisición original del lote inicial hasta el fondo de destino.
- El error del precio medio: las aplicaciones bancarias suelen mostrar tu rentabilidad con el precio medio ponderado, pero declarar tus impuestos con esa cifra constituye un error que la Agencia Tributaria sanciona.
TL;DR
- La regla FIFO (First In, First Out) obliga a que las participaciones vendidas sean siempre las adquiridas en primer lugar.
- El precio medio ponderado sirve para medir el rendimiento de tu cartera, pero carece de validez fiscal ante la Agencia Tributaria.
- Las aportaciones periódicas (DCA) generan múltiples lotes fiscales independientes que deben rastrearse de forma individual.
- En los traspasos no se tributa, pero la antigüedad y el coste de cada lote se trasladan íntegramente al nuevo fondo.
- En acciones cotizadas rige la regla FIFO global por emisor (incluso entre distintos brókers), mientras que en fondos la entidad gestora o comercializadora aplica la retención sobre las participaciones depositadas en ella.
Tabla de contenidos
- Qué es el método FIFO y por qué lo exige la Agencia Tributaria
- Diferencias clave entre la regla FIFO y el precio medio de compra
- Cómo funciona la regla FIFO al vender participaciones de un fondo
- Ejemplo práctico paso a paso: cálculo de ganancias con compras periódicas
- La regla FIFO aplicada a los traspasos entre fondos de inversión
- Particularidades del criterio FIFO en acciones y ETFs frente a fondos
- Cómo registrar y controlar tus lotes fiscales para la declaración del IRPF
- Preguntas frecuentes
- Fuentes
Qué es el método FIFO y por qué lo exige la Agencia Tributaria
El acrónimo FIFO corresponde a la expresión inglesa First In, First Out («primero en entrar, primero en salir»). En el ámbito de la gestión patrimonial y fiscal, define el orden de salida de los activos que componen una misma posición: cuando decides reembolsar parte de tu dinero, se considera que estás vendiendo las participaciones más antiguas de tu registro.
En España, esta regla no es opcional ni una mera convención contable. Viene impuesta por la Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas (LIRPF), concretamente en su artículo 94 para las Instituciones de Inversión Colectiva (IIC) y en el artículo 37.2 para acciones homogéneas. El legislador tributario diseñó este mecanismo para evitar la selección arbitraria de lotes (cherry picking), una práctica con la que un contribuyente podría elegir vender exclusivamente los lotes comprados a precios más altos para generar minusvalías artificiales o reducir al mínimo su tributación inmediata.
Al aplicar la regla FIFO en fondos de inversión, la Agencia Tributaria garantiza un criterio temporal objetivo:
Ganancia o pérdida patrimonial = Valor de transmisión − Valor de adquisición del lote más antiguo
Este criterio tiene implicaciones directas en la factura fiscal. Dado que los mercados financieros tienden a crecer en el largo plazo, las participaciones suscritas hace cinco o diez años suelen tener un coste de adquisición significativamente inferior al valor de cotización actual. Al liquidar primero esos títulos, la base imponible del ahorro registra una plusvalía mayor que si se utilizara una media aritmética o ponderada.
Diferencias clave entre la regla FIFO y el precio medio de compra
Uno de los equívocos más extendidos entre los inversores particulares surge al interpretar los datos que muestra la interfaz de su bróker o comercializadora. La mayoría de las plataformas bancarias calculan y muestran el precio medio de compra (o precio medio ponderado) para reflejar la rentabilidad latente global de la posición.
Si compraste 10 participaciones a 100 € y más adelante otras 10 a 200 €, tu plataforma mostrará un precio medio de 150 €. Si el fondo cotiza a 220 €, la pantalla indicará una ganancia acumulada de 70 € por participación. Sin embargo, si decides vender únicamente 10 participaciones, tu ganancia fiscal real no será de 700 € (calculada sobre la media de 150 €), sino de 1.200 €, porque Hacienda considera vendidas las 10 participaciones del primer lote adquiridas a 100 €.
Conocer la diferencia entre precio medio ponderado y coste fiscal FIFO es fundamental para planificar retiradas sin sobresaltos:
| Característica | Regla FIFO | Precio medio ponderado |
|---|---|---|
| Finalidad principal | Liquidación fiscal oficial (IRPF) | Medición de rentabilidad económica |
| Validez ante la AEAT | Obligatoria por ley | Nula a efectos tributarios |
| Cálculo de la ganancia | Lote a lote por estricto orden cronológico | Promedio ponderado de todas las compras vivas |
| Sensibilidad temporal | Muy alta (depende de qué lote específico sale) | Baja (todos los títulos tienen el mismo coste medio) |
| Comportamiento en mercados alcistas | Suele anticipar mayores plusvalías tributables | Muestra plusvalías teóricas más atenuadas |
| Gestión de traspasos | Conserva fecha y valor de origen de cada lote | Desdibuja la trazabilidad fiscal histórica |
Confundir estos dos conceptos lleva a cometer errores graves al estimar la retención a cuenta (fijada en el 19 % para fondos en España) y el tramo del IRPF que corresponderá liquidar durante la campaña de la renta.
Cómo funciona la regla FIFO al vender participaciones de un fondo
El funcionamiento del criterio FIFO es acumulativo y secuencial. Cada orden de suscripción que ejecutas genera un «lote fiscal» independiente que almacena tres datos esenciales:
- Fecha de adquisición: determina la antigüedad fiscal del lote.
- Número de participaciones: volumen exacto de títulos suscritos en esa operación.
- Valor liquidativo de compra: precio unitario al que se ejecutó la orden, incluyendo posibles comisiones de suscripción computables.
Cuando emites una orden de venta o reembolso por un número determinado de títulos, el sistema «consume» las participaciones disponibles en el lote más antiguo. Si la cantidad a reembolsar excede los títulos disponibles en ese primer paquete, el remanente pasa a descontarse del segundo lote más antiguo, y así sucesivamente hasta completar la orden.
En el momento del reembolso parcial o total de un fondo de inversión español (o extranjero comercializado en España a través de una entidad registrada en la Comisión Nacional del Mercado de Valores), la entidad comercializadora actúa como retenedora obligatoria. La gestora calcula la plusvalía real generada aplicando la regla FIFO y practica una retención a cuenta del 19 % sobre el beneficio obtenido.
Esa retención inicial se regulariza posteriormente en la declaración del IRPF, donde la ganancia patrimonial neta se integra en la base liquidable del ahorro. En el ejercicio fiscal vigente en 2026, los tramos estatales de tributación del ahorro son los siguientes:
- Hasta 6.000 €: 19 %
- De 6.000,01 € a 50.000 €: 21 %
- De 50.000,01 € a 200.000 €: 23 %
- De 200.000,01 € a 300.000 €: 27 %
- Más de 300.000 €: 30 %
Si liquidas un lote con ganancias elevadas y superas el primer tramo de 6.000 €, la retención practicada del 19 % resultará insuficiente, por lo que tendrás que ingresar la diferencia en la declaración de la renta correspondiente.
Ejemplo práctico paso a paso: cálculo de ganancias con compras periódicas
Para entender de forma tangible cómo impacta este criterio, analizaremos un caso representativo de un inversor que aplica una estrategia de aportaciones sistemáticas o DCA en inversiones.
Aviso: las siguientes cifras, fechas y valores liquidativos son puramente ilustrativos y se han simplificado con números redondos para facilitar la comprensión del cálculo.
Imaginemos que durante cuatro meses consecutivos adquieres participaciones de un fondo indexado global según el siguiente desglose:
- Lote 1 (15 de enero): 10 participaciones a 100 € cada una (inversión: 1.000 €).
- Lote 2 (15 de febrero): 10 participaciones a 120 € cada una (inversión: 1.200 €).
- Lote 3 (15 de marzo): 10 participaciones a 150 € cada una (inversión: 1.500 €).
- Lote 4 (15 de abril): 10 participaciones a 180 € cada una (inversión: 1.800 €).
En total, tienes 40 participaciones por las que desembolsaste 5.500 €. El precio medio de compra de tu posición es de:
Precio medio = 5.500 € / 40 = 137,50 € por participación
El 20 de octubre de 2026, con el valor liquidativo del fondo situado en 200 € por título, decides reembolsar 25 participaciones para hacer frente a una reforma doméstica. El importe bruto de la venta asciende a:
Importe bruto reembolsado = 25 × 200 € = 5.000 €
El cálculo erróneo mediante precio medio
Si calcularas la plusvalía usando el precio medio de 137,50 €, cometerías el siguiente error:
- Coste atribuido: 25 × 137,50 € = 3.437,50 €
- Ganancia estimada: 5.000 € − 3.437,50 € = 1.562,50 €
- Retención del 19 % estimada: 296,88 €
El cálculo real y legal mediante la regla FIFO
La Agencia Tributaria y tu comercializadora no emplean la media. Las 25 participaciones reembolsadas se extraen consumiendo los lotes por orden cronológico:
- Se consume íntegramente el Lote 1: las 10 participaciones adquiridas el 15 de enero a 100 €.
- Se consume íntegramente el Lote 2: las 10 participaciones adquiridas el 15 de febrero a 120 €.
- Se consumen 5 participaciones del Lote 3: adquiridas el 15 de marzo a 150 € (dejando vivas 5 participaciones en este lote).
Desglosemos la ganancia lote por lote:
- Ganancia Lote 1: (10 × 200 €) − (10 × 100 €) = 2.000 € − 1.000 € = 1.000 €
- Ganancia Lote 2: (10 × 200 €) − (10 × 120 €) = 2.000 € − 1.200 € = 800 €
- Ganancia Lote 3 (parcial): (5 × 200 €) − (5 × 150 €) = 1.000 € − 750 € = 250 €
Ganancia patrimonial total real = 1.000 € + 800 € + 250 € = 2.050 €
La diferencia es notable: tu plusvalía tributable real es de 2.050 €, frente a los 1.562,50 € que arrojaba el cálculo por precio medio (un desfase de 487,50 € de base imponible). La retención real practicada por el banco en el momento de la venta será:
Retención IRPF (19 %) = 2.050 € × 0,19 = 389,50 €
El neto en cuenta será de 4.610,50 € (5.000 € − 389,50 €). Tras esta operación, tu cartera viva conserva 15 participaciones:
- 5 participaciones del Lote 3 con un coste de 150 € cada una (fecha fiscal: 15 de marzo).
- 10 participaciones del Lote 4 con un coste de 180 € cada una (fecha fiscal: 15 de abril).
Tener claro este remanente resulta decisivo si necesitas realizar un nuevo reembolso en los meses siguientes o si buscas compensar minusvalías en el IRPF con otras pérdidas patrimoniales.
La regla FIFO aplicada a los traspasos entre fondos de inversión
El régimen de diferimiento fiscal de los fondos de inversión en España es una de las mayores ventajas patrimoniales que reconoce la normativa tributaria europea. Regulado en el artículo 94 de la LIRPF, permite traspasar el saldo total o parcial de un fondo a otro sin liquidar impuestos por las plusvalías acumuladas, siempre que el contribuyente sea persona física residente en territorio español y las instituciones cumplan los requisitos de la Directiva UCITS.
Ahora bien, ¿cómo convive este diferimiento con la regla FIFO? La respuesta es clara: el traspaso arrastra la antigüedad y el valor de adquisición del lote original.
Cuando ordenas un traspaso parcial entre el Fondo A y el Fondo B:
- Se aplica FIFO en el Fondo A para seleccionar qué participaciones se traspasan (las más antiguas).
- El capital resultante suscribe participaciones en el Fondo B al valor liquidativo del día de suscripción.
- A efectos fiscales, esas nuevas participaciones del Fondo B no nacen con el valor liquidativo de ese día, sino que heredan la fecha histórica y el precio de compra del Lote 1 del Fondo A.
La complejidad de las participaciones fraccionarias en traspasos
A diferencia de las acciones de empresas, donde se opera con títulos enteros, los fondos de inversión trabajan con participaciones fraccionarias calculadas hasta con cuatro o cinco decimales. En un traspaso entre fondos con valores liquidativos radicalmente distintos, la cantidad de participaciones varía sustancialmente, aunque el capital monetario sea idéntico.
Supongamos que traspasas 10 participaciones del Fondo A compradas a 100 € (coste total: 1.000 €) que hoy valen 150 € cada una (capital traspasado: 1.500 €). El Fondo B de destino cotiza a 300 € por título. Con los 1.500 € suscribirás exactamente 5 participaciones del Fondo B.
A efectos fiscales, esas 5 participaciones del Fondo B tienen asignado un coste de adquisición total de 1.000 € (el coste original en el Fondo A), lo que arroja un precio fiscal unitario de 200 € por participación (1.000 € / 5), y conservan la fecha de compra original del Fondo A.
Si realizas múltiples traspasos sucesivos a lo largo de los años —por ejemplo, para ejecutar un rebalanceo de cartera—, los lotes van acumulando una cadena de herencia tributaria que convierte el cálculo manual en una tarea propensa a fallos si solo se utilizan extractos bancarios aislados.
Particularidades del criterio FIFO en acciones y ETFs frente a fondos
Aunque la regla FIFO es transversal en la fiscalidad española de las rentas del ahorro, existen diferencias sustanciales en cómo se aplica según el tipo de instrumento financiero. Comprender estos matices evita errores graves de cálculo:
1. Fondos de inversión tradicionales (IIC españolas o comercializadas)
La comercializadora o gestora mantiene el registro de los lotes y practica la retención obligatoria del 19 % en el momento del reembolso limitándose a los títulos que custodia en esa entidad (artículo 97.2 del Reglamento del IRPF). Sin embargo, a efectos de la declaración del IRPF, el criterio FIFO vincula globalmente a todo el contribuyente (artículo 94.1.a de la LIRPF): si suscribes participaciones del mismo fondo a través de comercializadoras distintas, el cálculo definitivo de tu ganancia o pérdida patrimonial debe realizarse considerando los lotes más antiguos en tu poder, con independencia del intermediario en el que se encuentren depositados.
2. Acciones cotizadas y la regla FIFO global
En las acciones de empresas que cotizan en bolsa, el criterio FIFO fijado en el artículo 37.2 de la LIRPF se aplica de forma global e indistinta por emisor. Si compraste 100 acciones del Banco Santander en el Bróker X en 2021 y otras 100 en el Bróker Y en 2023, y decides vender las del Bróker Y en 2026, la ley estipula que a efectos de tu IRPF has vendido las acciones adquiridas en 2021 a través del Bróker X.
El Bróker Y no sabrá que existen títulos previos en otra entidad y calculará su informe fiscal interno de forma errónea basándose solo en su propio histórico. Serás tú quien deba corregir los datos manualmente en el programa Renta Web de la Agencia Tributaria. Si inviertes en renta variable directa, es imprescindible apoyarse en un software de fiscalidad y plusvalías FIFO para consolidar los diferentes brókers.
3. Fondos cotizados (ETFs)
Salvo excepciones muy concretas de fondos cotizados en la bolsa española que repliquen índices locales, la normativa española asimila los ETFs a las acciones ordinarias. Esto implica dos consecuencias directas:
- No disfrutan de exención por traspaso: para cambiar de ETF es imperativo vender (aflorando plusvalía o minusvalía y tributando en ese ejercicio) y comprar el nuevo activo.
- FIFO global: si custodias títulos de un mismo ETF (mismo ISIN) en diferentes entidades, debes computar la venta de los más antiguos con independencia del bróker desde el que emitas la orden.
Cómo registrar y controlar tus lotes fiscales para la declaración del IRPF
Llevar una gestión precisa de los lotes fiscales no solo evita sanciones tributarias, sino que constituye una herramienta de optimización patrimonial de primer orden. Cuando un inversor conoce con exactitud el precio de entrada y la antigüedad de cada paquete de participaciones, puede decidir qué importe exacto reembolsar para no saltar de tramo fiscal o para compensar pérdidas pendientes de ejercicios anteriores.
Muchos ahorradores intentan gestionar esta trazabilidad mediante hojas de cálculo caseras. Sin embargo, en cuanto se combinan compras mensuales, reinversión de participaciones y dos o tres traspasos entre fondos, las fórmulas de Excel se vuelven complejas y frágiles ante cualquier inserción de fila o error de redondeo.
Para registrar tus lotes con rigor técnico, conviene seguir un protocolo estructurado:
1. Conservar los certificados de suscripción y traspaso
No te limites a guardar el extracto bancario mensual. Descarga periódicamente los justificantes oficiales emitidos por la sociedad gestora o depositaria donde figuren con exactitud:
- El ISIN del fondo.
- La fecha y hora de la operación.
- El valor liquidativo aplicable.
- El número exacto de participaciones adjudicadas (incluyendo decimales).
- En caso de traspaso, la identificación expresa del fondo de origen y el importe fiscal transmitido.
2. Monitorizar las operaciones corporativas
Los fondos de inversión pueden experimentar fusiones por absorción, cambios de denominación o sustitución de clases (por ejemplo, el paso de una clase retail a una clase clean o institucional con menores comisiones de gestión). Estas operaciones no tributan, pero modifican el número de títulos en cartera sin alterar el valor fiscal acumulado, lo que exige reajustar el coste unitario asignado a cada lote.
3. Centralizar las carteras en una herramienta patrimonial dedicada
Para evitar la dispersión de datos entre múltiples comercializadores (como MyInvestor, IronIA, Indexa Capital, Renta 4 o la banca tradicional), lo más operativo es mantener un registro unificado que calcule automáticamente la regla FIFO sin exponer la privacidad de tus posiciones financieras.
Dentro de netclariq, la sección de inversiones permite registrar cada suscripción, venta o traspaso con su fecha y coste unitario real. La plataforma no se conecta con tus entidades bancarias ni requiere credenciales financieras (funciona sin open banking), garantizando que el control de tus lotes fiscales, tus plusvalías latentes y tus ganancias realizadas para el IRPF se procese con total privacidad dentro de tu propio espacio patrimonial.
4. Contrastar con los datos fiscales de Renta Web
En la primavera de cada año, cuando la Agencia Tributaria abre el plazo para presentar el IRPF, es indispensable descargar el borrador y contrastar la casilla de ganancias patrimoniales derivadas de IIC con tu propio registro FIFO.
Si bien las entidades comercializadoras españolas comunican sus datos y retenciones sobre IIC a través del Modelo 187 (reservándose el Modelo 198 para otros valores y activos financieros), si has realizado traspasos complejos entre entidades diferentes o si mantienes cuentas de valores en comercializadoras con sede en el extranjero, los datos del borrador pueden figurar incompletos o requerir verificación manual. Contar con un informe detallado lote por lote te permitirá justificar ante cualquier requerimiento de la Agencia Tributaria la procedencia y el valor exacto de tus activos. Si tienes dudas en situaciones complejas, consulta con un asesor fiscal cualificado.
Preguntas frecuentes
¿Qué ocurre con la regla FIFO si tengo el mismo fondo en dos bancos diferentes?
A efectos de la retención bancaria a cuenta (19 %), cada comercializadora solo puede aplicar el cálculo sobre las participaciones depositadas bajo su custodia (art. 97.2 del RIRPF). No obstante, en la liquidación de tu IRPF el criterio FIFO vincula globalmente a todo el contribuyente (art. 94.1.a de la LIRPF). Si reembolsas participaciones a través de una entidad pero posees títulos anteriores del mismo fondo en otra, a efectos fiscales se entenderán transmitidos los títulos más antiguos de tu patrimonio global, debiendo regularizar el resultado en tu declaración.
¿Se aplica la regla FIFO si vendo con pérdidas en lugar de ganancias?
Sí, la regla FIFO se aplica exactamente igual con independencia de que el resultado de la operación sea una plusvalía o una minusvalía. Para determinar la cuantía de la pérdida patrimonial generada, Hacienda comparará el valor de venta con el precio de adquisición del lote más antiguo. Además, si generas una pérdida patrimonial, deberás vigilar la regla de los dos meses (regla de no compensación de pérdidas si compras participaciones homogéneas dentro de los dos meses anteriores o posteriores a la venta con pérdida).
¿Cómo afecta la regla FIFO al cobro de dividendos si el fondo reparte rendimientos?
La regla FIFO no interviene en el cobro de dividendos de fondos de reparto, ya que esos pagos tributan como rendimientos del capital mobiliario en el momento en que se perciben, con su correspondiente retención en origen. El método FIFO entra en juego exclusivamente cuando se produce una alteración en la composición de tu patrimonio, es decir, cuando transmites, reembolsas o traspasas participaciones del fondo.
¿Qué pasa con el método FIFO si dono participaciones de un fondo a un hijo?
La donación de participaciones de un fondo se considera a efectos del IRPF del donante como una transmisión lucrativa inter vivos sujeta a la regla FIFO. A diferencia de las transmisiones mortis causa por fallecimiento, donde la ganancia patrimonial del causante queda exenta por la denominada «plusvalía del muerto» (art. 33.3.b de la LIRPF), la donación en vida genera una ganancia patrimonial plenamente sujeta y tributable en el IRPF del donante. Este deberá tributar por la diferencia entre el valor de adquisición del lote más antiguo y el valor de mercado en la fecha de la donación. Por su parte, el donatario (hijo) adquirirá esas participaciones con el nuevo valor de mercado consignado en el Impuesto sobre Sucesiones y Donaciones.
Fuentes
- Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas (artículos 37 y 94), Agencia Estatal Boletín Oficial del Estado
- Guía de fiscalidad de instituciones de inversión colectiva, Comisión Nacional del Mercado de Valores (CNMV)
- Manual práctico de Renta 2025: Ganancias y pérdidas patrimoniales derivadas de fondos de inversión, Agencia Tributaria