Amortización francesa: cómo funciona y cómo calcular cada cuota

La amortización francesa es un sistema de préstamo en el que la cuota periódica es constante: cada pago combina intereses y parte de capital, con más interés al principio y más capital al final. Este es el método más habitual en hipotecas y préstamos personales, porque facilita la planificación del presupuesto al mantener siempre el mismo importe a pagar.
En resumen:
- La cuota fija del sistema francés se calcula con la fórmula C = P × [i × (1 + i)ⁿ] / [(1 + i)ⁿ − 1], donde P es el capital, i el interés mensual, y n el número de pagos.
- Durante los primeros años, la mayoría de la cuota se destina a intereses, mientras que al final predomina la amortización del capital, lo que ralentiza su reducción efectiva.
- En hipotecas a tipo variable, la cuota deja de ser constante en revisiones del índice euríbor, y el coste total en intereses puede ser superior si no se realizan amortizaciones anticipadas.
- La amortización anticipada reduce el capital en dos formas: manteniendo la cuota o acortando el plazo, siendo más eficiente ahorrar intereses si se opta por reducir el plazo.
- La ley obliga a las entidades a detallar claramente el sistema de amortización y la fórmula en la información precontractual, para verificar la corrección de las cuotas ofertadas.
Tabla de contenidos
- Qué es el sistema francés y cuándo se utiliza
- Cómo calcular la cuota: fórmula y ejemplo paso a paso
- Cómo leer el cuadro de amortización mes a mes
- Sistema francés frente a sistema alemán y americano
- Qué ocurre si amortizas capital antes de tiempo
- Qué información precontractual tienes derecho a exigir
- Herramientas para generar y comprobar tu propio cuadro
- Lleva el control de tus préstamos con netclariq
- Preguntas frecuentes
- Fuentes
Qué es el sistema francés y cuándo se utiliza
El sistema francés organiza el pago de un préstamo en cuotas periódicas de importe fijo durante toda la vida de la operación. Cada cuota se descompone en dos partes que cambian de peso con el tiempo: los intereses, calculados sobre el capital que todavía queda por devolver, y la amortización, que es la parte que reduce ese capital. Al principio, como el capital vivo es alto, los intereses absorben la mayor parte de la cuota; a medida que el capital baja, la proporción se invierte y la amortización gana peso.
Este diseño explica por qué el sistema francés es el estándar de facto en la banca minorista española para hipotecas y préstamos personales, según recoge el Banco de España. La previsibilidad de pagar siempre lo mismo simplifica la gestión del presupuesto familiar, algo especialmente valioso en operaciones a quince, veinte o treinta años.
Dicho esto, el sistema francés tiene límites prácticos que conviene tener presentes:
- En hipotecas a tipo variable, la cuota deja de ser constante cada vez que se revisa el índice de referencia, normalmente el euríbor.
- Durante los primeros años se amortiza muy poco capital en términos relativos, aunque la cuota se perciba como estable.
- Comparado con otros sistemas, el coste total en intereses puede ser mayor si el plazo es largo y no hay amortizaciones anticipadas.
Cómo calcular la cuota: fórmula y ejemplo paso a paso
La cuota constante se obtiene con una fórmula matemática que relaciona el capital prestado, el tipo de interés periódico y el número de pagos. Según explica la entrada técnica sobre el préstamo francés, la expresión es:
C = P × [i × (1 + i)ⁿ] / [(1 + i)ⁿ − 1]
Donde:
- C es la cuota periódica constante que se paga en cada período.
- P es el capital pendiente al inicio, es decir, el importe prestado.
- i es el tipo de interés periódico, expresado en tanto por uno.
- n es el número total de períodos de pago.
Como los préstamos suelen citar un tipo nominal anual (TIN), pero las cuotas son mensuales, hay que convertir el tipo antes de aplicar la fórmula: se divide el TIN anual entre 12 para obtener el interés mensual periódico.
Vamos a resolver un ejemplo con cifras ilustrativas. Supongamos un préstamo de 150.000 € a un TIN del 3 % anual, a devolver en 20 años (240 cuotas mensuales).
- Calculamos el interés mensual: 3 % / 12 = 0,25 %, es decir, i = 0,0025.
- Calculamos (1 + i)ⁿ: (1,0025)²⁴⁰ ≈ 1,8208.
- Aplicamos la fórmula: C = 150.000 × [0,0025 × 1,8208] / [1,8208 − 1] = 150.000 × 0,004552 / 0,8208 ≈ 831,51 €.
- La cuota mensual constante resultante es de aproximadamente 831,51 €.
Para verificar este cálculo basta con introducir los mismos datos en una hoja de cálculo con la función de pago periódico, o en una calculadora que genere el cuadro de amortización completo, como la que ofrece Crowd Legal.
| Variable | Valor del ejemplo |
|---|---|
| Capital prestado (P) | 150.000 € |
| TIN anual | 3 % |
| Interés mensual (i) | 0,25 % |
| Número de cuotas (n) | 240 |
| Cuota mensual © | 831,51 € |
Cómo leer el cuadro de amortización mes a mes
El cuadro de amortización desglosa cada cuota en sus componentes a lo largo de toda la vida del préstamo. Sus columnas habituales son: periodo, cuota, interés pagado, capital amortizado y capital vivo pendiente. Esta estructura permite ver con exactitud cuánto se destina a intereses y cuánto reduce la deuda en cada mes.
La razón de que los intereses bajen y la amortización suba con el tiempo es sencilla: los intereses se calculan siempre sobre el capital vivo, así que cuanto menos se debe, menos interés se genera, y la diferencia hasta la cuota fija pasa a amortizar más capital.

Tomando el ejemplo anterior, las primeras y últimas líneas del cuadro mostrarían esta progresión:
Algunas observaciones útiles al revisar un cuadro real:
- En el primer periodo, los intereses representan más del 45 % de la cuota en este ejemplo; en el último, apenas un 0,25 %.
- El capital vivo siempre llega exactamente a cero en el último periodo, una forma rápida de comprobar que el cuadro está bien construido.
- Comparar las primeras y últimas filas ayuda a entender por qué amortizar antes del vencimiento ahorra más intereses cuanto antes se haga.
Sistema francés frente a sistema alemán y americano
Cada sistema distribuye el pago de intereses y capital de forma distinta, y la elección afecta tanto a la cuota mensual como al coste total del crédito. Según la comparativa de Crowd Legal, en el sistema alemán la amortización de capital es constante en cada periodo y la cuota resulta decreciente, mientras que en el sistema americano solo se pagan intereses periódicamente y el capital se devuelve íntegro al vencimiento.
- El sistema francés ofrece cuotas estables, ideales para quien necesita presupuestar con precisión mes a mes.
- El sistema alemán empieza con cuotas más altas que bajan con el tiempo, y suele implicar menos intereses totales si se mantiene hasta el final.
- El sistema americano deja cuotas bajas durante la vida del préstamo pero exige disponer de todo el capital al final, por lo que suele combinarse con un instrumento de inversión paralelo.
En la práctica, el francés encaja mejor con quien prioriza previsibilidad; el alemán, con quien puede asumir cuotas iniciales más altas a cambio de pagar menos intereses en total; y el americano, con operaciones específicas donde el prestatario ya tiene previsto cómo devolver el capital al vencimiento.
Qué ocurre si amortizas capital antes de tiempo
Cuando se realiza una amortización parcial anticipada, la entidad ofrece normalmente dos caminos: reducir la cuota manteniendo el plazo original, o mantener la cuota y acortar el plazo. Ambas opciones reducen el capital vivo de inmediato, pero el ahorro en intereses totales es mayor cuando se opta por reducir plazo, porque el capital deja de generar interés antes.
El Banco de España pone a disposición un simulador que recalcula la nueva cuota o el nuevo plazo tras una amortización parcial en préstamos con sistema francés. Es habitual pensar que a mitad de plazo ya se ha devuelto la mitad del capital, pero en este sistema a mitad de vida del préstamo suele quedar pendiente una proporción considerable, precisamente porque los primeros años amortizan menos.
Para decidir si conviene amortizar o destinar ese dinero a otro fin, conviene seguir estos pasos:
- Consulta el capital vivo actual en tu cuadro de amortización o en tu entidad.
- Simula ambas opciones (reducir cuota o reducir plazo) con el simulador oficial o una herramienta equivalente.
- Compara el ahorro en intereses frente a la rentabilidad que obtendrías invirtiendo esa misma cantidad, por ejemplo con la calculadora de amortizar hipoteca o invertir.
Consejo profesional: antes de amortizar, revisa si tu préstamo tiene comisión por amortización anticipada; ese coste puede reducir el ahorro neto en intereses.
Qué información precontractual tienes derecho a exigir
La Ley 5/2019 reguladora de los contratos de crédito inmobiliario obliga a las entidades a detallar el sistema de amortización y la fórmula de cálculo aplicada en la información precontractual, de modo que el prestatario pueda comprobar que las cuotas ofertadas son correctas. Esta obligación refuerza la necesidad de pedir siempre el cuadro completo, no solo la cuota final.
Al revisar una oferta de préstamo conviene comprobar estos puntos:
- El TIN y la TAE que se aplican, y si son fijos o revisables.
- La cuota mensual propuesta y el número total de cuotas.
- El cuadro de amortización completo, con interés y capital desglosados periodo a periodo.
- Las comisiones de apertura, estudio o amortización anticipada, si existen.
Cuando algún dato no coincide con lo calculado, lo razonable es reclamarlo por escrito a la entidad y, si no se resuelve, acudir al servicio de reclamaciones del Banco de España.
Herramientas para generar y comprobar tu propio cuadro
Para verificar cualquier cálculo de amortización francesa conviene apoyarse en más de una fuente: el simulador del Banco de España permite recalcular cuota o plazo tras una amortización parcial, y calculadoras como la de Crowd Legal generan el cuadro completo mes a mes a partir de los mismos datos de entrada.
Dentro de la gestión diaria de tus préstamos, la funcionalidad de cuadro de amortización francés de netclariq permite registrar el capital, el tipo y el plazo de cada deuda y ver su evolución junto al resto del patrimonio, incluyendo simulaciones de amortización anticipada en la sección de hipotecas y préstamos.
Algunas buenas prácticas al introducir datos en cualquier simulador:
- Usa siempre el TIN exacto de tu contrato, no la TAE, como entrada de la fórmula.
- Verifica que el número de periodos coincide con la periodicidad de pago (mensual, trimestral).
- Contrasta el resultado con al menos dos herramientas distintas antes de tomar una decisión importante.
Lleva el control de tus préstamos con netclariq
Calcular una cuota o leer un cuadro de amortización resuelve el problema puntual, pero mantener ese préstamo integrado junto al resto de tus finanzas es lo que permite decisiones con información completa. Con netclariq registramos manualmente cada deuda, su cuadro de amortización francés y su evolución mensual, sin necesidad de conectar cuentas bancarias por open banking, por lo que mantenemos privacidad total sobre tus datos.
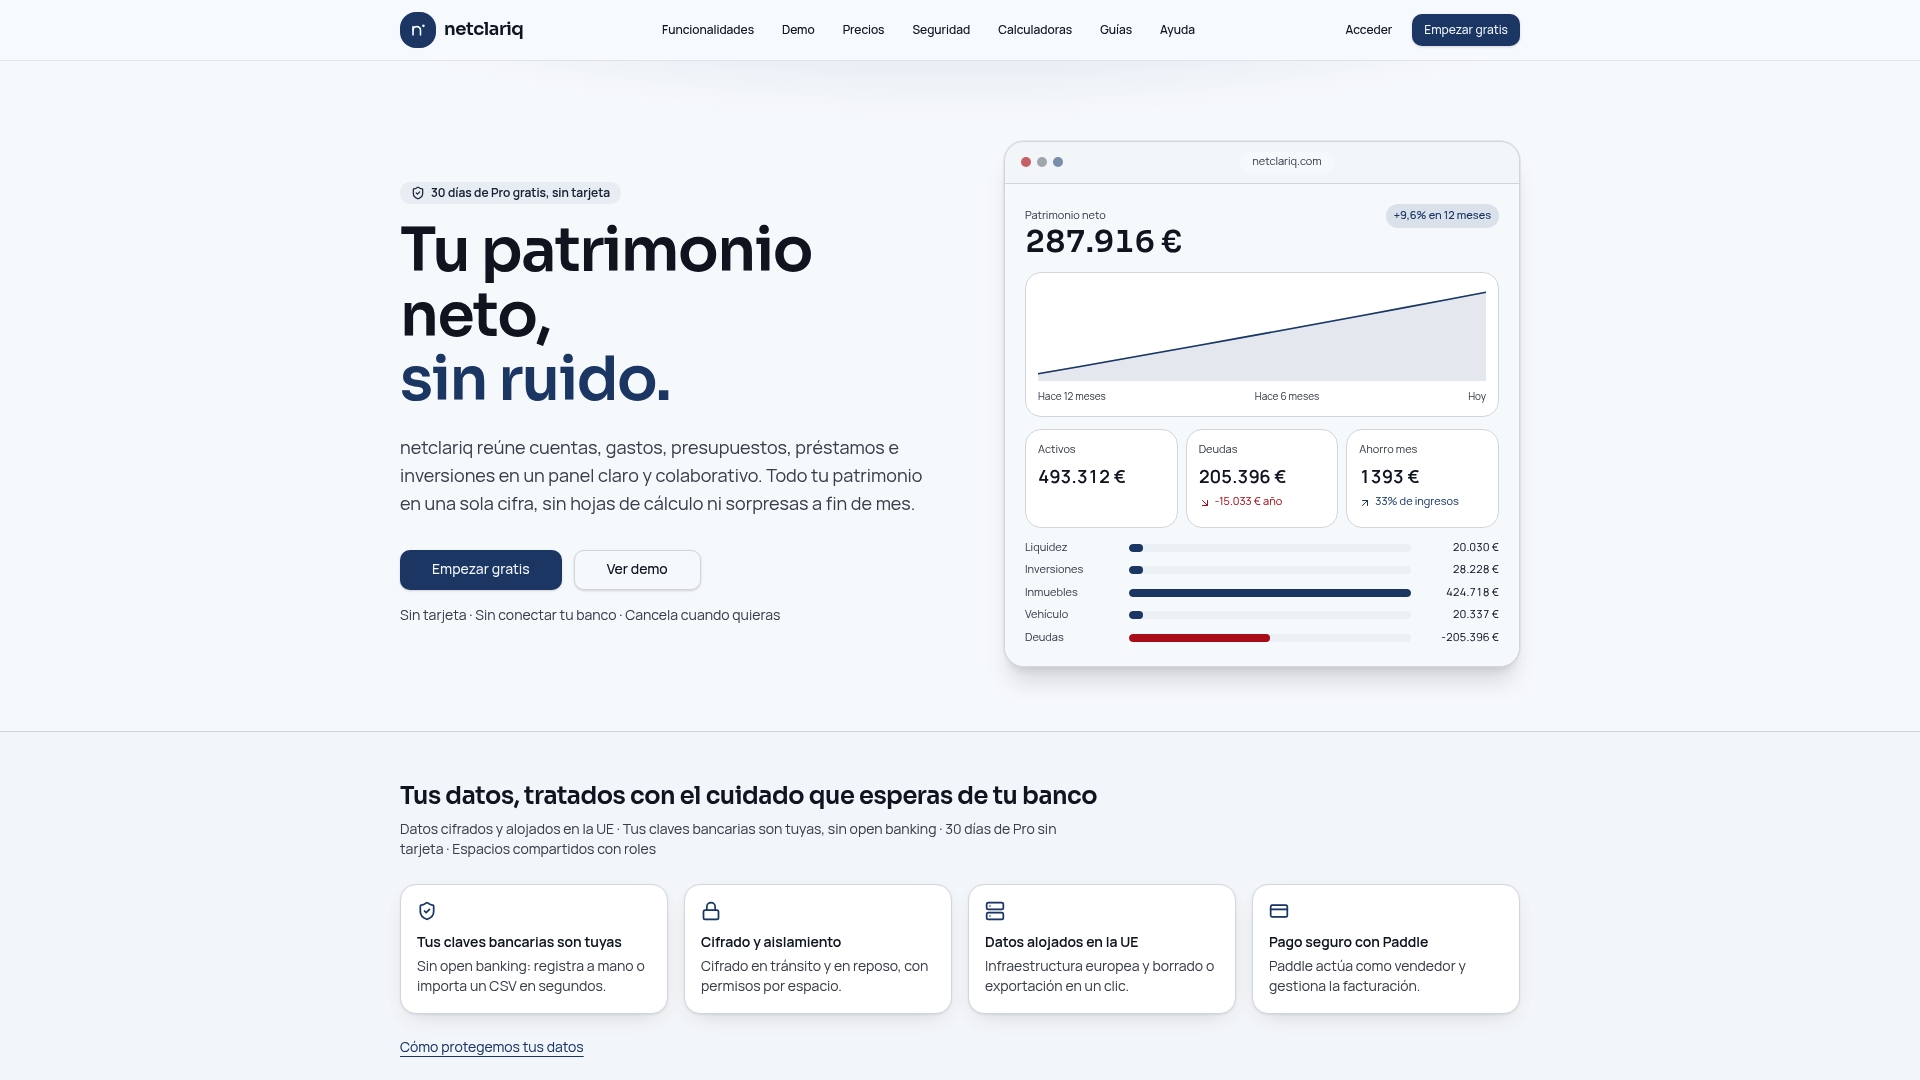
Dentro de la plataforma, el módulo de hipotecas y préstamos muestra cómo afecta cada amortización anticipada al capital vivo y al coste total, integrado en el panel general de patrimonio neto. Puedes empezar con el plan Free o probar el plan Pro, con precios desde 12 € al mes o 120 € al año según se detalla en la página de precios, y comprobar en minutos cómo queda tu préstamo dentro del conjunto de tu situación financiera.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cómo se calcula la amortización francesa?
Se aplica la fórmula C = P × [i × (1 + i)ⁿ] / [(1 + i)ⁿ − 1], donde P es el capital, i el interés periódico y n el número de cuotas. El resultado es una cuota fija que se mantiene constante durante toda la vida del préstamo, según explica la entrada sobre el préstamo francés.
¿Qué es la amortización francesa?
Es un sistema de devolución de préstamos en el que la cuota periódica permanece constante mientras varía internamente la proporción entre intereses y capital amortizado. Al principio predominan los intereses y al final predomina la devolución de capital, y es el sistema más utilizado en hipotecas residenciales según el Banco de España.
¿Qué es mejor, cuota francesa o alemana?
Depende de la prioridad del prestatario: el sistema francés ofrece cuotas estables y fáciles de presupuestar, mientras que el alemán empieza con cuotas más altas que bajan con el tiempo y suele generar menos intereses totales si se mantiene hasta el final, según la comparativa de Crowd Legal.
¿Cuáles son las desventajas del sistema de amortización francés?
La principal desventaja es que durante los primeros años se amortiza poco capital en relación con lo pagado en intereses, lo que ralentiza la reducción real de la deuda. Además, en préstamos a tipo variable la estabilidad de la cuota puede romperse con cada revisión del índice de referencia, según advierte el Banco de España.
Fuentes
- Cuota hipotecaria - Cliente Bancario, Banco de España
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario
- Préstamo francés — Wikipedia
- Calculadora de cuadro de amortización | Crowd Legal